- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع

آخرین مطالب
امکانات وب


ابزارهای مالی که ارزش آنها از برخی از دارایی های اساسی مانند سهام ، اوراق بهادار ، وام ، نرخ بهره ، نرخ ارز ، کالاها ، وام ها و حتی بلایای آب و هوایی مانند زمین لرزه ها یا طوفان ها مشتق شده است (Halilbegovic and Elvisa ، 2016).
در دهه گذشته ، تجارت با ابزارهای مالی مشتق به یکی از کارآمدترین وسیله برای افزایش نرخ بازده و کاهش ریسک در مدیریت نمونه کارها تبدیل شده است. مشتقات مالی ابزاری برای عملکرد و توسعه بازارهای مالی است. آنها کیفیت و کمیت عرضه و تقاضای سرمایه را فراهم می کنند ، فضای تجاری را بهبود می بخشند و فرصت هایی را برای مشاغل جدید و بزرگترین کمک به کاهش بیکاری ایجاد می کنند. تجارت با مشتقات روزانه به دلیل مدیریت ریسک در اوراق بهادار تجارت شرکتهای مالی و غیر مالی ، گسترش گسترده بازار سهام ، استاندارد سازی ابزارهای مالی و توسعه فشرده فن آوری های اطلاعات و ارتباطات ، روزانه افزایش می یابد.
هدف اصلی مشتقات این است که خطر یک طرف را کاهش دهید در حالی که از طرف دیگر پتانسیل بازده بالا (در معرض خطر) را به طرف دیگر ارائه می دهد. طیف وسیعی از دارایی های اساسی و گزینه های بازپرداخت منجر به طیف متنوعی از قراردادهای مشتقات در دسترس است که در بازار معامله می شوند. B& H بازاری برای مشتقات ندارد. برخی از انواع توسط بانک ها در بازار عرضه می شوند اما طبق گفته های کشورهای توسعه یافته ، ناچیز است. در این مقاله ، من سعی خواهم کرد که استفاده از این مشتق مالی را در اقتصادهای پیشرفته نشان دهم ، چگونه اقتصادهای نوظهور از این نوع ابزارهای مالی استفاده می کنند و دلایلی که B& H و سایر کشورهای انتقال از منطقه از آن استفاده نمی کنند و از آن استفاده نمی کنند. بازار توسعه مشتقات مالی را در اختیار دارد.
2. بررسی ادبیات
2. 1چارچوب نظری
ابزارهای مالی مشتق شامل اوراق بهادار هستند که ارزش آنها از یک یا چند دارایی اساسی مانند سهام ، اوراق قرضه ، ارز ، نرخ بهره و غیره حاصل می شود. این شامل قراردادهایی است که طرفین موافقت می کنند دارایی های اساسی را در آینده یا قبل از تاریخ تعیین شده در آینده انتقال دهند. با توجه به قیمت برنامه ریزی شدهمشتقات مالی به عنوان ابزاری برای مدیریت ریسک مورد استفاده قرار می گیرند ، به طور دقیق تر برای محافظت از خطرات تجاری که شامل ریسک نرخ بهره ، ریسک کالا ، ریسک قیمت امنیت ، ریسک ارز ، ریسک نرخ بهره و ریسک اعتباری است (Acharya et al. ، 2009).
همچنین از مشتقات برای اهداف سوداگرانه استفاده می شود. ریسک در یک قرارداد مشتق را می توان با خرید خود قرارداد (به عنوان مثال با گزینه ها) و همچنین با ایجاد یک قرارداد جدید که نشان دهنده ویژگی های ریسک است ، به روشی ضد انعطاف پذیر ، با قراردادهای موجود متعلق به آن معامله شود. با توجه به نحوه معامله آنها در بازارها ، دو گروه مشتقات وجود دارد. این مشتقات مبادله ای مبادله شده است (این ابزارهای مالی است که از طریق بورس های مربوط به مشتقات تخصصی یا مبادلات دیگر معامله می شوند) ، و بازارهای بدون نسخه یا مشتقات (به طور خصوصی در مورد دو طرف مذاکره می شوند: یک بانک و یک شرکت غیر مالی) (Rovčanin وآیدا ، 2014).
شکل 1 نشان دهنده جدول زمانی معرفی انواع مختلف مشتقات مالی به بازارهای سرمایه است.
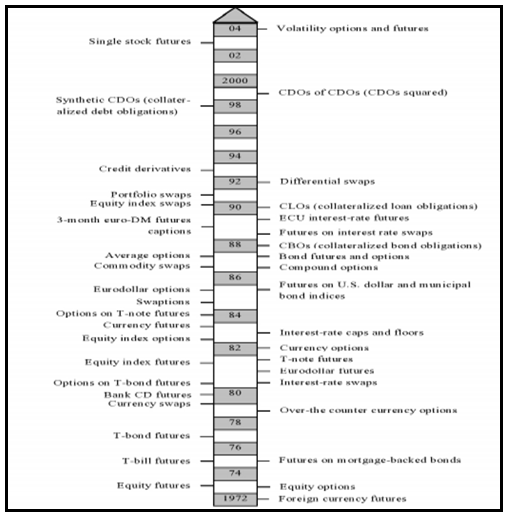
شکل 1. مسیر تکاملی ابزارهای مالی مشتق
منبع: کروه و همکاران.(2006)
هر مشتق سطح متنوعی از نقدینگی را فراهم می کند و شامل هزینه ها و مزایای خاصی است. اولین نوع آینده ارزهای مشتق "مدرن" در سال 1972 به بازار ایالات متحده معرفی شد. بعداً سایر مشتقات مورد استفاده قرار گرفتند ، مانند گزینه ها و معاملات آینده سهام (1973) ، آینده اوراق قرضه (1975) ، گزینه های ارز OTC (1979)، مبادله ها (1985) ، و غیره. تمام راه تا مشتقات اعتباری (1993) ، معاملات آتی سهام (2003) ، و گزینه های نوسانات و آینده (2004) ، (Miloš ، 2007).
2. 2بازار مشتقات در اقتصادهای توسعه یافته
مشتقات به عنوان قراردادهایی تعریف می شوند که ارزش آنها از یک ابزار اساسی دیگر مشتق شده است. در این حالت ، مدیر هرگز صاحبان را تغییر نمی دهد. این بدان معناست که تجارت ابزار ضروری مانند اصلاح شده از جریان نقدی یا جبران ریسک اعتباری ، اختلاف قیمت و غیره ترتیب داده می شود. بشراین مفهوم در (OTC) برجسته است. استفاده از مشتقات به سرعت در اقتصادهای پیشرفته و همچنین بازارهای نوظهور افزایش می یابد. این در هر دو قرارداد OTC و قراردادهای مبادله ای است. از طریق کلاسهای اساسی ، از جمله نرخ بهره ، ارز ، عدالت و جدیدترین اعتبار ، اعتبار (Sundaram ، 2013). بازارهای مالی بسیار بی ثبات هستند. این شامل افرادی است که در ارزهای خارجی ، نفت و سایر کالاها تجارت می کنند در معرض خطر قابل توجهی قرار می گیرند زیرا همه این عناصر با چنین قیمت های نوسان مرتبط هستند. امور مالی مدرن روشی به نام Hedging را برای کاهش خطر فراهم می کند. مشتقات برای محافظت از آن استفاده می شوند.
دلایل مختلفی برای استفاده از مشتقات وجود دارد:
1. کمک به انتقال خطرات از افراد خطرناک به افراد ریسک پذیر.
2. کمک به کشف قیمت های آینده و فعلی.
3. کاتالیز کردن فعالیت کارآفرینی.
4- به دلیل مشارکت افراد منفی ریسک در تعداد بیشتری ، آنها حجم معامله شده در بازارها را افزایش می دهند
5- افزایش پس انداز و سرمایه گذاری در دراز مدت.
مشتقات برای محافظت از آن استفاده می شوند. برخی از افراد از آن برای حدس و گمان نیز استفاده می کنند. در این اصطلاح ، برخی از معایب مشتقات وجود دارد:
1. مشتقات نوسانات را افزایش می دهند: هر شرکت کننده در بازار می تواند بخشی از بازار مشتق با سرمایه اولیه کوچک به دلیل استفاده از مشتقات اعمال شده باشد. این منجر به حدس و گمان می شود و نوسانات در بازارها را افزایش می دهد.
2. تعداد بیشتری از ورشکستگی ها: به دلیل ماهیت اهرم مشتقات ، شرکت کنندگان به موقعیت هایی نگاه می کنند که در واقع با توانایی های مالی آنها مطابقت ندارند و در نهایت منجر به ورشکستگی می شوند.
3. افزایش نیاز به مقررات: تعداد زیادی از اعضا در مشتقات موقعیت می گیرند و مواضع سوداگرانه می گیرند. لازم است فعالیت هایی مانند آن را متوقف کرده و از ورشکستگی اعضا و متوقف کردن زنجیره پیش فرض جلوگیری شود. در این صورت ، لازم به ذکر است که اقتصاددان مختلف مشتقات را دلیل اصلی بحران مالی جهانی در سال 2008 می داند. قبل از بحران ، مزایای مشتقات مالی نه تنها در کشورهای صنعتی ، به ویژه توسعه یافته احساس می شد. اگر دولت هایی که قبلاً در صدور بدهی مشکل داشتند ، می توانستند ارزان تر وام بگیرند. و به آن مبادله پیش فرض اعتباری گفته می شود. همچنین ، بسیاری از اقتصاددانان فکر می کنند که مشتقات به عنوان ابزارهای مالی مشکلی نیستند بلکه روشی است که سرمایه گذاران از آنها برای به دست آوردن سود بیشتر استفاده می کنند و سرمایه گذاری های خطرناک تر را به دست می آورند. Rouseau and Syla (2003) با این حال ، چگونه مشتقات مهم هستند ، می توانیم از گزارش "گزارش توسعه مالی 2015" براساس مجمع جهانی اقتصاد نتیجه بگیریم که به عنوان نتایج گزارش نتیجه می گیرد که 10 اقتصاد برتر در رتبه بندی کلی فهرست:
وی گفت: "بازار مشتقات ، به یک کلام ، غول پیکر است ، که اغلب بیش از 1. 2 $ چهارگوش تخمین زده می شود. برخی از تحلیلگران بازار بازار مشتقات را بیش از 10 برابر اندازه کل تولید ناخالص داخلی جهان یا تولید ناخالص داخلی تخمین می زنند. دلیل بزرگ بودن بازار مشتقات این است که تعداد زیادی مشتقات بی شماری در هر نوع دارایی ممکن از سرمایه گذاری ، از جمله سهام ، کالاها ، اوراق قرضه و ارز خارجی وجود دارد. با این حال ، برخی از تحلیلگران تخمین هایی از اندازه بازار مشتقات را بسیار زیاد به چالش می کشند. "
میز 1. 10 اقتصاد برتر در رتبه بندی کلی فهرست
| کشور/اقتصاد | رتبه (2014-2015) |
| سوئیس | 1 |
| سنگاپور | 2 |
| ایالات متحده | 3 |
| عظم | 4 |
| آلمان | 5 |
| ژاپن | 6 |
| هنگ کنگ سار | 7 |
| هلند | 8 |
| انگلستان | 9 |
| سوئد | 10 |
منبع: گزارش توسعه مالی 2015
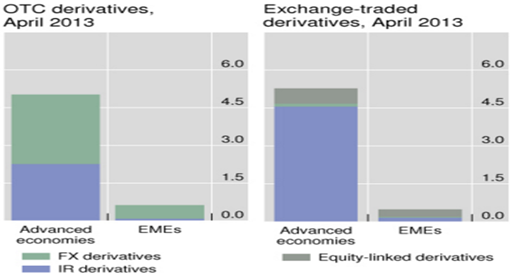
شکل 2. گردش مالی مشتقات در اقتصادهای پیشرفته
منبع: بانک برای شهرک های بین المللی
جدول 2گردش مالی FX بازار OTC در اقتصادهای پیشرفته
| 2007 | 2010 | 2013 | رشد 2010-2013 | سهم جهانی | |
| اقتصاد پیشرفته | 5،984. 4 | 7،173. 4 | 9،599. 2 | 33. 8 | 179. 6 |
| دلار آمریکا | 2،845. 4 | 3،370. 0 | 4،652. 2 | 38. 0 | 87. 0 |
| یورو | 1،231. 2 | 1،550. 8 | 1،785. 7 | 15. 1 | 33. 4 |
| ین ژاپن | 573،4 | 754،2 | 1،231. 2 | 63. 3 | 23. 0 |
منبع: بانک برای تسویه حساب بین المللی
2. 3بازار مشتقات در اقتصادهای نوظهور
به طور کلی ، در بازارهای نوظهور بازارهای مشتقات اندک هستند. این بازار مانند بازار OTC در حال شکل گیری و در سطح جهانی در مقایسه با سالهای گذشته در حال افزایش است.
در مقابل ، بیشتر مشتقات نماینده در کشورهای نوظهور در زمینه قراردادهای FX که مهمترین فعالیت در ارزهایی مانند Renminbi چینی ، پزو مکزیکی ، لیر ترکیه و روبل روسی است. این امر بر سطح بالاتری از اهمیت و قرار گرفتن در معرض نرخ ارز خارجی در کشورهای در حال توسعه نسبت به کشورهای توسعه یافته تأکید دارد. اگرچه این بازار در اقتصادهای نوظهور به سرعت در حال رشد است ، اما نکات برجسته بازار مشتقات در کشورهای در حال توسعه را می توان در موارد زیر یافت:
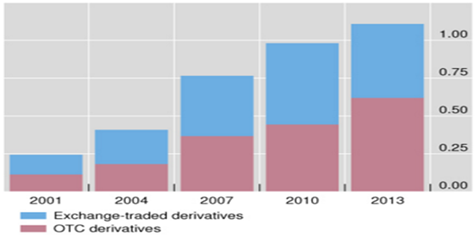
شک ل-3گردش مالی مشتقات در بازارهای نوظهور
منبع: بانک برای شهرک های بین المللی
1. کشورهای در حال ظهور بازار می توانند از محصولات مشتق بهره مند شوند زیرا در بسیاری از کشورهای در حال ظهور بازار ، رشد سرمایه گذاران نهادی ، از جمله صندوق های بازنشستگی و شرکت های بیمه ، از صدور دارایی های داخلی و ایجاد عدم تعادل عرضه/تقاضا فراتر رفته است. مشتقات می توانند به پر کردن این شکاف کمک کنند.
2. کشورهای در حال ظهور بازار در توسعه بازارهای مشتق با چالش های مختلفی روبرو هستند. این موارد شامل بازارهای نسبتاً توسعه نیافته برای دارایی های اساسی است. فقدان زیرساخت های حقوقی ، نظارتی و بازار کافی. و محدودیت در استفاده از مشتقات توسط اشخاص محلی و خارجی.
3. در بسیاری از کشورهای در حال ظهور بازار ، کدهای حقوقی و قوانین حسابداری در مورد همه یا انواع خاصی از مشتقات ساکت هستند ، در شناسایی صلاحیت نظارتی بر روی مشتقات یا ایجاد قراردادهای مشتق غیرقابل اجرا نیستند.
4- تنظیم کننده ها در کشورهای در حال ظهور باید سیاست های مناسبی را در مورد خطرات عملیاتی و اعتباری مشتقات معاملات ارائه دهند. تنظیم کننده ها غالباً می ترسند که مشتقات به جای کاهش خطر ، افزایش یابد و در نتیجه موضع محافظه کارانه را اتخاذ می کنند.
5- مشخص نیست که مشتقات مبادله ای مبادله شده یا OTC برای کشورهای در حال ظهور بازار ارجح است.
6. مشتقات مبادله ای مبادله ای ریسک طرف مقابل را کاهش می دهند و شفافیت قیمت و اطلاعات را برای طیف وسیع تری از شرکت کنندگان در بازار قابل دسترسی تر می کنند ، اما برای توسعه نیاز به نقدینگی بازار نقدی دارند. از طرف دیگر ، مشتقات OTC چندان به نقدینگی بازار پول وابسته نیستند ، اما ریسک طرف مقابل بیشتری را در پی دارد و در دسترس کمتری است.
7. در برخی از بازارهای نوظهور ، محدودیت های حساب سرمایه تجارت مشتقات توسط سرمایه گذاران خارجی را به بازارهای برون مرزی منتقل کرده است. این پیامدهای مختلفی دارد. این امر توانایی نظارت بر معاملات را کاهش می دهد و بسیاری از سرمایه گذاران کوچکتر مانند شرکت های کوچک و متوسط را از محافظت از خطرات خود ، به دلیل هزینه های بالاتر معاملات و دسترسی محدود به بازار ، محدود می کند.
اقتصادهای نوظهور شرکت کنندگان مهمی در جریان مالی بین المللی شده اند و منجر به تقاضای بیشتر برای محصولات خود و همچنین برای ارزهای آنها می شوند ، که این امر بر توسعه بیشتر بازارهای مشتقات در این کشورها تأثیر می گذارد که در آنجا گردش مالی روزانه ای به ویژه در OTC ایجاد می کنند. بازار. با این حال ، اگرچه بازار در مورد کشورهای توسعه یافته به طور پیوسته در حال افزایش است که درصد هنوز هم اندک است ، به این معنی که توسعه بیشتر هنوز مورد نیاز است (Spasojević ، 2011).
3. روش شناسی
از آنجا که در بین شرکت هایی که در محیط های تجاری بسیار آشفته فعالیت می کنند ، نیاز به رشد وجود دارد ، مهم است که هنگام محافظت از انواع مختلف خطرات مالی ، استفاده از ابزارهای مالی مشتق را در نظر بگیرید.
3. 1اهداف پژوهش
در بازارهای نوظهور ، مانند B& H ، مشتقات مالی ابزارهای مالی کاملاً جدیدی هستند و بسیاری از شرکت ها دانش کافی در مورد نحوه استفاده از آنها برای مدیریت قرار گرفتن در معرض ریسک مالی خود ندارند. بنابراین ، نیاز به تعیین دامنه استفاده از مشتقات توسط شرکت ها در B& H برای اهداف خاص مدیریت ریسک مالی وجود دارد. هدف از این مقاله این است که آیا شرکت های B& H به درستی از خطرات مالی خود محافظت می کنند. هدف اصلی ارائه توصیه هایی برای بهبود شیوه های مدیریت ریسک B& H برای اطمینان از محافظت کارآمدتر و مؤثرتر از خطرات مالی با استفاده از مشتقات موجود در بازارهای سرمایه B& H از طریق موسسات مالی است.
3. 2فرضیه تحقیق
شرکت های B& H از مزایای استفاده از مشتقات در مدیریت ریسک مالی تا حد کامل استفاده نمی کنند.
3. 3طرح پژوهش
این تحقیق بر اساس داده های ارائه شده توسط اتاق تجارت خارجی B& H ، صورتهای مالی شرکت های منتخب ، آژانس بانکی فدراسیون B& H ، آژانس بانکی جمهوری Srpska ، B& H Banks و سایر دولت و غیر دولتی انجام خواهد شد. سازمان های.
4. تجزیه و تحلیل و بحث
سیاست های پولی در بوسنی و هرزگوین مبتنی بر اصول هیئت ارز است که مارک قابل تبدیل (کیلومتر) به طور دائم با نسبت 1 یورو = 1. 955830 کیلومتر به یورو گره خورده است. هیئت ارز به صورت سفت و سخت اعمال می شود ، به این معنی که بانک مرکزی فقط از عملکردهای مدیریت مورد نیاز استفاده می کند. از جدول زیر می بینیم که تولید ناخالص داخلی از سال به سال افزایش می یابد.
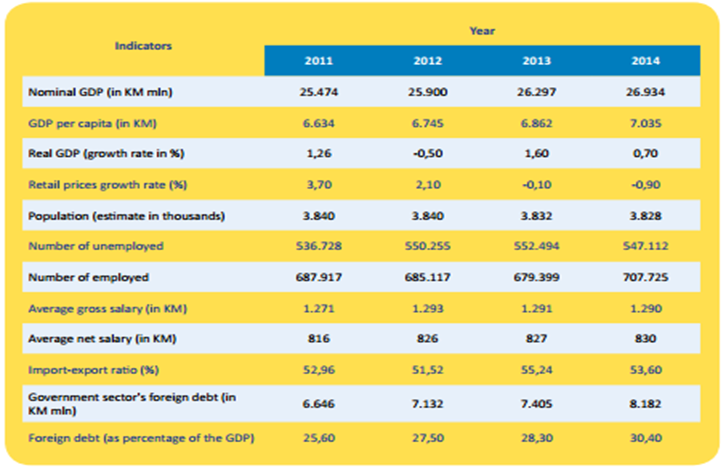
شک ل-4شاخص های کلان اقتصادی در B& H در سال 2011. - 2014
منبع: آژانس بیمه در B& H - گزارش سالانه
اگر ساختار سیستم مالی B& H را در نظر بگیریم ، توجه به این نکته حائز اهمیت است که این کشور دارای یک سیستم مالی محور بانکی است که از مدل قاره پیروی می کند و شامل مشارکت بانک ها در حدود 80 ٪ است. مدل قاره ای مدل بانکهای جهانی را فرض می کند - سوپر مارکت های مالی که خدمات پخش و فروش اوراق بهادار ، تأمین مالی و مدیریت مالی را ارائه می دهند.
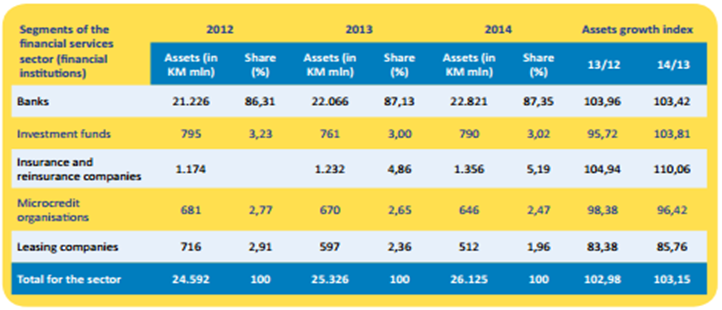
شک ل-5ساختار بخش خدمات مالی B& H در سال 2012 ، 2013 و 2014
منبع: آژانس بیمه در B& H - گزارش سالانه
با تجزیه و تحلیل این ساختار ، می توان نتیجه گرفت که سیستم مالی به اندازه کافی توسعه نیافته و به اندازه کافی متنوع نیست. B& H دارای بازار سرمایه است ، با این دو مبادله (بورس اوراق بهادار سارایوو - SASE و Banja Luka - Blse) ، اما هیچ بازار پولی توسعه نیافته است.
هنگامی که تأثیر بازارهای مالی بر کارآیی سرمایه گذاری در اقتصاد کشور به وجود می آید ، لازم است ذکر شود که منبع غالب شرکت های تأمین مالی هنوز نمایانگر وام های بانکی تجاری است ، و ابزارهای تأمین مالی جایگزین مانند اوراق بهادار ،نقش ناچیز داشته باشیدقانونی که بازارهای مشتق را تنظیم می کند ، در فدراسیون ، قانون بازار اوراق بهادار فقط مشتقات و مشتقات مالی را تعریف می کند و تأکید می کند که این بازار فقط به عنوان یک تجارت اجباری در مبادلات کنترل می شود که هنوز در B& H وجود ندارد بلکه فقط در قالب OTC وجود ندارد. بازار جایی که بانک ها به مشتریان خود ارائه می دهند. در حال حاضر ، فقط سه نوع مشتقات: ارز به جلو ، مبادله ارز و مبادله نرخ بهره.
توجه به این نکته حائز اهمیت است که همه بانک ها هر سه شکل مشتقات را ارائه نمی دهند ، اما این پیشنهاد در مورد حجم و اندازه خود بانک ها ایجاد شده است. همچنین به دلیل نرخ ثابت ارز ، شرکت ها علاقه ای به استفاده از مشتقات مالی ندارند ، اما وقتی صحبت از کاهش خطرات قیمت می شود ، به ویژه در مورد صادرکنندگان ، باید مشتق در نظر گرفته شود.
برای ارزیابی تقاضا برای بازار مشتقات مالی بوسنی و هرزگوین ، کوزارویک و جوکان (2014) تحقیقاتی را در بخش بانکی در B& H در مورد مشتقات ارائه شده انجام دادند و شرکت های B& H را از این نوع ابزار مالی استفاده می کنند. این نمونه شامل 29 بانک تجاری است که از این تعداد 19 مورد در FB& H و 10 در RS ذکر شده است که ده بانک در B& H (FB& H 6 و 4 در RS) محصولات مشتق را به مشتریان خود ارائه می دهند.
بیشترین علاقه در بین مشتریان بانک برای جلو ارز است. این تحقیق نشان می دهد که عرضه کم مشتقات (34. 48 ٪) ، اما همچنین تقاضای ضعیفی نشان می دهد زیرا نتایج حاکی از آن است که بانک که بزرگترین ارائه دهنده مشتقات در بازار مالی بوسنی و هرزگوین است ، تنها ده قرارداد مربوط به مشتق مشتق از مشتق شده استمقدار متوسط حدود 750. 000،00 کیلومتر یا 383،600. 00 یورو. توجه به این نکته حائز اهمیت است که کاربران غالب مشتقات ، شرکتهای غیر مالی هستند که در تولید و توزیع مشتقات نفت و نفت ، شرکتهای تولید مبلمان ، شرکتهای بازرگانی (به ویژه مشاغل تجاری که از چین وارد می کنند) ، شرکت های تجارت و تأمین کننده گاز و شرکت های تأمین کننده شرکت می کنند و شرکت می کنند. شرکت های فناوری اطلاعاتمبادله نرخ بهره (IRS) پرکاربردترین مشتقات توسط مشاغل در B& H است. این بدان معنی است که مبادله یک نرخ بهره برای جریان دوم بدون مبادله همزمان اصلی.
مبادله کوپن (وانیل ساده) یک پرداخت جایگزین تحت نرخ بهره ثابت برای پرداخت تحت نرخ بهره متغیر و برعکس است. مشخصه این است که در این مشتقات فقط جریانهای بهره را مبادله می کنند در حالی که از سهام عدالت برای محاسبه پرداخت ها بر اساس نرخ بهره استفاده می شود ، جریان سرمایه گذاری مبادله ای که در دوره های از پیش تعیین شده در طول مبادله انجام می شود ، و میانگین نرخ بهره متغیر Euribor و LIBOR با سررسید سه ، برای ششماه ها و یک سالمشاغلی که معمولاً از مبادله نرخ بهره استفاده می شوند ، شرکت هایی هستند که در حال حاضر بدهی دارند و وام با نرخ بهره متغیر دارند. در عین حال ، شرکت ها از خطر افزایش نرخ بهره آگاه هستند و چنین راهی برای وام گرفتن وجوه بسیار گران می شوند. مشاغل می توانند خود را از افزایش نرخ بهره محافظت کنند ، تا بتوانند پرداخت های خود را تحت پرداخت نرخ شناور با نرخ بهره ثابت جایگزین کنند و در نتیجه از مشاغل خود در برابر حرکات منفی در نرخ بهره محافظت کنند.
به عنوان مثال ، یک شرکت به مدت چهار سال با نرخ بهره متغیر 1 میلیون وام می گیرد. نرخ بهره متغیر سه ماهه Euribor و 1. 00 ٪ ثابت است.
این شرکت معتقد است که این افزایش نرخ بهره خواهد بود و می خواهد خود را از ریسک و هزینه های ثابت محافظت کند - دارای مبادله نرخ بهره دو ساله است. این بانک برای دو سال از 2: 45 ٪ نقل قول برای نرخ بهره ثابت را ارائه می دهد.
این شرکت وام را پرداخت می کند - 3M EURIBOR + 1. 00 ٪
این شرکت مبادله ای را دریافت می کند - 3M EURIBOR
شرکت مبادله نرخ بهره را پرداخت می کند - 2: 45 ٪
این معامله بسیار ساده است و می تواند به شرکت ها کمک کند تا خود را از قرار گرفتن در معرض خطر محافظت کنند ، اما شرکت های B& H هنوز از تمام مزایایی که مشتقات ارائه می دهند آگاه نیستند. همچنین ، سیاست گذاران باید شرایط مالی را برای توسعه مشتقات و به ویژه در مورد آموزش ایجاد کنند ، بنابراین شرکت کنندگان در بازار مالی مشتقات را چیزی پیچیده یا فعالیت به عنوان گمانه زنی های بی فایده نمی دانند.
FX Market خطرناک است و این بخش از بازار نیاز به احتیاط بالایی دارد ، با توجه به اینکه اقتصاد B& H کوچک و عمدتاً واردات گرا است ، تجربه شرکت ، اهداف سرمایه گذاری ، شرایط سرمایه گذاری و با توجه به اینکه اقتصاد B& H کوچک است. شرکت ها در تجارت بین المللی شرکت کنندگان مهم نیستند به طوری که حجم معاملات آنها در مقایسه با شرکتهای بزرگی که از مشتقات برای کاهش ریسک استفاده می کنند ، به طور قابل توجهی اندک است. بوسنی و هرزگوین تنها کشورهایی با کمبود بازار مشتقات نیستند.
همین وضعیت در محله صربستان است که در آن بازار مشتقات وجود ندارد. این قانون توسعه این ابزارها و بازار مشتقات را ممنوع نمی کند ، اما ساختار فعلی زیرساخت هایی برای توسعه بازار مشتقات ندارد. این بدان معناست که کشورهای انتقال هنوز مسیری طولانی در شامل سیستم های مالی خود در سیستم مالی جهانی دارند.
5. نتیجه گیری و توصیه برای مطالعات آینده
مشتقات ابزاری مهم مالی بازارهای مدرن است. مشتقات قادر به وجود در بازار مالی برای تأمین زیرساخت های مالی و یک سیستم مالی پایدار ضروری است. مشتقات ابزارهایی هستند که به طور گسترده در سراسر جهان مورد استفاده قرار می گیرند. علاوه بر عملکردهای اساسی محافظت ، از مشتقات و برای اهداف سوداگرانه با هدف سود سریع استفاده می شود.
می توان نتیجه گرفت که منطقی اصلی برای استفاده اندک از ابزارهای مشتق به دلیل عدم اطلاعات در مورد روشهای استفاده از مشتقات و عدم آگاهی در مورد مزایای احتمالی این دستگاه ها در حوزه مدیریت ریسک است. این امر نه تنها در مورد کارمندان شرکت بلکه برای کارمندان بانک نیز صدق می کند. همچنین ، مهمترین عامل محدود کننده استفاده از مشتقات بزرگتر می تواند تعداد نسبتاً کمی از عملیات تجاری باشد که توسط شرکت های B& H در بازار جهانی و همچنین عدم وجود حرکات قابل توجه در بازار ارز B& H به دلیل ترتیب هیئت مدیره ارز بانک مرکزی B& H انجام شده است.(یعنی BAM دوره ثابت در برابر EUR و به تبع آن ، سطح نسبتاً کمی از ریسک ارز که شرکت ها در معرض آن قرار دارند ، به استثنای BAM/USD) . 8 در میان عوامل خطر که توسط شرکت ها از طریق استفاده از مشتقات مالی مورد توجه قرار می گیرد ، نوسانات جریان نقدی است، نوسانات درآمد و محافظت از موقعیت ترازنامه.
شرکت های B& H به دلیل عدم آگاهی و به دلیل هزینه های بالاتر برای حفظ نمونه کارها مشتقات ، به جای هزینه های مربوط به خطرات مالی ، تصمیم به استفاده از مشتقات استفاده نمی کنند. با این وجود ، پیشنهاد محصولات مشتق در B& H با چشم انداز قابل احترام است که شامل محصولات اضافی مانند مبادله نرخ بهره ، بر خلاف پیشنهاد مشتق در کرواسی است. علاوه بر این ، برخی از شرکت ها انتظار دارند در عملیات تجاری آینده خود از ابزارهای مشتقات مالی فعلی و جدید استفاده کنند. اما در حال حاضر ، اگر آنها بخواهند شیوه های مدیریت ریسک مالی خود را بهبود بخشند ، به دلیل هزینه های بالاتر (که عمدتا ناشی از مقررات بانکها و نرخ سود هدفمند آنها است) و با وجود تجربه مثبت آنها ، شرکت های B& H متأسفانه باید از مشتقات معامله شده مبادله استفاده کنند. از بازارهای کشورهای توسعه یافته بیشتر از مشتقات در بازار داخلی OTC.
همانطور که خلاصه می کنیم فرضیه را می توان تأیید کرد. تحقیقات بیشتر حاکی از نیاز به تجزیه و تحلیل عمیق تر از استفاده از مشتقات توسط شرکتهای غیر مالی در سایر کشورهای منطقه (به عنوان مثال صربستان ، مونته نگرو ، مقدونیه ، احتمالاً آلبانی) است. همچنین ، ما تحقیقاتی را توصیه می کنیم که شامل یک شبیه سازی از یک مرکز بازار مبادله ای مشتق شده از مبادله باشد. چنین شبیه سازی به نشان دادن مزایا و هزینه های احتمالی ، تنظیم احتمالی ، اتصالات و پشتیبانی از سایر بازارهای مشابه (یا بخش های آنها) و غیره کمک می کند.
در آینده ، امید این است که بانک ها به ویژه در زمینه آموزش کارمندان خود در این زمینه انجام دهند و این شرکت انواع جدیدی از اوراق بهادار مشتق را ارائه می دهد زیرا بانک های B& H بسیار مایع هستند و توانایی ارائه این نوع را دارندسرمایه گذاری و توسعه آنها ، اما لازم است ایجاد یک معماری مالی باشد که پایه و اساس توسعه بیشتر باشد.
| بودجه: این مطالعه هیچ پشتیبانی مالی خاصی دریافت نکرد. |
| منافع رقابتی: نویسندگان اعلام می کنند که هیچ علاقه رقیب ندارند. |
| مشارکت کنندگان/تصدیق: همه نویسندگان به طور مساوی در مفهوم و طراحی مطالعه نقش داشتند. |
منابع
Acharya ، V. ، M. Breer ، R. Engle ، A. Lynch and M. Richardson ، 2009. مشتقات - نوآوری نهایی مالی. بازگرداندن ثبات مالی: نحوه تعمیر یک سیستم شکست خورده ، 233: 241.
Crouhy ، M. ، D. Galai and R. Mark ، 2006. ملزومات مدیریت ریسک. نیویورک: مک گرا-هیل.
Halilbegovic ، S. and B. Elvisa ، 2016. محدودیت ها و ناسازگاری های استفاده مستقل از شاخص Stochastics در معاملات سهام.
Kozarevic ، E. و M. K. Jukan ، 2014. توسعه بازار مشتقات در بوسنی و هرزگوین: حال یا آینده؟مجله بین المللی پرونده های مدیریت ، 13 (3): 637-646.
Miloš ، S. D. ، 2007. مشتقات به عنوان ابزارهای مدیریت ریسک مالی: مورد شرکتهای غیر مالی کرواسی و اسلوونی. نظریه و عمل مالی ، 31 (4): 395-420.
روسو ، P. L. و R. Syla ، 2003. سیستم های مالی ، رشد اقتصادی و جهانی سازی. جهانی سازی در دیدگاه تاریخی. انتشارات دانشگاه شیکاگو: 373-416.
Rovčanin ، A. و H. Aida ، 2014. استفاده از مشتقات مالی در اهداف مدیریت ریسک شرکتهای غیر مالی در بوسنی و هرزگوین 1. روندهای معاصر و چشم انداز بهبود اقتصادی: 65.
Spasojević ، J. ، 2011. Uloga kreditnih derivata u tekućoj finansijskoj Krizi. Bankarstvo ، 40 (11-12): 92-111.
Sundaram ، R. K. ، 2013. مشتقات در توسعه بازار مالی. رشد بین المللی.
وب
| نظرات و نظرات بیان شده در این مقاله ، نظرات و نظرات نویسنده (ها) ، بررسی اقتصادی و مالی آسیا برای هرگونه ضرر ، خسارت یا مسئولیت و غیره مسئول یا پاسخگو نخواهد بود. محتوای. |

ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
