- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع

آخرین مطالب
امکانات وب


در یک زمان ، قانون تجاری جدید به طور کلی مانع از دریافت یک شخص مجروح برای سود از دست رفته به دلیل طرف مقابل می شود که اگر شخص مجروح یک تجارت تازه تأسیس باشد (R. Du ، بازیابی خسارات برای سود از دست رفته ، چاپ 3D.، 1987). در صورت وجود سابقه سود گذشته ، سودهای آینده بسیار "نامشخص و سوداگرانه" به نظر می رسید ، به ویژه در جو پیشرفت گرا در اواخر دهه 1800 هنگامی که قوانینی که تعیین می کند خسارت برای اولین بار ایجاد شده است (Hickman v. Coshocton Real Estate. ، 58 برنامه اوهایو. 38 (برنامه Ohio Ct. 1936)). علاوه بر تمایل آنها برای محدود کردن خسارات بیش از حد ، دادگاه ها اغلب با اختیار اعضای هیئت منصفه با اختیار لازم برای ارزیابی معقول بودن برآورد سود آینده (B. Bollas ، قانون تجاری جدید و انکار سود از دست رفته ، 48 ایالت اوهایو L. J. (1987)).< Pan> بازیابی سود از دست رفته برای شرکت های نوپا
در یک زمان ، قانون تجاری جدید به طور کلی مانع از دریافت یک شخص مجروح برای سود از دست رفته به دلیل طرف مقابل می شود که اگر شخص مجروح یک تجارت تازه تأسیس باشد (R. Du ، بازیابی خسارات برای سود از دست رفته ، چاپ 3D.، 1987). در صورت وجود سابقه سود گذشته ، سودهای آینده بسیار "نامشخص و سوداگرانه" به نظر می رسید ، به ویژه در جو پیشرفت گرا در اواخر دهه 1800 هنگامی که قوانینی که تعیین می کند خسارت برای اولین بار ایجاد شده است (Hickman v. Coshocton Real Estate. ، 58 برنامه اوهایو. 38 (برنامه Ohio Ct. 1936)). علاوه بر تمایل آنها برای محدود کردن خسارات بیش از حد ، دادگاه ها اغلب با اختیار اعضای هیئت منصفه با اختیار لازم برای ارزیابی معقول بودن برآورد سود آینده (B. Bollas ، قانون تجاری جدید و انکار سود از دست رفته ، 48 ایالت اوهایو L. J. (1987)). بازیابی سود از دست رفته برای شرکت های نوپا
در یک زمان ، قانون تجاری جدید به طور کلی مانع از دریافت یک شخص مجروح برای سود از دست رفته به دلیل طرف مقابل می شود که اگر شخص مجروح یک تجارت تازه تأسیس باشد (R. Du ، بازیابی خسارات برای سود از دست رفته ، چاپ 3D.، 1987). در صورت وجود سابقه سود گذشته ، سودهای آینده بسیار "نامشخص و سوداگرانه" به نظر می رسید ، به ویژه در جو پیشرفت گرا در اواخر دهه 1800 هنگامی که قوانینی که تعیین می کند خسارت برای اولین بار ایجاد شده است (Hickman v. Coshocton Real Estate. ، 58 برنامه اوهایو. 38 (برنامه Ohio Ct. 1936)). علاوه بر تمایل آنها برای محدود کردن خسارات بیش از حد ، دادگاه ها اغلب با اختیار اعضای هیئت منصفه با اختیار لازم برای ارزیابی معقول بودن برآورد سود آینده (B. Bollas ، قانون تجاری جدید و انکار سود از دست رفته ، 48 ایالت اوهایو L. J. (1987)).
تغییر نگرش نسبت به اعضای هیئت منصفه، اجماع متمرکز بر بی عدالتی ذاتی در مورد مشاغل جدید، و به رسمیت شناختن تخصیص غیربهینه اقتصادی منابع که قانون تجارت جدید تشویق می کند، همگی در تغییر تفسیر قانون به دور از یافته ها نقش داشته اند. همانگونه که بولاس در مجله حقوق ایالت اوهایو و اورت گی وارنر و مارک آدام نلسون در "بازیابی سود از دست رفته"، 39 Mercer L. Rev. (1988) اشاره کردند. مایکل ال رابرتز در مقاله خود با عنوان "بازیابی برای کسب و کار جدید یا تاسیس نشده" (قانون آلاباما . (مارس 1987)) می گوید، در اکثر موارد، تاکید بر این واقعیت است که سود از بین رفته است، نه بر معیار مطلق. از آن سودهادر نتیجه، محاسبه سود از دست رفته دیگر نیازی به انطباق با الزامات «قطعیت مطلق» ندارد. استاندارد «اطمینان معقول» که در مورد کسب و کارهای موجود با سابقه سود به کار می رود، برای شرکت های جدید نیز به کار گرفته شده است (مایکل جی استوارت، تکامل قانون کسب و کار جدید، 17 کامبرلند L. Rev. (1986)). با این حال، همانطور که در Schonfel v. Hilliard، 62F مشهود است. پشتیبانیدادگاه های 2d 1062 (S. D. N. Y 1999) و Tipton v. Mill Creek Gravel, Inc., 373 F. 3d 913 (2004) هنوز زمانی که طرف هیچ سابقه مالی نداشته باشد، رسیدگی دقیق به دعاوی از دست رفته سود می دهند. واضح است که وقتی یک کسب وکار می تواند سابقه سودآوری را چه در بلندمدت و چه در گذشته نزدیک نشان دهد، این سودآوری اغلب می تواند به طور منطقی در آینده پیش بینی شود (با ثابت نگه داشتن سایر متغیرها). علاوه بر این، اگر در قرارداد قراردادی بین دو طرف به سودهای مورد انتظار اشاره شده باشد، تعیین مقدار آن سود از دست رفته در صورت نقض بدون مشکل انجام می شود.
هنگامی که با کمی کردن سود از دست رفته برای مشاغل جدید با سابقه درآمد کم یا بدون سابقه قبل از نقض مواجه می شوید، کمی سازی سود از دست رفته بیشتر به چالش تبدیل می شود. خوشبختانه، کاربرد گسترده استاندارد «قطعیت معقول» روش های متعددی را برای تعیین کمیت خسارت بدون نیاز به اطمینان کامل و مطلق در مورد میزان ممکن می سازد. رویکرد خاص اتخاذ شده به تأثیر عملیاتی نقض بر تجارت جدید بستگی دارد. شرکتی که به دلیل نقض شکست می خورد، نیاز به تجزیه و تحلیل کمی متفاوت از شرکتی دارد که با ظرفیت کاهش یافته یا در سطحی به فعالیت خود ادامه می دهد. با این حال، صرف نظر از رویکرد اتخاذ شده، یک نگرانی اساسی بر فردیت پرونده متمرکز است.
1. شرکت تجاری ادامه دارد
اگر شرکت تجاری از نقض جان سالم به در ببرد ، ارقام درآمد پس از نقض ، چه برای طرف آسیب دیده و چه برای شخص دیگری که شرکت را در همان مکان ادامه می دهد ، ممکن است برای تقریبی سود از دست رفته به دلیل نقض استفاده شود.
سود پس از نقض ، طرف مجروح
در بعضی موارد ، تجارت آسیب دیده ممکن است بتواند تجارت را در همان منحنی رشد که قبل از نقض وجود داشته باشد ، از سر بگیرد. اگرچه هیچ آسیب دائمی رخ نداده است ، اما این تجارت از زمان نقض تا زمان بازگشت تولید به حالت عادی ، کمبود درآمد را تجربه کرده است. سود همیشه در نتیجه نقض تاخیر خواهد داشت.
توجه کنید که این روش در زمان نقض به سودآوری متکی نیست. در عوض ، آن را بر زمان سود متمرکز می کند. در شرایط محدود ، ممکن است استفاده از شماره درآمد پس از نقض به عنوان پروکسی برای درآمد مورد انتظار در دوره کمبود باشد. علاوه بر این ، استفاده از این روش به شدت به ادامه بازار و عوامل تولید موجود پس از نقض بستگی دارد.
McDermott در مقابل شرکت فرش خاورمیانه Associated ، 811 F. 2d 1422 ، (یازدهم Cir. 1987) (مکه) این مفهوم را در تعیین جایزه خسارت برای سود از دست رفته اعمال کرد. شاکیان مک درموت و معیار شرکت وی میلز در هنگام ساخت یک کارخانه فرش در خاورمیانه به عنوان همکار خانواده سلطنتی کویت خدمت می کردند. در نتیجه ناتوانی مک درموت در انجام وظایف قراردادی خود ، تولید این تسهیلات پشت برنامه قرار گرفت. علاوه بر این ، مک درموت مواد اولیه را سفارش داد که با تجهیزات تولیدی که قبلاً نصب شده بودند ناسازگار بودند. در ترکیب ، این عوامل باعث تأخیر هشت ماهه در تولید فرش ها شد. مکه برای سالهای 1979 ، 1980 و 1981 متحمل خسارات شد و قبل از اینکه آتش سوزی کارخانه را در سال 1982 نابود کرد. یک کارخانه فرش جدید که در اواخر سال 1982 تکمیل شد ، سودآور بود.
شهادت متخصص با استفاده از یک مدل اقتصادی فرضی که شامل متغیرهای بازار است ، نشان داد که "تأخیر در شروع تولید باعث تأخیر متناقض در رسیدن به سودآوری کامل خواهد شد."نکته قابل توجه ، سود براساس بیانیه سود و زیان مکه برای سال 1983 ، بیش از چهار سال پس از این نقض و با یک تسهیلات بازسازی شده اهدا شد. ارقام درآمد پس از آتش کافی بود زیرا متغیرهای مربوطه ثابت ماندند. تسهیلات جدید همان نوع فرش را تولید می کرد ، از ماشین آلات مشابه استفاده می کرد و در همان بازار به عنوان تسهیلات نابود شده فعالیت می کرد. الگوی کاهش ضررها درست قبل از آتش سوزی ، مطابق با الگوی اقتصادی متخصص ، نشان می دهد که مکه به زودی به سودآوری رسیده است.
شهادت خبره به طور قانع کننده سود از دست رفته را کم کرد زیرا مدل اقتصادی از جایگزینی عملکرد تسهیلات جدید برای قدیمی حمایت می کند. علاوه بر این ، این مدل به درستی متغیرهایی مانند تغییر در مدیریت ، نیروی کار ، سرمایه و مواد اولیه را به خود اختصاص داده است. سرانجام ، وجود یک بازار "پایدار و انحصاری" مصر و محافظت از رقابت خارجی ، تجزیه و تحلیل را با از بین بردن بسیاری از متغیرهای مرتبط با یک سیستم بازار آزاد ساده کرد.
سود پس از نقض ، تجارت جانشین
این امکان وجود دارد که شخص مجروح ممکن است محل فعالیت های قبلی را خالی کند ، و فقط در همان تجارت جایگزین شرکت دیگری شود. در این حالت ، با فرض اینکه متغیرهای بازار ثابت مانده اند ، می توان براساس مقایسه نهاد تجاری جایگزینی با اصل ، برون یابی محاسبه کرد. باید در اینجا مراقبت شود تا اطمینان حاصل شود که تجارت جایگزینی در واقع با اصل قابل مقایسه است. محاسبه سود از دست رفته در این شرایط با استفاده از تکنیک های معیار به کمیت نزدیک می شود.
2. شرکت تجاری متوقف می شود
استفاده از ارقام درآمد پس از نقض ، هنگامی که یک تجارت صرفاً یک کمبود موقت در تولید درآمد را تجربه می کند یا توسط یک نهاد متفاوت ادامه می یابد ، معقول است. با این حال ، در صورتی که تجارت جدید قادر به بهبودی از این نقض نباشد ، نه تاریخ قابل توجهی و نه آینده سود ثبت شده خواهد داشت. اگرچه این مسئله مهم است ، سود از دست رفته هنوز هم ممکن است با اطمینان معقول اندازه گیری شود.
در همه موارد ، مهمترین مرحله شامل شناسایی عوامل مهم موفقیت است. عوامل موفقیت بحرانی ، همانطور که از نام آن پیداست ، عناصری هستند که برای موفقیت در یک تجارت خاص کاملاً ضروری هستند. اگرچه بیشتر مشاغل دارای هسته اصلی مهارت ها و ویژگی های اساسی هستند که باعث افزایش زنده ماندن اقتصادی می شوند ، اما ترکیب این مهارت ها می تواند در بین مشاغل فردی متفاوت باشد. عناصری که برای موفقیت یک تجارت خدمات محور مهم هستند ممکن است با یک تجارت با سرمایه گذاری متفاوت باشد. به عنوان مثال ، عوامل مهم موفقیت برای یک آبگرم بهداشتی ممکن است شامل موقعیت مکانی ، قدرت بازاریابی ، اعتبار کارمندان ، تخصص مدیریت و سرمایه نوپا باشد. از طرف دیگر ، عوامل مهم موفقیت برای یک تولید کننده رایانه ممکن است سرمایه کافی ، فناوری ثبت شده ، کانال های توزیع ، روابط تأمین کننده و روابط کارگروه سودمند باشد.
عملیات کوتاه مدت و پیش واکشی
قبل از نقض ، تجارت جدید ممکن است سطح عملیات کوتاه مدت را تجربه کرده باشد. حتی اگر مشاغل کمتر از یک سال فعالیت داشته باشد ، ممکن است اطلاعات کافی برای استخراج سود از دست رفته در نتیجه نقض وجود داشته باشد. تا زمانی که برخی از اطلاعات در دسترس باشد ، می تواند به عنوان نقطه شروع برای مقایسه با آمار صنعت باشد. آمار کلیدی صنعت برای بررسی ، از جمله دیگر ، شامل نسبت های مالی مانند حاشیه سود ، نسبت بدهی به سهام و گردش مالی دریافتنی و موجودی است. سایر اطلاعات حیاتی شامل روند فروش ، هزینه فروش ، هزینه های عمومی و اداری ، پروفایل مشتری و تأثیرات نظارتی بالقوه است. علاوه بر این ، تجزیه و تحلیل کامل از قراردادها مانند قراردادهای فروش ، توافق نامه های اجاره نامه و قراردادهای کارمندان می تواند منبع ارزشمندی از اطلاعات در مورد درآمد و هزینه های پیش بینی شده آینده را ارائه دهد.
حتی در همه موارد لازم نیست که وجود سود را در این دوره مختصر نشان دهد (مرکز حزب بروکریج در مقابل فیشر فودز ، شرکت ، 12 برنامه اوهایو. 3D 130 (1983)). به عنوان مثال ، بیشتر مشاغل جدید دوره اولیه کاهش ضرر را تجربه می کنند و به دنبال آن پیشرفت تدریجی به سودآوری با حرکت کسب و کار منحنی یادگیری را تجربه می کنند. ضرر در مراحل اولیه چرخه زندگی تجارت انتظار می رود ، به ویژه اگر مطابق با میانگین صنعت باشند. اگر این تجارت از عوامل موفقیت بحرانی خاص برای شرکت خاص خود برخوردار باشد ، می توان انتظار داشت که حداقل و همچنین میانگین صنعت را انجام دهد ، و این دلالت بر این دارد که "گوشه" را در برخی از مواقع در آینده (در امتداد میانگین صنعت تبدیل می کند ". منحنی رشد).
مثال
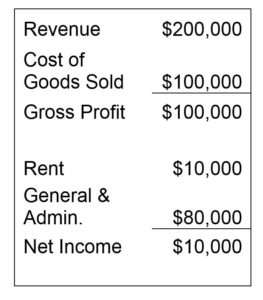
فرض کنید یک تجارت خرده فروشی در تاریخ 1 ژانویه 20x0 فعالیت خود را آغاز می کند و به دلیل نقض قرارداد ، در تاریخ 31 اکتبر 20x0 تجارت را متوقف می کند. علاوه بر این ، فرض کنید اکنون 20x5 ژانویه است و پرونده در حال محاکمه است. درآمد خالص واقعی برای ده ماه منتهی به 10/31/20x0 به شرح زیر است:
اولین قدم شامل پیش بینی نتایج مالی حاصل از 10 ماه اول طی یک دوره 12 ماهه است. در صورت امکان از قراردادها یا توافق نامه ها برای تعیین فعالیت های آینده باید استفاده شود.
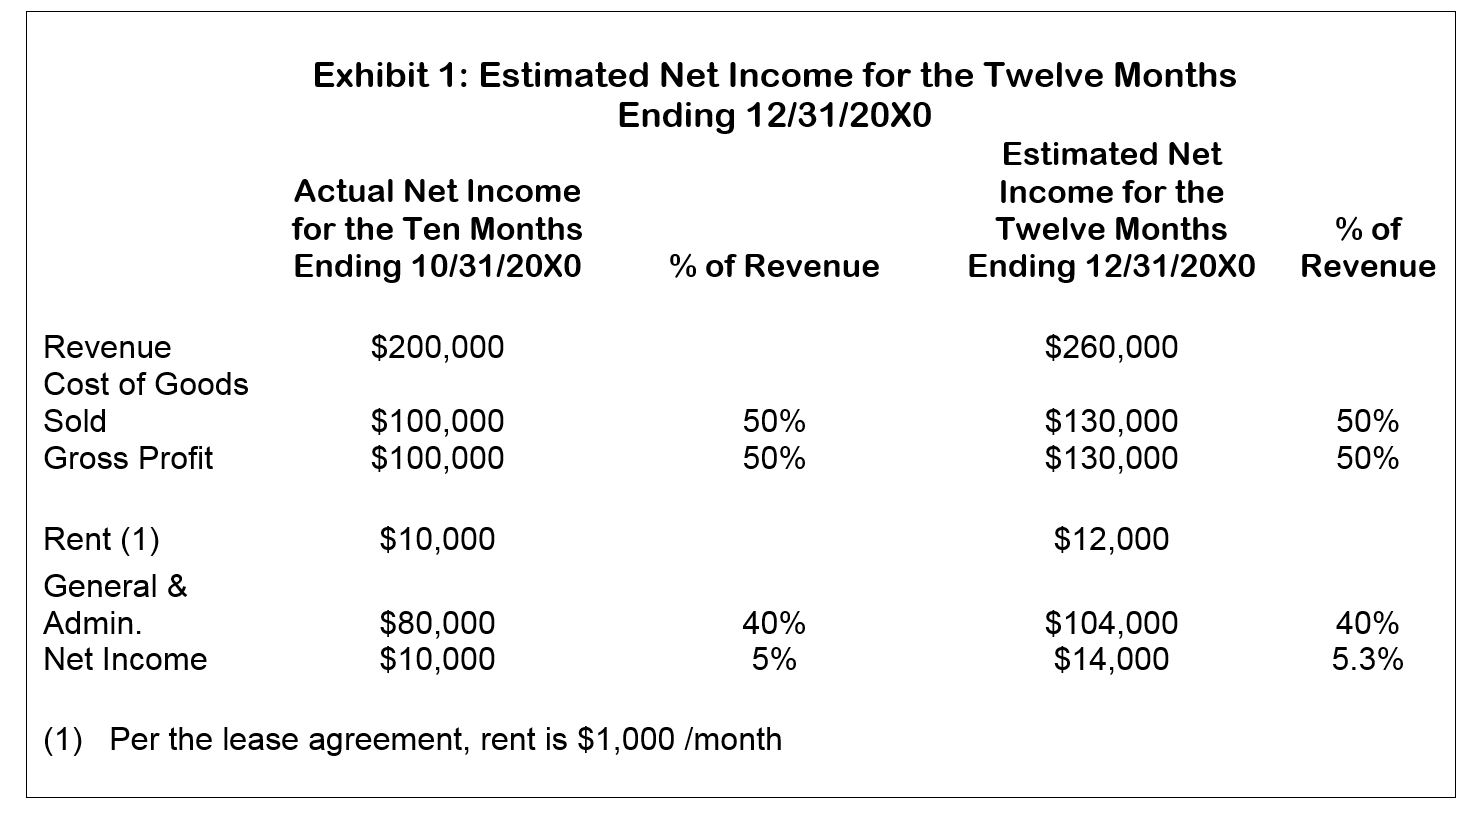
به عنوان مثال ، بگذارید فرض کنیم که هزینه اجاره بها 1000 دلار در ماه تعیین می شود ، همانطور که در توافق نامه اجاره نامه تعیین شده است. بنابراین ، ما انتظار داریم هزینه اجاره 12000 دلار برای دوره 12 ماهه منتهی به 12/31/20x0 (10،000 دلار به علاوه 2،000 دلار اجاره برای نوامبر و دسامبر). در جایی که نمی توان از قراردادها و توافق نامه ها برای نتایج مالی استفاده کرد ، باید از تکنیک های دیگر استفاده شود. فرض کنید که مصاحبه از خرده فروشان مشابه در همان مکان نشان می دهد که فروش ژانویه تا نوامبر نسبتاً ثابت است و دسامبر به طور متوسط دو برابر هر ماه دیگر. ضرب نتایج مالی واقعی برای دوره 10 ماهه منتهی به 10/31/20x0 توسط چند برابر 13/10 تخمین معقول از نتایج برای سال منتهی به 12/31/20x0 را ارائه می دهد (به نمایشگاه 1 مراجعه کنید).
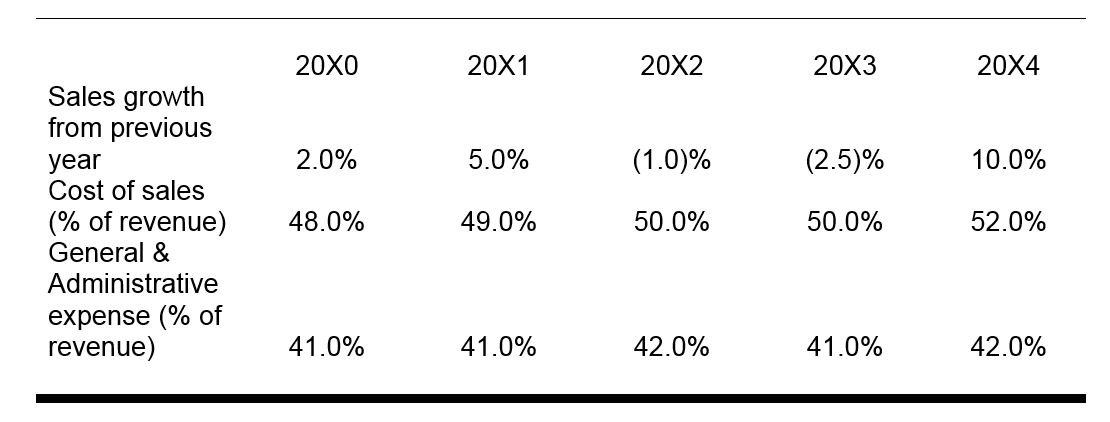
مرحله بعدی شامل جمع آوری داده های صنعت (آمار و نسبت های مالی) برای شرکت هایی است که در همان صنعت با شرکت آسیب دیده فعالیت می کنند. این اطلاعات را می توان با انجام جستجوهای پایگاه داده جمع کرد. به عنوان مثال ، SIC (کد استاندارد صنعت تهیه شده توسط IRS) برای شرکت آسیب دیده می تواند برای جستجوی بانکهای اطلاعاتی مانند Du & Bradstreet ، Nexis و SEC برای داده های مالی خاص برای آن صنعت استفاده شود. بگذارید فرض کنیم که اطلاعات زیر در مورد نتایج مالی یک جستجوی پایگاه داده برای مثال ما کشف شده است (به تصویر زیر مراجعه کنید).
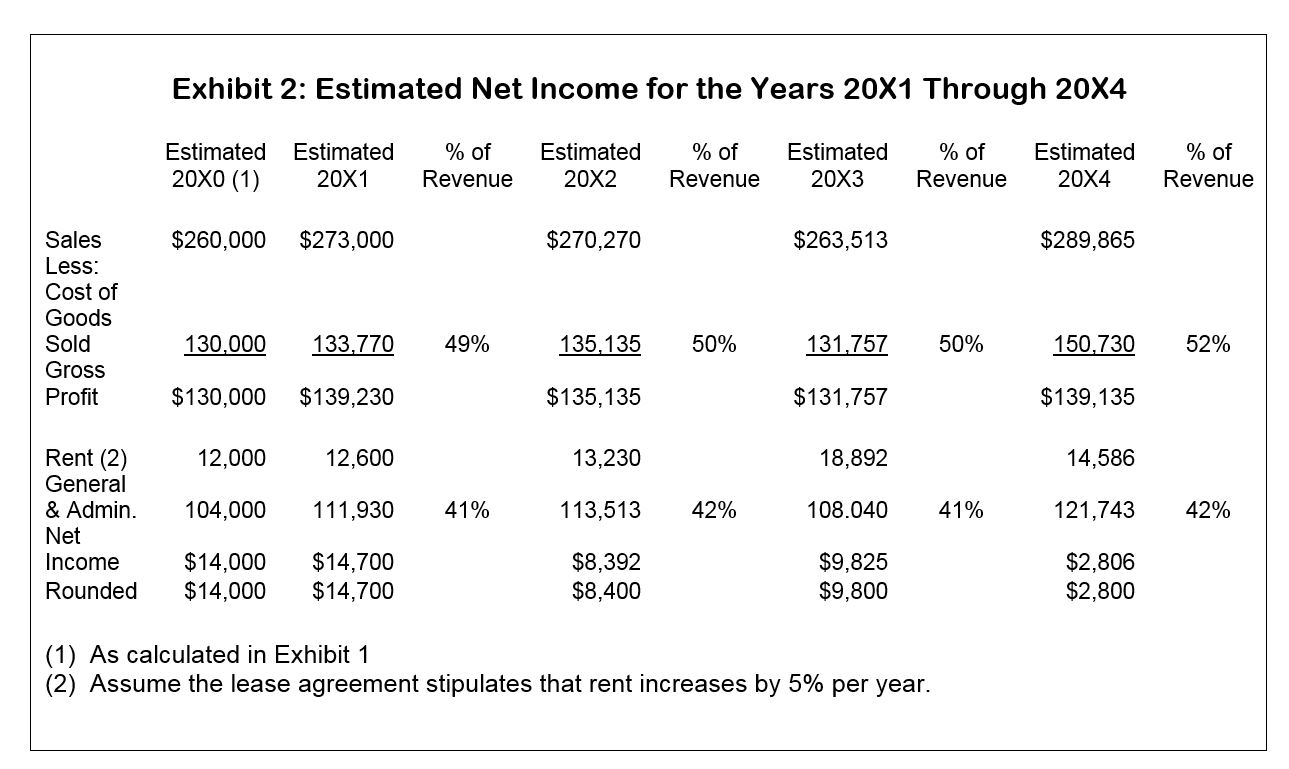
این نسبت ها می توانند برای برآورد نتایج مالی در سالهای 20x1 تا 20x4 برای شرکت آسیب دیده اعمال شوند (به نمایشگاه 2 مراجعه کنید).
توجه داشته باشید که نتایج تخمین زده شده مالی در 20x0 دقیقاً با نسبت صنعت در همان سال مطابقت ندارد. انتظار می رود یک شرکت نوپا با راندمان کمتری نسبت به میانگین صنعت فعالیت کند (که شامل شرکت هایی با تجربه قابل توجه است). با این حال ، با توجه به اینکه نتایج مالی واقعی در 10 ماه اول منتهی به نسبت های تقریبی 10/11/20x0 در 20x0 ، نتایج واقعی برای آن دوره 10 ماهه برای سود پروژه در سالهای آینده استفاده می شود.
ضررهای متحمل شده در طی عملیات اولیه لزوماً مانع از پیش بینی سود در سالهای آینده نمی شود. به عنوان مثال ، اگر شرکت آسیب دیده در مثال زیر در 10 ماه اول 20x0 از ضرر واقعی متحمل شود ، می توان استدلال کرد که نسبت های صنعت باید در 20x0 برای درآمد واقعی یا ضرر خالص در 20x0 به کار گرفته شود. از این گذشته ، به عنوان یک شرکت نوپا ، شرکت مجروح می تواند در دوره اولیه رشد خود ضرر و زیان داشته باشد. با استفاده از نسبت های صنعت ، با فرض عملکرد یک شرکت مستقر ، "اثر راه اندازی" را باطل می کنیم.
به خاطر داشته باشید که میانگین صنعت صرفاً به عنوان دستورالعمل منظور شده است. آنها را نباید کلامی گرفت. متوسط آمار صنعت و آمار خاص شرکت معمولاً متفاوت است ، به ویژه هنگامی که شرکت خاص یک شرکت کاملاً جدید است.
این بدان معنی است که فقط از آمار و نسبت های صنعت باید به عنوان نقطه شروع استفاده شود ، با تنظیماتی که برای تقریب شرایط خاص شرکت آسیب دیده انجام می شود. به عنوان مثال ، اگر می دانید که شرکت آسیب دیده نسبت به میانگین صنعت از بخش بیشتری از تأمین بدهی استفاده می کند ، باید هزینه تخمین زده شده بر این اساس افزایش یابد. علاوه بر این ، اگر شرکت آسیب دیده نسبت به میانگین صنعت فشرده تر باشد ، باید هزینه حقوق و دستمزد بر این اساس تنظیم شود.
معیار
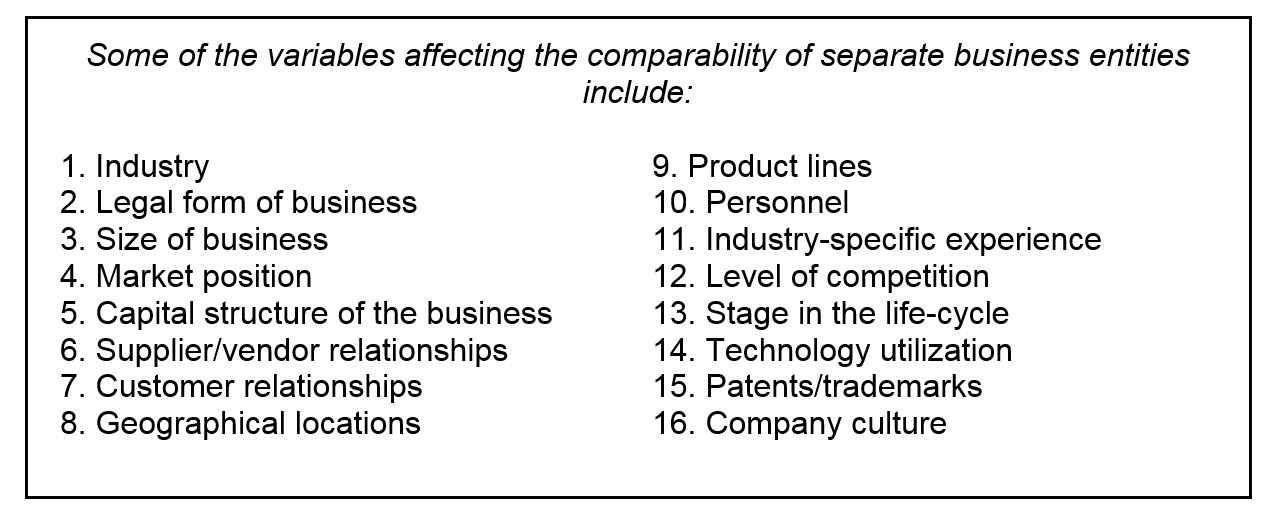
یکی دیگر از روشهای مؤثر که اغلب برای تعیین کمیت سود از دست رفته در هنگام متوقف کردن یک تجارت در حال استفاده است ، معیار است (رجوع کنیداز نظر تئوری ، شرکتی که از نظر اندازه ، مکان ، مدیریت ، خطوط تولید و موقعیت بازار قابل مقایسه باشد ، می تواند همان جریان درآمد تقریبی را تجربه کند. درآمد برای یک شرکت مشابه ، از نظر تئوریک قابل مقایسه است. می توان به عنوان یک پروکسی برای درآمد کسب و کار کمبود استفاده کرد ، مشروط بر اینکه عوامل مرتبط با آن تقریباً معادل مشخص و تعیین می شوند.
اگرچه معیار سازی حس شهودی دارد ، اما اجرای آن دشوار است. در عمل ، هیچ دو شرکت حتی به طور کلی معادل نیستند. تفاوت در تنها یکی از متغیرهای موجود در جعبه زیر می تواند تفاوت فوق العاده ای در عملکرد بین دو شرکت مشابه مشابه ایجاد کند. به عنوان مثال ، دو شرکت انتشارات در همان شهر با کارمندان با اندازه مشابه ممکن است به دلیل اینکه خدمات خود را به مشتریان مختلف بازاریابی می کنند ، از نظر درآمد بسیار متفاوتی داشته باشند.
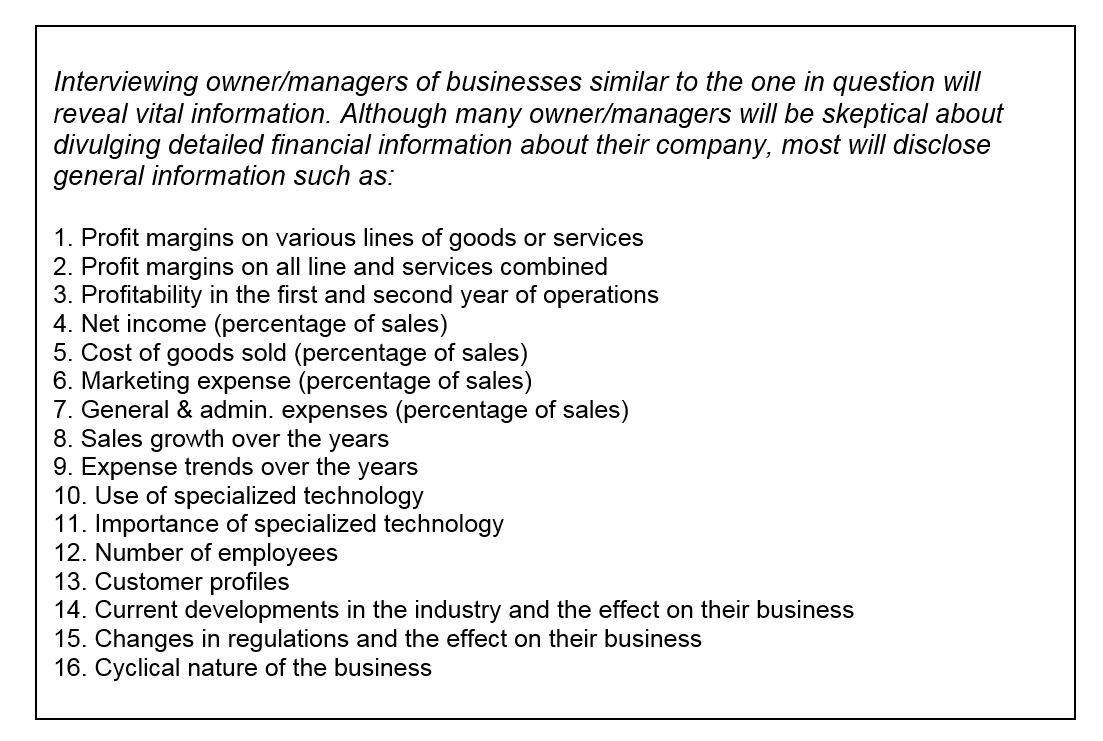
یکی دیگر از مشکلات بالقوه استفاده از معیار به عنوان ابزاری برای برآورد درآمد از دست رفته در در دسترس بودن اطلاعات نهفته است. به دلیل الزامات نظارتی ، شرکت های معامله شده عمومی باید اطلاعات منتخب مالی و حسابداری را در اختیار ذینفعان و سرمایه گذاران بالقوه قرار دهند. بنابراین ، معیار معمولاً می تواند در سطح کلی برای شرکت های معامله شده عمومی استفاده شود. با این حال ، مقایسه شرکتهای خصوصی و غیر تنظیم شده به سادگی دشوارتر می شود زیرا اطلاعات را نمی توان به راحتی بدست آورد.
یک روش مؤثر برای غلبه بر محدودیت ها در دسترس بودن اطلاعات دقیق برای شرکت های خصوصی یا غیر تنظیم شده از طریق استفاده از مصاحبه است.
کلید استفاده از معیار به عنوان ابزاری برای تعیین سود از دست رفته ، این است که می تواند در صورت وجود چیز دیگری ، تخمین کلی از سود را ارائه دهد. اگر یک شرکت تجاری به اندازه کافی مشابه قابل شناسایی باشد ، معیار می تواند ابزاری قدرتمند برای نشان دادن سود از دست رفته باشد. با این حال ، به دلیل فرضیات ساخته شده ، معیار باید با دقت مورد استفاده قرار گیرد ، با توجه ویژه ای به فرضیاتی که در مورد آنچه یک شرکت "آینه" را تشکیل می دهد ، مورد توجه قرار می گیرد. مانند سایر روشها ، باید عوامل موفقیت بحرانی هم برای مشاغل کم هزینه و هم برای مشاغل "آینه" بالقوه شناسایی شود. علاوه بر این ، تفاوت در حقایق بین شرکت آسیب دیده و شرکت معیار باید مورد توجه قرار گیرد و بر این اساس باید تعدیل نتایج مالی انجام شود.
تجربیات گذشته ، مهمانی مجروح
اگر شخص آسیب دیده تجربه قبلی را با یک کسب و کار مشابه کسب کند ، اطلاعات مالی و عملیاتی از آن تجارت ممکن است تقریباً به پیش بینی های مربوط به تجارت جدید و آسیب دیده تبدیل شود. همانطور که در معیار قرار دارد ، تجارت قبلی باید با دقت مورد بررسی قرار گیرد تا اطمینان حاصل شود که به اندازه کافی با تجارت جدید مقایسه می شود. اگر تجارت قبلی آزمون مقایسه را پشت سر بگذارد ، با استفاده از تجربه گذشته ، مزایای دیگری از شهودی از جمله متغیرهای سخت و سخت مانند تجربه خاص صنعت (احتمالاً با همان صاحب/مدیر مشاغل مشابه) است.
فارکس پرشین...
ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
