- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع

آخرین مطالب
امکانات وب


املاک و مستغلات باید به عنوان مصرف رفتار شود ، نه سرمایه گذاری.
20 دسامبر 2022 اشتراک گذاری
این یک حقیقت است که به طور جهانی اذعان می شود که یک آمریکایی در اختیار داشتن یک ثروت خوب باید در خواست وام باشد. من نمی دانم که آیا شما باید یک خانه بخرید. من تمایل ندارم که به شما مشاوره مالی شخصی بدهم. اما من فکر می کنم شما باید نسبت به اسطوره های همراه با موسسه آمریکایی مالکیت خانه و یک محیط سیاسی که ضمن نادیده گرفتن اشکالات بسیاری از آن ، از مزایای آن استفاده می کند ، احتیاط کنید.
اجاره برای جوان یا مالی غیرمسئولانه است - یا به همین ترتیب آنها می گویند. مالکیت خانه تضمینی در برابر شغل گمشده ، در برابر افزایش اجاره ، در برابر اضطراری پزشکی است. این یک وعده به فرزندان خود است که می توانید برای کالج یا عروسی بپردازید یا می توانید یک روز به آنها کمک کنید تا در سالن های مبهم جامعه مالکیت به شما بپیوندند. در آمریکا ، مالکیت خانه فقط صاحب یک خانه و زمینی نیست که در آن ساکن باشد. این یک بانک پیگگی است ، جایی که 50 درصد پایین کشور (با توزیع ثروت) بیشتر ثروت خود را ذخیره می کند. و این یک پدیده بازار طبیعی نیست. این امر با مداخلات متعدد دولت ، از جمله وام 30 ساله با نرخ ثابت ، پیش می رود. آمریکا وزن زیادی را روی شانه های این موسسه قرار داده است. خیلی زیاد.
اجماعی که مالکیت خانه از اجاره مبهم ها کاملاً کاملاً پوسیده است: درباره زمانی که مالکیت خانه به نتیجه نرسد ، در مورد اینکه چه کسی برای آن کار نمی کند ، و سود آن برای برخی از آنها در مورد ضرر و زیان برای دیگران پیش بینی شده است. صحبت کردن در میانگین ماسک ناهمگونی تجربه مالکیت خانه را انجام می دهد. برای بسیاری از افراد ، مالکیت خانه یک شرکت بسیار مفید است ، اما برای دیگران ، به ویژه خانواده های جوان ، با درآمد متوسط و کم درآمد و همچنین سیاهپوستان ، می تواند خطرناک باشد. این نقد چیز جدیدی نیست (حتی در این مجله) ؛در واقع در سال 1945 ، جامعه شناس جان دین بسیاری از نگرانی های من را در این نقل قول از کتاب خود در خانه خود خلاصه کرد: آیا این صدا است؟: "برای برخی از خانواده ها برخی از خانه ها نمایانگر خریدهای خردمند هستند ، اما یک صنعت فرهنگ و املاک و مستغلات که تأیید پتو به مالکیت می دهد ، نشان نمی دهد که خانواده ها و کدام خانه ها هستند."
مالکیت خانه حتی به طور مداوم وعده اصلی تأمین امنیت مالی را تحویل نمی دهد. و به طور مهم ، سوق دادن بیشتر و بیشتر افراد به مالکیت خانه ، در واقع توانایی ما در بهبود نتایج مسکن برای همه را تضعیف می کند.
شانس یک استراتژی سرمایه گذاری نیست
همانطور که اقتصاددان جو کورترایت برای رصدخانه وب سایت شهر توضیح داد ، مسکن یک سرمایه گذاری خوب است "اگر در زمان مناسب بخرید ، در جای مناسب بخرید ، در مورد تأمین اعتبار معامله کنید و در برابر نوسانات بازار بیش از حد آسیب پذیر نیست."این نکته دوم از اهمیت ویژه ای برخوردار است. اگرچه ممکن است آمریکایی های با درآمد بالاتر بتوانند بدون فروش خانه خود ، ضرر و زیان شغلی یا سایر موارد اضطراری مالی را آب و هوا کنند ، اما بسیاری از افراد دیگر این گزینه را ندارند. ایجاد ثروت از طریق مالکیت خانه نیاز به فروش در زمان مناسب دارد و تحقیقات نشان می دهد که تصرفات طولانی تر در یک خانه ترجمه به بازده پایین تر است. اما ممکن است زمان مناسب برای فروش با زمان مناسب برای حرکت شما مطابقت نداشته باشد."خرید کم و فروش زیاد" هنگامی که دارایی که ما در مورد آن صحبت می کنیم ، جایی است که شما زندگی می کنید توصیه های پوچ است. مردم می خواهند در نزدیکی خانواده ، در نزدیکی مدارس خوب ، در نزدیکی پارک ها ، یا در محله هایی با انواع امکانات مورد نظر خود زندگی کنند ، نه مکان خود را مانند سهام پنی تجارت کنند.
یک خانه به یک مکان جغرافیایی خاص محدود می شود ، در برابر شوک های اقتصادی و زیست محیطی محلی که می تواند ارزش زمین یا ساختار خود را در صورت نیاز از بین ببرد ، آسیب پذیر است. نیروهای اقتصادی که تقاضای زندگی در شهرهای ساحلی آمریکا را آب می کنند بسیار قوی هستند ، اما یکی از میراث ماندگار این همه گیر ممکن است یک تغییر در مقیاس بزرگ بسیاری از کارگران به محیط های دور افتاده باشد ، از این طریق ارزش زندگی در نزدیکی مناطق تجاری سوپراستار را کاهش می دهد. شهرهاایجاد شرط بندی در املاک و مستغلات کار دشوار است. در دهه 1990 ، قیمت خانه کلیولند از میانگین ملی و سان فرانسیسکو پیشی گرفت. چقدر مطمئن هستید که می توانید راه های تغییر جغرافیای شهری بر اجاره شما را پیش بینی کنید؟
زمان بندی تنها عامل خارجی نیست که تعیین کند که آیا مالکیت خانه برای آمریکایی ها کار می کند. پرداخت وام مسکن نوعی "پس انداز اجباری" است که در آن افراد با پرداخت هزینه پناهگاه به جای اینکه آگاهانه پول را کنار بگذارند ، پس انداز می کنند. براساس گزارشی از یک اقتصاددان در انجمن ملی ملکی که از سال 2011 تا 2021 به بازار مسکن نگاه می کنند ، با این حال ، تقدیر از قیمت تقریباً 86 درصد از ثروت مرتبط با داشتن یک خانه را تشکیل می دهد. این بدان معناست که تقریباً تمام دستاوردها ناشی از پرداخت وام مسکن (پولی است که شما به معنای واقعی کلمه در خانه قرار داده اید) بلکه از افزایش برچسب های قیمت خارج از کنترل هر صاحب خانه است.
این یک نکته مهم و ناراحت کننده است: مقادیر خانه ، که ظاهراً طبقه متوسط را ساخته اند ، نه بر ارزش عرق یا کار سخت بلکه در شانس. مقادیر خانه بیشتر مربوط به ارزش زمین است ، نه خود ساختار ، و ارزش زمین تا حد زیادی توسط بازارهای کار هدایت می شود. آیا کسی که در سال 1978 خانه ای را در سانفرانسیسکو خریداری کرده است نسبت به کسی که 50 سال بعد سعی در انجام این کار دارد ، باهوش تر یا سخت کوش تر است؟از همه مهمتر ، آیا این نوع شانس تصادفی است که با گذشت زمان کدام ترکیبات ، بهترین راه برای سازماندهی جامعه است؟پاسخ واضح هر دو سؤال خیر.
و برای افرادی که مالکیت خانه برای آنها بیشترین هزینه را پرداخت کرده است؟کسانی که در شهرها یا حومه بازارهای پر رونق زندگی می کنند؟برای آنها ، ارزش خانه آنها به طور مستقیم با کمبود مسکن برای افراد دیگر گره خورده است. این سیستم توسط طبیعت خود در برابر افراد تازه وارد عمل می کند.
سیاست مسکن با تناقض ساخته شده است
در هسته سیاست مسکن آمریکا مخفی مخفی در دید ساده است: مالکیت خانه برای برخی کار می کند زیرا نمی تواند برای همه کار کند. اگر می خواهیم مسکن را برای همه مقرون به صرفه کنیم ، پس باید ارزان و در دسترس باشد. و اگر می خواهیم که مسکن به عنوان یک وسیله نقلیه ثروتمند عمل کند ، ارزش خانه باید با گذشت زمان به میزان قابل توجهی افزایش یابد. چگونه اطمینان حاصل کنیم که مسکن هم برای صاحبان خانه از نظر ارزش قدردانی می کند اما به اندازه کافی ارزان است که همه صاحبان خانه بتوانند وارد آن شوند؟ما نمی توانیم
آنچه این نتیجه گیری کاملاً واضح را مهم می کند این است که چقدر مشترک است که سیاست گذاران بتوانند از هر دو هدف به طور همزمان حمایت کنند. به عنوان مثال ، در بیانیه ای در سال گذشته ابراز تاسف کرد که چگونه "تورم به کتابهای جیبی آمریکایی ها آسیب می رساند" ، رئیس جمهور جو بایدن همچنین خاطرنشان کرد که "ارزش های خانه به پایان رسیده است" به عنوان اثبات این نکته که بهبود اقتصادی در حال انجام است. بنابراین افزایش قیمت ها بد است ، به جز وقتی که به خانه می آید.
سیاست گذاران از واقعیتی که به سرعت قدردانی از قیمت خانه با هزینه هزینه مسکن می آیند ، آگاه نیستند. در واقع ، آنها علیرغم وانمود کردن در غیر این صورت ، بارها و بارها طرف را انتخاب کرده اند. قدرت صاحب خانه در سیاست آمریکا بی نظیر است. افراد ثروتمند تمایل دارند که صاحب خانه باشند و صدای بزرگی در سیاست داشته باشند زیرا احتمالاً آنها به روند سیاسی رای می دهند ، اهدا می کنند و درگیر می شوند.
در یک نظرسنجی در سال 2018 از نمونه ای از شهرداران آمریکا - که در آن بیشتر نگرانی های جدی در مورد قیمت مسکن وجود داشت - کمتر از 25 درصد از پاسخ دهندگان با این جمله موافق بودند که «بهتر است قیمت مسکن در شهر من کاهش یابد». سه سال بعد، پس از اینکه افزایش سرسام آور قیمت های مسکن، بحران مسکن را حتی برای آمریکایی های پردرآمد نیز واقعی کرد، هنوز هم فقط 40 درصد از شهرداران شرکت کننده «قاطعانه» یا «تا حدودی» با این بیانیه موافق بودند. نویسندگان خاطرنشان می کنند که آنها «در میان شهرداران شهرهای غربی و شهرهای گران تر، حمایت تا حدودی بالاتری از این موقعیت پیدا کردند».
تکیه بر یک دارایی هوشمندانه نیست
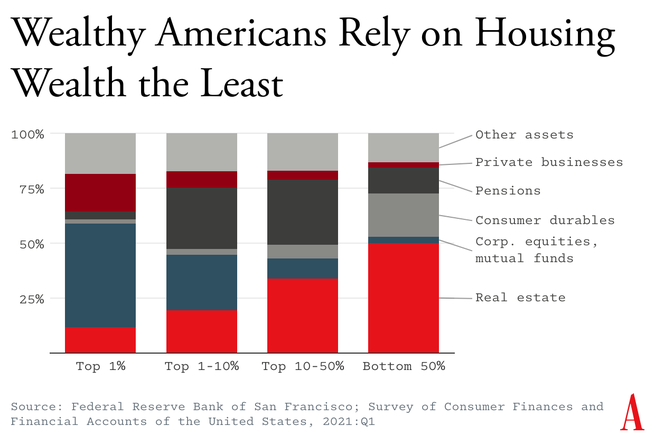
مزیت اصلی که قرار است مالکیت خانه ارائه دهد، امنیت مالی است. با این حال از جهات متعددی در واقع صاحبان خانه را در معرض خطر بیشتری قرار می دهد. با تمرکز ثروت در یک دارایی، صاحبان خانه های طبقه متوسط به ویژه در معرض شوک های اقتصادی و زیست محیطی منطقه ای قرار می گیرند، مانند زمانی که یک کارفرمای بزرگ تصمیم به نقل مکان می گیرد یا یک طوفان مرکز شهر را ویران می کند. رویدادهای خارج از کنترل شما می توانند شما را کاملاً از بین ببرند. پس جای تعجب نیست که ثروتمندترین آمریکایی ها کمترین احتمال را دارند که ثروت خود را در خانه های خود ذخیره کنند. مطمئناً آنها از داشتن خانه های خود سود می برند، اما هر چه آمریکایی ها ثروتمندتر باشند، احتمال بیشتری برای نگهداری دارایی های خود در سهام و صندوق های سرمایه گذاری مشترک دارند.(در طول همه گیری، این تفاوت باعث شد که ثروتمندان ثروتمندتر شوند، زیرا بازار سهام از بازار مسکن بهتر بود.)
سیاست گذاران طرفدار سوق دادن افراد بیشتر به سمت مالکیت خانه اغلب خاطرنشان می کنند که ثروت مسکن به طور منظم برای اهداف مطلوب اجتماعی مانند راه اندازی یک تجارت، بازنشستگی یا کمک به تامین مالی تحصیلات عالی استفاده می شود. اما وقتی از اقتصاددانان Zillow پرسیدم که مردم چگونه از سهام خانه خود استفاده می کنند، آنها تصویر متفاوتی را ترسیم کردند. در طول دو سال گذشته، آنها دریافتند که تقریباً 22 درصد از مردم از سرمایه خانه خود استفاده می کنند و 70 درصد از آن افراد از آن برای بهبود خانه استفاده می کنند. 39 درصد برای پرداخت بدهی؛29 درصد برای پرداخت یک ماشین، یک تعطیلات، یا یک کالای پرهزینه دیگر. و فقط 12 درصد برای دانشگاه. هیچ یک از این تصمیمات به خودی خود بد نیستند، اما با تصورات رایج در مورد نحوه استفاده از ثروت مسکن همخوانی ندارند.(به علاوه، بازسازی با آن ثروت به جای انجام سرمایه گذاری های متنوع تر، در واقع ریسک های مالکیت خانه را افزایش می دهد.) LendingTree به طور مشابه دریافت که بهبود خانه دلیل اصلی درخواست مالکان برای وام های دارایی مسکن یا خطوط اعتباری است..
اعطا می شود ، دو سال گذشته ممکن است یک ناهنجاری باشد. مردم برای بازسازی خانه در طول همه گیر دیوانه شدند. اما حتی تحقیقات پیش از پیش ثبت نام در برابر درک مشترک از نحوه استفاده از صاحبان خانه از عدالت خود کاهش می یابد. در سال 2011 ، سپس اقتصاددانان دانشگاه شیکاگو آتیف میا و امیر صوفی به این موضوع پرداختند که چگونه صاحبان خانه به افزایش ارزش خانه پاسخ دادند و دریافتند که از سهام جدید برای سرمایه گذاری بیشتر یا حتی برای پرداخت مانده های گران قیمت کارت اعتباری استفاده نمی شود بلکه عمدتاً برای بهبود خانه استفاده می شود. یا مصرف دیگریک روند آشنا در این تحقیق نیز پدیدار شد: وام گرفتن در برابر سهام خانه ، دامنه صاحبان خانه در موقعیت های مالی نسبتاً ضعیف است. آنها دریافتند که تقریبا 40 درصد از کل پیش فرض ها از سال 2006 تا 2008 از صاحبان خانه 1997 بودند که به طور تهاجمی در برابر افزایش ارزش خانه های خود وام گرفته اند.
افراد همچنین تمایل دارند هزینه های پنهان مالکیت یک خانه را از جمله مالیات بر دارایی ، آب و برق ، هزینه های نگهداری و نگهداری کم کنند. در مصاحبه ای با UC برکلی پروفسور کارولینا رید در سال 2013 ، یک خانه دار اول با درآمد کم درآمد توضیح داد:
وی گفت: "سه ماه پس از خرید خانه ، بدهی کارت اعتباری خود را سه برابر کردیم. ما آنقدر روی تهیه خانه متمرکز بودیم ، در مورد هزینه های متحرک فکر نمی کردیم. و مواردی مانند خرید قوطی زباله برای حمام یا پرده. من فکر می کنم باید هر روز به هدف رفته ام و با 300 دلار چیزهای ارزش بیرون رفتم. "
نابرابری اجتناب ناپذیر است
مقادیر خانه به طور یکنواخت افزایش نمی یابد ، این بدان معنی است که دستاوردهای صاحبان خانه با درآمد ، جغرافیا و نژاد متفاوت است. از سال 2010 تا 2020 ، 71 درصد از افزایش ارزش مسکن تحت اشغال مالک برای صاحبان خانه های با درآمد بالا جمع شده است. توزیع جغرافیایی مقادیر مسکن ممکن است قابل پیش بینی نباشد ، و گاهی اوقات تعجب آور است ، اما لزوماً تصادفی نیست. مناطق ریسک پذیر تمایل به مناطق مقرون به صرفه تر دارند زیرا افرادی که می توانند برای زندگی در جای دیگر بپردازند ، این کار را انجام می دهند. این بدان معناست که خطرناک ترین سرمایه گذاری ها ، و در نتیجه بدترین نتایج بالقوه برای صاحبان خانه ، در بین افرادی که ثروت کمتری دارند ، متمرکز شده است. این اختلافات اجتناب ناپذیر است. این دقیقاً به همین دلیل است که وسواس سیاسی ما با مالکیت خانه به عنوان یک سرمایه گذاری بسیار گمراه شده است.
یک دستور کار طرفدار خانه یک ذهنیت می تواند سیاست گذاران را به چشم پوشی از هزینه های عظیم بالقوه سوق دهد. به عنوان مثال ، سال گذشته ، NPR دریافت که وزارت مسکن و توسعه شهری خانه های سلب مالکیت را در مناطق سیل تعیین شده فدرال در خریداران مظنون بارگیری کرده است ، که بسیاری از آنها برای اولین بار صاحبان خانه بودند. سخنگوی HUD با توضیح اینکه آژانس می خواهد اطمینان حاصل کند که "ارزش املاک" در این مناطق حفظ شده است ، این اقدام را توجیه کرد ، بنابراین ترک خانه ها از این رو غیرقابل قبول بود. بیشتر از فروش یک دارایی آسیب پذیر تقریباً مطمئن است که ثبات مالی خود را از بین می برد؟
نابرابری های نژادی در مسکن کاملاً مشهور است اما ارزش استرس را دارد. در سال 2018 ، محققان مؤسسه بروکینگز ، آندره م. پری ، جاناتان روتول و دیوید هششبرگر خانه ها را در محله های اکثریت سیاه با جوامعی که ساکنان بسیار کمی دارند و یا هیچ ساکنان سیاه پوستی ندارند ، مقایسه کردند و دریافتند که حتی هنگام کنترل "امکانات مشابه" (کیفیت مدرسه ، ، کیفیت مدرسه ، مدرسه ،دسترسی به مشاغل ، جرم و جنایت) ، خانه ها در محله های اکثریت سیاه 23 درصد کمتر ، تقریباً 48،000 دلار در خانه و 156 میلیارد دلار ضرر تجمعی است.
پری در کتاب خود که قیمت شما را می داند ، توضیح می دهد که محله های اکثریت سیاه دارای میزان جرم بالاتری ، زمان رفت و آمد طولانی تر و کمتر امکانات عمومی خوب (مانند مدارس با امتیاز بالا) و برنامه های خصوصی (مانند رستوران های بسیار دارای رتبه) هستند. اگرچه این عوامل البته بر قیمت تأثیر می گذارد ، اما آنها فقط نیمی از دیفرانسیل بین محله های سیاه و سفید را توضیح می دهند. بقیه ، پری به نژادپرستی نسبت می دهد. پری برای من توضیح داد: "ارزش ، به طور کلی ، از نظر اجتماعی ساخته شده است ، و بخش اعظم روشی که ما شیوه هایی را برای ارزش گذاری خانه ها ایجاد کرده ایم ، ریشه در سیستم های اعتقاد نژادپرستانه دارد."
سیاست بهتر دولت می تواند برخی از نابرابری های نژادی را برطرف کند ، اما نه همه. ارزش خانه ذهنی است. بدیهی است که شرایط بازار کار و سرمایه گذاری های عمومی نقش بزرگی را ایفا می کند ، اما زیبایی شناسی نیز چنین است و گاهی اوقات احساس غیر قابل تعلق به تعلق دارد که نمی توان آنها را اندازه گیری یا توضیح داد ، گاهی اوقات حتی برای خودمان. هنگامی که یک خریدار آینده نگر وارد یک محله می شود و چندین همسایه سیاه را می بیند ، هیچ مقدار قانون دولتی نمی تواند آنها را از آگاهانه یا ناخودآگاه ارزیابی ارزیابی خود از ارزش محله متوقف کند. براساس تحقیقات اقتصاددان متیو کان ، این ارزیابی های ذهنی برای تقدیر از قیمت خانه ، مالیات سیاه را برای تقدیر از قیمت خانگی ایجاد می کند: میانگین مالک 2007 که در سال 2018 فروخته شده است ، بازده سالانه 0. 9 درصدی کسب کرده است ، در حالی که میانگین فروشنده سیاه پوست 0. 4 درصد بازده کسب کرده است.
حتی هنگامی که آمریکایی های سیاه پوست از طریق مالکیت خانه ثروت ایجاد می کنند ، رکود در اقتصاد آنها را از بین می برد. طبق اعلام موسسه سیاست اقتصادی ، از سال 2005 تا 2009 ، یک دوره زمانی که بحران سلب حق اقامه دعوی را در بر می گیرد ، خانواده های سیاه پوست 53 درصد ارزش خالص خود را می بینند ، در حالی که خانوارهای سفید پوست فقط 17 درصد کاهش داشتند. و از طرف تلنگر ، هنگامی که بازار مسکن به خوبی کار می کند ، خانوارهای سیاه پوست تمایل به سود کمتر از افراد سفید پوست دارند. بوستون فدرال تخمین زد که از ژانویه تا اکتبر 2020 ، با کاهش نرخ وام ، 12 درصد از سفیدپوستان ، 14 درصد آسیایی و 9 درصد از وام گیرندگان اسپانیایی خانه های خود را مجدداً بازسازی کردند - در اینجا تنها 6 درصد از وام گیرندگان سیاه پوست انجام دادند ، احتمالاً به دلیل عوامل خطرمانند نمرات اعتباری پایین. محققان دریافتند که پس انداز بازپرداخت در سال 5. 3 میلیارد دلار کاهش پرداخت در سال - که تنها 3. 7 درصد به خانواده های سیاه می رفتند.
یک نابرابری نهایی که اغلب در زیر رادار پرواز می کند ، نابرابری نسلی است. هنگامی که آمریکایی ها تحت این انتظار که ارزش همیشه از آن قدردانی می کند ، خانه هایی را خریداری می کنند ، این یک انتظار است که شخص دیگری آن افزایش قیمت را بپردازد. در سال 2018 ، نوشتن برای رصدخانه City ، نویسنده و کارشناس مسکن دانیل کی هرتز به طور مناسب مالکیت خانه را به عنوان یک طرح پونزی توصیف کرد: "به عبارت دیگر ، انتقال گسترده ثروت از افراد جوان به افراد مسن ، در مورد ضمنی است. قول دهید که وقتی این جوانان پیر می شوند ، جوانان جدیدی وجود خواهند داشت که مایل به پول بیشتری به آنها باشند. و البته ، با افزایش قیمت ها ، تنها جوانانی که قادر به خرید این طرح پونزی هستند ، خودشان کاملاً خوب هستند. "
اساساً، ایالات متحده باید از درک مسکن به عنوان یک سرمایه گذاری دور شده و آن را به عنوان مصرف تلقی کند. هیچ کس انتظار ندارد تلویزیون یا ماشینش ذخیره ارزش باشد، چه رسد به اینکه قدردانی کند. در عوض، آمریکایی ها می دانند که خریدهای گران قیمت باید منعکس کننده خواسته های خاص آن ها باشد و این هزینه باید ارزش استفاده ای را داشته باشد که از آنها می برند.
همانطور که خانوارهای با ثروت بالاتر دارایی های خود را در میان سهام و صندوق های مشترک مختلف توزیع می کنند، دولت نیز باید خانواده های کم درآمد و متوسط را در انجام همین کار تشویق و کمک کند. این تغییر در تاکید نه تنها به خانواده های آمریکایی کمک می کند تا ریسک ها را متنوع کنند، بلکه به آنها کمک می کند از بسیاری از ویژگی های نابرابر نابرابر بازار مسکن اجتناب کنند. همانطور که نلا ریچاردسون، اقتصاددان به Marketplace گفت: "یک سهام در اپل برای همه یکسان است."نمی داند که شما سیاهپوست هستید یا سفید، ثروتمند یا فقیر، و اگر بازار سهام ضعیف عمل کند، ثروت همه سرمایه گذاران به هم گره خورده است، به این معنی که سهامداران بسیار متعهد، شرکت ها را برای بازده ضعیف یا تصمیمات مدیریتی بد پاسخگو می دانند. که به همه سرمایه گذاران تعلق می گیرد.
در اینجا باید به صراحت بگویم: سیاست گذاران باید به طور کامل تلاش برای حفظ یا بهبود ارزش املاک را کنار بگذارند و در عوض تمرکز خود را به بازار مسکن با انواع مسکن ارزان و متنوع تبدیل کنند که بتواند نیازهای مردم را در هر سطح درآمدی و مرحله ای از زندگی برآورده کند. به این ترتیب، افراد بنا به اقتضای شرایطشان بین خانه ها جابجا می شوند. مسکن دیگر کمیاب نیست و بنابراین جذابیت آن به عنوان یک سرمایه گذاری، هم برای صاحبان خانه و هم برای واحدهای بزرگتر به شدت کاهش می یابد. دولت باید خانواده های کم ثروت را تشویق کند و به آنها کمک کند تا از طریق صندوق های شاخص متنوع پس انداز کنند، زیرا مزایای مالیاتی را که مردم را بدون توجه به عواقب آن به سمت مالکیت خانه می کشاند، حذف می کند.
در حال حاضر، مالکیت خانه گزینه پیش فرض برای اکثر افرادی است که پس انداز دارند. این تا حدی به دلیل مزایای درک شده ای است که در بالا ذکر کردم، بلکه به این دلیل که اجاره را در این کشور به یک کابوس تبدیل می کنیم. برای اینکه مالکیت خانه یک انتخاب معنادار باشد، اجاره نیز باید یکی باشد. بخشی از چیزی که مردم هنگام انتقال از مستاجر به مالک - ساکن خرید می کنند، آزادی از مالکان است.
اگر ما علاقه مند به کمک به افراد کم درآمد و متوسط در زندگی خوب هستیم ، باید اجاره را برطرف کنیم. برخی از سیاستهای بالقوه شامل نظارت بر افزایش نظارت بر بازار اجاره ، ارائه حق مشاوره در دادگاه اخراج برای کاهش پرونده های درنده ، پیشبرد سیاست های تثبیت اجاره ، سرمایه گذاری عمومی در کیفیت اجاره اجاره و مهمترین ، ساخت مسکن جدیدبه طوری که قدرت در بازار اجاره از صاحبخانه به مستاجران تغییر می کند. حتی اگر هیچ چیز تغییر کند و رابطه عاشقانه آمریکا با مالکیت خانه ادامه یابد ، ده ها میلیون نفر برای مدت زمان زندگی خود اجاره را ادامه می دهند و تقریباً همه حداقل بخشی از زندگی خود را اجاره می کنند. امنیت مالی ، پرداخت مسکن قابل اعتماد و معقول و آزادی از بهره برداری نباید دامنه صاحبان خانه باشد.
بگذارید مسکن خانه باشد. بگذارید این پناهگاه ، دسترسی به مشاغل خوب و جوامع ایمن و سالم را فراهم کند. فقط اجازه ندهید که این یک سرمایه گذاری باشد.< Pan> اگر ما علاقه مند به کمک به افراد کم درآمد و متوسط در زندگی خوب هستیم ، باید اجاره را برطرف کنیم. برخی از سیاستهای بالقوه شامل نظارت بر افزایش نظارت بر بازار اجاره ، ارائه حق مشاوره در دادگاه اخراج برای کاهش پرونده های درنده ، پیشبرد سیاست های تثبیت اجاره ، سرمایه گذاری عمومی در کیفیت اجاره اجاره و مهمترین ، ساخت مسکن جدیدبه طوری که قدرت در بازار اجاره از صاحبخانه به مستاجران تغییر می کند. حتی اگر هیچ چیز تغییر کند و رابطه عاشقانه آمریکا با مالکیت خانه ادامه یابد ، ده ها میلیون نفر برای مدت زمان زندگی خود اجاره را ادامه می دهند و تقریباً همه حداقل بخشی از زندگی خود را اجاره می کنند. امنیت مالی ، پرداخت مسکن قابل اعتماد و معقول و آزادی از بهره برداری نباید دامنه صاحبان خانه باشد.
فارکس پرشین...
ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
