- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع

آخرین مطالب
امکانات وب


پیش بینی می شود دور فعلی افزایش نرخ صندوق های فدرال ، شکاف تاریخی بزرگ بین نرخ صندوق های واقعی و نرخ خنثی را در ابتدای چرخه محکم معکوس کند. بازارهای مالی سریعتر و شدیدتر از چرخه های سخت گیری پولی گذشته واکنش نشان داده اند ، تا حدودی به دلیل این شکاف بزرگ و راهنمایی های رو به جلو فدرال رزرو. تجربیات تاریخی حاکی از آن است که با توجه به اندازه شکاف ، شرایط مالی حتی بیشتر می تواند محکم تر شود.
بازارهای مالی نقش اساسی در نحوه نوسان و گسترش چرخه های تجاری از طریق اقتصاد ایالات متحده دارند. از آنجا که سیاست پولی از طریق کانال های مختلف انتقال برای تأثیرگذاری بر فعالیت های اقتصادی واقعی کار می کند ، کانال های بازار مالی در تعیین سرعت و میزان انتقال سیاست ها اول و مهمترین آنها هستند (برنانکه ، گرتلر و گیلچریست 1999). بنابراین ، درک اینکه چقدر شرایط مالی محکم شده است ، بازخورد مهمی را برای کالیبراسیون سیاست پولی فراهم می کند.
در قسمت های سخت تر پولی گذشته ، میزان سفت شدن در شرایط کلی مالی بستگی به این دارد که چه مدت و چه مدت سخت گیری پولی ادامه دارد و همچنین شرایط اقتصادی غالب هنگام شروع سفت شدن. به طور خاص ، میزان سفت شدن پولی به فشارهای تورمی بستگی دارد و اقتصاد هنگام شروع سفت شدن چقدر قوی است. در چرخه های گذشته ، افزایش نرخ صندوق های فدرال از حدود 1 درصد (66- 1965) به بیش از 10 درصد (80- 1977) متغیر بود.
این نامه اقتصادی اندازه و سرعت پاسخ های بازار مالی را بین چرخه های فعلی و گذشته سفت شدن پولی مقایسه می کند. ما بر تجزیه و تحلیل نرخ بهره بلند مدت ، قیمت سهام و گسترش اعتبار تمرکز می کنیم زیرا آنها مستقیماً بر هزینه سرمایه و در نتیجه فعالیت اقتصادی واقعی تأثیر می گذارند. از آنجا که احتمالاً چرخه محکم کننده فعلی هنوز در حال انجام است ، پاسخ بازار مالی هنوز هم می تواند به طور قابل توجهی تغییر کند. با این وجود ، مقایسه تغییرات فعلی بازار مالی با آنهایی که در طول چرخه های محکم قبلی وجود دارد ، سرعت تعدیل را روشن می کند.
چرخه محکم کردن پولی
شکل 1 15 چرخه سفت شدن پولی پس از جنگ را نشان می دهد. 11 چرخه اول به دنبال روش شناسی در آدریان و استرلا (2008) مشخص شده است. این فرض می کند که چرخه محکم کننده هنگامی شروع می شود که نرخ بودجه فدرال با 0. 25 درصد امتیاز (25 امتیاز پایه) یا بیشتر در دو ماه متوالی افزایش یابد. یک چرخه محکم هنگامی به پایان می رسد که یا (1) نرخ بودجه فدرال از هر زمان از 12 ماه قبل از 9 ماه بالاتر باشد و حداقل 0. 5 درصد بالاتر از ابتدای این دوره باشد ، یا (2) صندوق های فدرالنرخ بالاتر از هر زمان از 6 ماه قبل از 6 ماه و 1. 5 درصد بالاتر از میانگین در این نقاط پایانی است.
شکل 1 نرخ صندوق های فدرال مؤثر
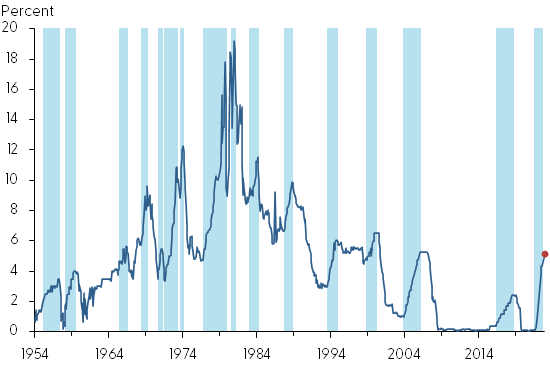
منبع: محاسبات هیئت مدیره و نویسندگان فدرال رزرو. توجه: سایه آبی نشانگر دوره های سفت شدن سیاست پولی است که در متن شرح داده شده است.
از اواخر دهه 1990 ، راهنمایی پیش رو به یک ابزار برجسته سیاست پولی تبدیل شد (برنانک 2020). بنابراین ما چرخه های سفت کننده را بر اساس ارتباطات کمیته بازار آزاد فدرال (FOMC) مشخص می کنیم ، زیرا بازارهای مالی همیشه به دنبال آن هستند. به عنوان مثال ، زبان آینده نگر برای اولین بار در بیانیه مطبوعاتی پس از جلسه FOMC در ماه مه 1999 ظاهر شد. اگرچه کمیته تصمیم گرفت در آن جلسه نرخ را افزایش ندهد ، بیانیه مطبوعاتی پس از جلسه ، نشانگر تعصب FOMC در مورد امکان محکم درموضع سیاست پولی. بنابراین فرض می کنیم که چرخه سفت شدن 1999-2000 در ماه مه آغاز شده است ، حتی اگر نرخ سیاست تا ژوئن افزایش نیافته باشد.
برای چرخه سخت گیری فعلی ، کمیته پس از جلسه ژانویه 2022 انتظار داشت که "به زودی مناسب خواهد بود که محدوده هدف را برای نرخ صندوق های فدرال بالا ببرد."در خلاصه FOMC دسامبر 2022 پیش بینی های اقتصادی (SEP) ، پیش بینی متوسط نرخ صندوق های فدرال برای سال 2023 توسط شرکت کنندگان FOMC 5. 1 ٪ بود ، در مقایسه با 4. 4 ٪ برای سال 2022. در این نامه ، ما فرض ساده ای را انجام می دهیم که صندوق های فدرالبراساس کانتور آینده صندوق های فدرال ، نرخ به 5. 1 ٪ در اواسط سال جاری می رسد. از این رو ، چرخه سفت شدن فعلی از ژانویه 2022 تا مه 2023 فرض می شود و نرخ صندوق های فدرال را از 0. 08 ٪ به 5. 1 ٪ برداشته است.
نرخ صندوق های فدرال
هر چرخه محکم از نظر مدت زمان و تغییر در نرخ صندوق های فدرال بی نظیر بوده است. همه چرخه های سفت کننده پس از رکود اقتصادی دنبال نشده اند. افزایش متوسط در نرخ بودجه فدرال در چرخه های محکم گذشته 2. 57 درصد درصد و سرعت متوسط سفت شدن 0. 20 درصد در هر ماه بود. برای چرخه فعلی ، بر اساس پیش بینی های SEP ، سفت شدن مورد انتظار 5. 02 درصد با سرعت متوسط 0. 31 درصد در ماه است که هر دو بسیار بالاتر از میانگین هستند.
برای کنترل شرایط پولی در شروع سفت شدن ، ما با کم کردن نرخ تورم و نرخ خنثی واقعی از نرخ صندوق های اسمی فدرال ، شکاف نرخ صندوق های واقعی را محاسبه می کنیم. هرچه شکاف نرخ واقعی صندوق های واقعی کوچکتر یا منفی تر باشد ، اسکان پولی در اقتصاد نیز وجود دارد. ما از تغییر 12 ماهه گذشته در شاخص قیمت مصرف کننده (CPI) برای اندازه گیری نرخ تورم استفاده می کنیم. اگرچه تورم فعلی CPI یک پروکسی ناقص برای تورم مورد انتظار است ، بررسی میزان تورم پیش بینی کننده پیش بینی کنندگان حرفه ای ، که تا سال 1980 شروع نمی شود ، نتایج کیفی مشابهی را برای شش چرخه سخت گیری آخر ارائه می دهد. ما از نرخ خنثی واقعی تخمین زده شده توسط Laubach و Williams (2003) استفاده می کنیم. برای چرخه فعلی ، ما از نرخ خنثی واقعی 0. 5 ٪ استفاده می کنیم ، که این تفاوت بین نرخ متوسط صندوق های بلند مدت 2. 5 ٪ از ماه دسامبر و نرخ تورم هدف 2 ٪ است.
شکل 2 شکاف نرخ واقعی وجوه (میله های آبی) را در ابتدای هر چرخه محکم نشان می دهد. میزان وجوه واقعی شکا ف-7. 9 ٪ در ابتدای چرخه فعلی بزرگترین در بین تمام چرخه های سفت کننده است ، تا حدودی به دلیل تورم بالا. شکل 2 همچنین تفاوت در شکاف نرخ صندوق های واقعی بین انتهای و آغاز هر چرخه سفت کننده را نشان می دهد - که نشان می دهد چقدر شکاف بسته شده است (میله های سبز). با فرض اینکه نرخ تورم در پایان چرخه سفت شدن فعلی براساس ماه دسامبر 3. 1 ٪ خواهد بود ، شکاف نرخ واقعی وجوه در پایان چرخه فعلی 1. 5 ٪ خواهد بود. اگر فدرال رزرو با موفقیت در پایان چرخه فعلی ، شکاف نرخ وجوه را با 9. 4 ٪ ببندد - از طریق افزایش نرخ بهره و پایین آوردن تورم - این بزرگترین بسته شدن شکاف در رکورد خواهد بود.
شکل 2 شکاف نرخ صندوق واقعی: سطح اولیه و تغییرات در طول چرخه
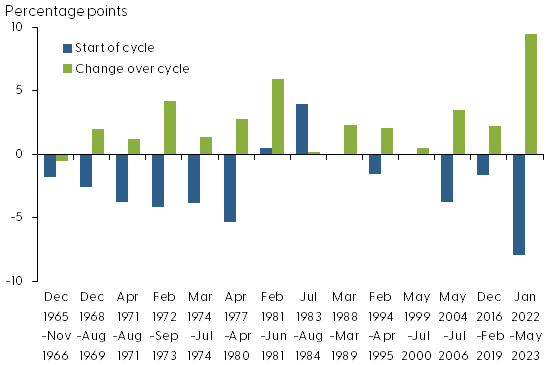
منبع: Laubach and Williams (2003) ، دفتر آمار کار ، هیئت مدیره رئیس جمهور فدرال رزرو و محاسبات. توجه: چرخه آخر شامل فرضیات مبتنی بر پیش بینی های دسامبر 2022 سپتامبر است.
نرخ بلند مدت و قیمت سهام
افزایش فعلی در نرخ خزانه داری 10 ساله دومین افزایش در تمام چرخه های محکم است که توسط میله های آبی در شکل 3 نشان داده شده است. علاوه بر این ، میله های سبز نشان می دهد که سرعت این افزایش بی سابقه بوده است. تحقیقات نشان می دهد که پاسخ قیمت دارایی به تغییرات سیاست پولی پیش بینی شده اساساً صفر است ، در حالی که پاسخ آنها به حرکات غیرقابل پیش بینی بزرگ و بسیار مهم است (کوتنر 2000). بنابراین ، قبل از راهنمایی پیش رو ، هرگونه سختگیری سیاست پولی ممکن است حاوی اطلاعات غیرقابل پیش بینی باشد که به طور کامل در قیمت دارایی گنجانیده نشده بود. بنابراین ، بدون برقراری ارتباطات ، بازارهای مالی تا پایان چرخه به هر سفتی واکنش نشان می دادند.
شکل 3 درصد تغییرات در عملکرد 10 ساله خزانه داری
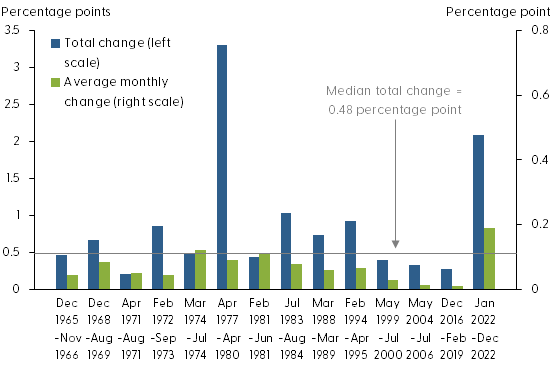
منبع: محاسبات هیئت مدیره و نویسندگان فدرال رزرو.
با راهنمایی های رو به جلو ، شرکت کنندگان در بازار می توانند انتظاراتی در مورد چرخه های سفت کننده ، از جمله مدت زمان پیش بینی شده و میزان سفت شدن داشته باشند. از آنجا که سفت شدن مورد انتظار قبل از اتمام چرخه سفت شدن به طور کامل در قیمت دارایی گنجانیده شده است ، این تا حدودی سرعت افزایش نرخ های بلند مدت در چرخه فعلی را توضیح می دهد.
یک دیدگاه گسترده توسط اقتصاددانان این است که نرخ بهره بلند مدت تمایل به تأثیرات نسبتاً بیشتری بر فعالیتهای اقتصادی واقعی نسبت به نرخ های کوتاه مدت دارد. این تا حدودی به دلیل سهم زیاد قراردادهای بدهی بلند مدت با نرخ بهره ثابت در سیستم مالی ما ، از جمله وام های با نرخ ثابت ، وام های مدت و اوراق بهادار شرکت است که نرخ آنها اغلب با نرخ خزانه بلند مدت گره خورده است. بنابراین ، افزایش سریع نرخ بلند مدت باعث می شود اقتصاد نسبتاً سریعتر از چرخه های قبلی خنک شود.
نرخ بهره قرارداد بالاتر از نرخ خزانه داری ، معروف به گسترش ، یکی دیگر از تعیین کننده های شرایط مالی است. این گسترش نشان دهنده حق بیمه ریسک است که وام دهنده در تأمین بودجه بدهی به وام گیرندگان ریسک پذیر ارائه می دهد. در چرخه های محکم گذشته ، گسترش اوراق قرضه همیشه محکم نشده است ، و تغییر متوسط در معیار گسترش باند BAA نزدیک به صفر بود. در حال حاضر ، گسترش BAA فقط در حدود 0. 06 درصد افزایش یافته است ، که نسبت به افزایش زیاد نرخ خزانه بلند مدت اندک است.
در قسمت های قبلی انقباض، قیمت سهام در ابتدا کاهش یافت، اما گاهی اوقات دوباره بازگشت به چرخه انقباض با سود خالص پایان داد. شکل 4 نشان می دهد که قیمت سهام در پنج دوره از 15 دوره انقباضی گذشته کاهش یافته است. میانگین تغییر در استاندارد اند پورز 500 در چرخه های قبلی +2. 53٪ بود. هم کاهش فعلی قیمت سهام و هم سرعت کاهش که با میانگین تغییر ماهانه قیمت سهام اندازه گیری می شود، نسبت به میانگین تاریخی بزرگ است. ارزش گذاری سهام، مانند نسبت قیمت به سود، الگوهای مشابهی را نشان می دهد.
شکل 4 درصد تغییرات استاندارد و پورز 500
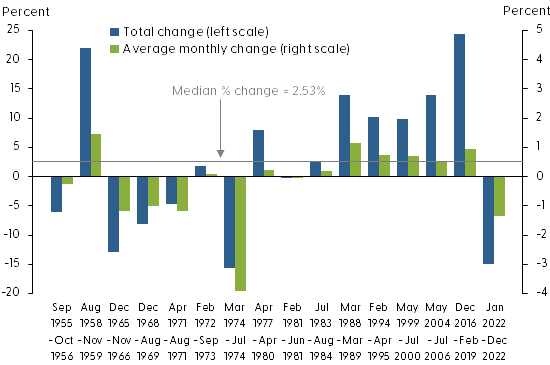
منبع: بلومبرگ، شورای حکام فدرال رزرو و محاسبات نویسندگان.
مقایسه تغییرات فعلی در نرخ اوراق قرضه و قیمت سهام با تغییراتی که در چرخه های انقباض تکمیل شده قبلی که طولانی تر بودند، منعکس کننده این ایده است که راهنمایی های آتی واکنش بازار مالی را در چرخه فعلی افزایش داده است. این با موضع سیاست پولی سخت تر از آن چیزی است که نرخ وجوه فدرال نشان می دهد (چوی و همکاران 2022) سازگار است. تکرار تجزیه و تحلیل برای کنترل مدت چرخه نتایج کیفی مشابهی را به همراه دارد.
بینش هایی از گذشته
چه چیزی می توانیم از تاریخ بیاموزیم تا بفهمیم که شرایط مالی چگونه می تواند تا پایان این چرخه انقباضی پیش برود؟رابطه تاریخی بین شرایط پولی در آغاز چرخه های انقباض و انقباض در نرخ بهره و قیمت سهام ممکن است سرنخ هایی را ارائه دهد. پسرفت شکاف نرخ وجوه واقعی بر روی تغییر در نرخ وجوه فدرال، رابطه منفی قابل توجهی را به همراه دارد: شکاف نرخ واقعی وجوه واقعی منفی تر، با افزایش بیشتری در نرخ وجوه فدرال همراه است. با توجه به شکاف بزرگ منفی نرخ وجوه واقعی در چرخه فعلی، تاریخ نشان می دهد که افزایش کل در نرخ وجوه فدرال می تواند بیشتر از حد انتظار باشد.
رگرسیون بازگرداندن شکاف نرخ صندوق های واقعی در تغییر قیمت سهام باعث ایجاد رابطه به طور قابل توجهی مثبت می شود ، دلالت بر اینکه هرچه شکاف نرخ واقعی صندوق های واقعی منفی تر باشد ، کاهش قیمت سهام در طی یک چرخه محکم تر است. هنگامی که ما از این رابطه تاریخی برای ارزیابی قیمت سهام با شکاف نرخ بزرگ صندوق های منفی استفاده می کنیم ، پیش بینی می شود قیمت سهام بیشتر کاهش یابد. رابطه تاریخی بین شکاف نرخ وجوه و گسترش اوراق بهادار نیز خواستار تشدید بیشتر در بازار اوراق قرضه است. روی هم رفته ، با فاصله زمانی وسیعی از بودجه بزرگ در شروع چرخه فعلی ، تجربیات گذشته نشان می دهد که سفت شدن بیشتر شرایط مالی می تواند دنبال شود.
نتیجه گیری
پیش بینی می شود افزایش فعلی در نرخ صندوق های فدرال یک شکاف نرخ صندوق واقعی منفی از لحاظ تاریخی را در ابتدای چرخه معکوس کند. با موفقیت بستن شکاف نرخ صندوق های واقعی به کاهش قابل توجهی در نرخ تورم بستگی دارد. نسبت به تاریخ ، هم اندازه و هم سرعت سفت شدن در اوراق بهادار خزانه داری و سهام مشترک در چرخه فعلی زیاد بوده است ، تا حدودی به دلیل شکاف بزرگ و راهنمایی های رو به جلو فدرال رزرو. در حالی که انتظار می رود محکم تر شدن شرایط مالی ، اقتصاد را نسبتاً سریع کند کند ، تجربیات تاریخی با توجه به شکاف بزرگ نرخ واقعی که نیاز به بسته شدن دارد ، امکان سفت شدن حتی در شرایط مالی را افزایش می دهد.
Simon H. Kwan مشاور ارشد تحقیقاتی ، بخش تحقیقات اقتصادی ، بانک مرکزی فدرال رزرو سانفرانسیسکو
همکار تحقیقاتی لوئیز لیو ، گروه تحقیقات اقتصادی ، بانک مرکزی فدرال رزرو سانفرانسیسکو
منابع
آدریان ، توبیاس و آرتورو استرلا. 2008. "چرخه های سفت کننده پولی و پیش بینی فعالیت اقتصادی."نامه های اقتصاد 99 (2) ، صص 260-264.
Beanke ، Ben S. 2020. "ابزارهای جدید سیاست پولی."بررسی اقتصادی آمریکا 110 (4 ، آوریل) ، صص 943-983.
برنانکه ، بن س. ، مارک گرتلر و سیمون گیلچریست. 1999. "شتاب دهنده مالی در یک چارچوب کمی چرخه تجارت."فصل 21 در کتابچه راهنمای اقتصاد کلان 1 ، قسمت C ، eds. J. B. Taylor و M. Woodford. آمستردام: Elsevier ، صص 1،341-1،393.
چوی ، جیسون ، Taeyoung DOH ، Andrew Foerster و Ziia Martinez. 2022. "موضع سیاست پولی از نرخ صندوق های فدرال محکم تر است."نامه اقتصادی FRBSF 2022-30 (7 نوامبر).
Kuttner ، Keeth N. 2001. "شگفتی های سیاست پولی و نرخ بهره: شواهدی از بازار آینده صندوق های فدرال فدرال."مجله اقتصاد پولی 47 (3 ، ژوئن) ، صص 523-544.
Laubach ، Thomas و John C. Williams. 2003. "اندازه گیری نرخ طبیعی بهره."بررسی اقتصاد و آمار 85 (4 ، نوامبر) ، صص 1،063-1،070.
نظرات بیان شده در نامه اقتصادی FRBSF لزوماً منعکس کننده نظرات مدیریت بانک مرکزی فدرال رزرو سانفرانسیسکو یا هیئت مدیره سیستم ذخیره فدرال نیست. این انتشار توسط آنیتا تاد و کارن بارنز ویرایش شده است. مجوز چاپ مجدد باید به صورت کتبی بدست آید.
نامه های اقتصادی بیشتر
لطفاً نظرات و درخواست های ویراستاری را برای مجوز چاپ مجدد به کتابخانه تحقیق ارسال کنید: انتشارات تحقیقاتی ، MS 1140 بانک مرکزی فدرال رزرو سانفرانسیسکو P. O. جعبه 7702 سانفرانسیسکو ، کالیفرنیا 94120
همچنین مورد علاقه
- "استعفای بزرگ" در هنگام بهبودی سریع متداول است
- چرخه سیاست پولی و ثبات مالی
- موضع سیاست پولی محکم تر از فدرال است.

ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
