- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع
آخرین مطالب
امکانات وب


دنیای سرمایه گذاری مالی فرصت ها و پاداش های زیادی را ارائه می دهد.
گاهی اوقات می تواند خطرات بزرگی را به همراه داشته باشد.
با پیروی از این نکات ، مصرف کنندگان می توانند خود را از برخی از مشکلات سرمایه گذاری محافظت کنند و از کلاهبرداری خودداری کنند.
- از تماس ها و نامه های تلفنی ناخواسته احتیاط کنید.
- همیشه اطلاعات کتبی را بخواهید - و آن را با دقت بخوانید.
- به "اطلاعات خودی" ، "نکات داغ" یا "شایعات" مشکوک باشید.
- هرگز از پرسیدن سؤال نترسید یا به کسی بگویید که نمی فهمید ؛
- به تاکتیک های فروش پر فشار تسلیم نشوید.
- به وعده های دو برابر شدن یا سه برابر پول خود در مدت زمان کوتاه اعتقاد ندارید.
- معامله فقط با کارگزاران مستقر ؛
- برای کسب اطلاعات در مورد کارگزاران با دفتر حمایت از سرمایه گذار دادستان کل تماس بگیرید.
- هرگز عجله نکنید. به یاد داشته باشید ، وقتی در مورد یک فرصت سرمایه گذاری شک دارید ، معمولاً صبر تر است.
تعیین یک هدف سرمایه گذاری
اهداف سرمایه گذاری تحت تأثیر درآمد و امنیت شغلی ، تحمل ریسک و سن شما خواهد بود. علاوه بر این ، زمانی که شما باید به اهداف خود برسید باید بر انواع سرمایه گذاری هایی که در نظر می گیرید تأثیر بگذارد.
سؤالاتی مانند:
- برای تأمین هزینه های ثابت چقدر درآمد لازم دارم؟
- اهداف بلند مدت و کوتاه مدت من چیست؟
- برای سایر هزینه ها چقدر درآمد لازم دارم؟
- آیا من تازه شروع به کار ، نزدیک به بازنشستگی یا جایی در وسط؟
- آیا من بچه هایی برای آموزش دارم؟
- تحمل من برای خطر چیست؟
- برای رسیدن به اهدافم ، چقدر ریسک می خواهم؟
پس از تعیین نیازهای خود و تحمل ریسک ، آماده هستید تا به سرمایه گذاری های مختلف نگاهی بیندازید. اطمینان حاصل کنید که تحمل ریسک و استراتژی سرمایه گذاری شما مطابقت دارد. اهداف سرمایه گذاری می تواند باشد:
کوتاه مدت
به عنوان مثال ، تعطیلات در اروپا تابستان آینده.
چنین افق زمانی کوتاه نشان می دهد که بورس سهام مکان مناسبی برای سرمایه گذاری پولی که برای این سفر کنار می گذارید ، نخواهد بود. بازار مشمول نوسانات گسترده ای است ، و شما نمی خواهید مجبور شوید سهام خود را در یک فروپاشی بفروشید فقط به این دلیل که زمان خرید بلیط های هواپیمایی شما فرا رسیده است. هیچ پولی را که می دانید در دو یا سه سال آینده به آن نیاز خواهید داشت ، وارد بازار سهام نکنید. به عنوان مثال ، وسایل نقلیه کم خطر مانند گواهی سپرده ، که در حدود زمانی که به پول نقد نیاز دارید ، بالغ می شوند ، یا یک صندوق بازار پول که به شما امکان می دهد با نوشتن چک ، پول نقد خود را برداشت کنید ، ممکن است انتخاب بهتری باشد.
میان مدت
به عنوان مثال ، خانه ای در طی سه یا چهار سال.
با زمان بیشتر، انعطاف پذیری بیشتری خواهید داشت. مطمئناً ایمنی همچنان یک اولویت است، اما شما در موقعیت بهتری هستید تا بتوانید شرایط بد را در بازارهای مالی پشت سر بگذارید و کمی بیشتر ریسک کنید. برای اهداف میان مدت مانند این، سی دی های بلندمدت که سود بیشتری نسبت به گواهینامه های کوتاه مدتی که برای کمک به هزینه سفر تعطیلات خود خریداری می کنید، یا صندوق های سرمایه گذاری متقابل محافظه کارانه می پردازند، ممکن است مناسب باشند.
بلند مدت
به عنوان مثال، بازنشستگی راحت؛تحصیلات دانشگاهی برای فرزندان شما
برای اهداف بلند مدت، دامنه احتمالات تا حدودی گسترده تر است: به عنوان مثال، سهام، اوراق قرضه شرکتی و دولتی، سی دی های بلند مدت، صندوق های سرمایه گذاری مشترک. همچنین باید از برنامه های تحت پوشش مالیاتی، مانند حساب های بازنشستگی فردی (IRA) و طرح های پس انداز 529 کالج حداکثر استفاده را ببرید. درآمدهای IRA با مالیات معوق انباشته می شود و ممکن است سهم ها از مالیات کسر شود. طرح های 401(k) بسیاری از مزایای مشابه را ارائه می دهند و ممکن است مطابقت شرکتی را ارائه دهند که به شما در رسیدن به هدفتان کمک می کند.
اهداف شما احتمالاً تغییر خواهند کرد، بنابراین مهم است که حداقل سالیانه آنها را دوباره ارزیابی کنید. به عنوان مثال، انواع سرمایه گذاری های رشد محور که ممکن است در زمانی که شما در حال جمع آوری تخم مرغ لانه بازنشستگی هستید و افق بلندمدتی دارید، مناسب باشد، ممکن است پس از بازنشستگی نامناسب باشد و برای پرداخت صورت حساب ها به درآمد نیاز داشته باشید. منابع زیادی وجود دارد - مجلات، روزنامه ها، کتاب ها، اینترنت، مشاوران مالی - که می توانند به شما در تصمیم گیری درباره نحوه تغییر پورتفولیوی خود با تغییر شرایط کمک کنند.
متعادل کردن ریسک و بازده برای رسیدن به اهدافتان
به این 3 قانون اساسی توجه کنید
- قانون اول: ریسک و بازده دست به دست هم می دهند. بازده بالاتر به معنای ریسک بیشتر است، در حالی که بازده کمتر نوید ایمنی بیشتر را می دهد.
- قانون دوم: مهم نیست که چگونه پول خود را سرمایه گذاری کنید، همیشه درجه ای از ریسک وجود دارد.
- قانون سوم: روی چیزی که به طور کامل درک نمی کنید سرمایه گذاری نکنید.
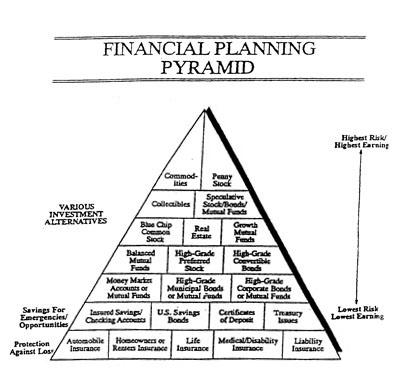
هرم یک تصویر بصری مفید برای یک استراتژی معقول کاهش ریسک است. این بر اساس یک پایه گسترده و محکم از امنیت مالی ساخته شده است: یک خانه. پول در حساب های پس انداز یا گواهی های بیمه شده؛به علاوه بیمه نامه هایی برای پوشش هزینه ها اگر اتفاقی برای سلامتی، ماشین، خانه، زندگی یا توانایی شما برای کسب درآمد رخ دهد. همانطور که از پایه هرم به سمت بالا حرکت می کنید، سطوح باریک تر و باریک تر می شوند، که نشان دهنده فضای موجود در پرتفوی شما برای سرمایه گذاری هایی است که ریسک بالاتری دارند. هر چه ریسک سرمایه گذاری بیشتر باشد، هرم بالاتر می رود و بنابراین، پول کمتری باید برای آن صرف کنید.
در صدر هرمی سرمایه گذاری هایی که تعداد کمی از افراد باید امتحان کنند ، مانند سهام پنی یا میکروکپ ، قراردادهای آتی کالاها ، سفته ها و بیشتر مشارکت های محدود انجام می شود. بیشتر اینها خود را به دستکاری و کلاهبرداری وام می دهند.
چقدر خطر باید مصرف کنید؟
رابطه پاداش ریسک بدون توجه به چه سرمایه گذاری ، مشاور سرمایه گذاری ، چه وضعیت بازارهای مالی یا مرحله ماه را اعمال می کند.
به نظر می رسد بسیاری از سرمایه گذاران با ریسک کاملاً بسیار راحت به نظر می رسند - تا پایین آمدن. نکته اساسی که باید در مورد خطر به خاطر بسپارید این است که با افزایش بازده بالقوه افزایش می یابد. در اصل ، هرچه خطر بزرگتر باشد ، بازپرداخت بالقوه بزرگتر است. فراموش نکنید که هیچ تضمینی وجود ندارد.
آیا این بدان معنی است که شما باید از تمام سرمایه گذاری های پرخطر جلوگیری کنید؟برای اکثر مردم ، بله. برای کسی که می خواهد یک "پرواز پرخطر" را بگیرد (به عنوان مثال سرمایه گذاری در تولید تئاتر) ، این بدان معنی است که شما باید آن را در صدر هرم قرار دهید - هرگز بخش قابل توجهی از نمونه کارها سرمایه گذاری خود را اشغال نکنید. فقط به همان اندازه سرمایه گذاری کنید که بتوانید از دست بدهید زیرا در واقع ممکن است آن را از دست دهید. همچنین باید یاد بگیرید که خطرات ناشی از هر نوع سرمایه گذاری را تشخیص دهید.
در همه چیز خطرات وجود دارد
ارزش املاک و مستغلات بدون در نظر گرفتن سلامت اقتصاد ملی ، با عرضه و تقاضا در بازارهای محلی همگام و پایین می رود. طلا و نقره ، که قرار است در زمان تورمی فروشگاه هایی با ارزش باشند ، این انتظار را برآورده نکرده اند. حتی حسابهای پس انداز بیمه شده فدرال نیز خطرات دارند - که نرخ بهره پایین آنها برای محافظت از ارزش پول شما در برابر اثر ترکیبی تورم و مالیات کافی نخواهد بود.
خطر محتاطانه چیست؟
این بستگی به اهداف ، سن ، درآمد و منابع دیگر شما و تعهدات مالی فعلی و آینده شما دارد. یک فرد مجرد جوان که انتظار دارد در طی این سالها به طور پیوسته دستمزد خود را افزایش دهد و مسئولیت های خانوادگی کمی دارد می تواند شانس بیشتری را از آن داشته باشد ، مثلاً یک زوج که به سن بازنشستگی نزدیک می شوند. این جوان وقت دارد تا از معکوس بازار بهبود یابد. زوج بزرگتر ممکن است نباشند.
مفاهیم سرمایه گذاری اساسی
این که آیا شما در بازار پول می گیرید یا از دست می دهید بستگی به نحوه عملکرد سرمایه گذاری شما دارد. این همان چیزی است که خطر سرمایه گذاری در مورد آن وجود دارد. به دلیل "سقوط" در بازار می توانید پول خود را از دست دهید ، اما می توانید در "UPS" نیز درآمد کسب کنید.
دانستن چگونگی عملکرد محصولات مختلف و خطرات آنها می تواند شانس شما برای انتخاب سرمایه گذاری های خوب را تا حد زیادی افزایش دهد. این بدان معنی است که برای درک محصولات مختلف سرمایه گذاری باید وقت بگذارید. شما باید اهداف و خطرات آنها را درک کنید.
هرگز روی چیزی که نمی فهمید سرمایه گذاری نکنید. از خود بپرسید "هدف من چیست؟"
- آیا این محافظه کار است ، با امنیت اصلی مهم است؟
- آیا این درآمد محور است ، که در آن پرداخت های منظم از سرمایه گذاری برای هزینه های زندگی استفاده می شود؟
- آیا شما برای رشد بلند مدت سرمایه گذاری می کنید ، که ممکن است خطر بیشتری نسبت به درآمد یا ایمنی داشته باشد؟
- آیا به امید افزایش بیشتر با خطر بیشتری راحت هستید یا ترکیبی از این اهداف برای شما مناسب است؟
اهداف سرمایه گذاری زیر یا ترکیبی از آنها می تواند پاسخی ارائه دهد.
- ایمنی یک هدف سرمایه گذاری محافظه کارانه است که حداقل خطر از دست دادن مدیر را به همراه دارد.
- درآمد منعکس کننده یک هدف سرمایه گذاری است که درآمد را از طریق پرداخت منظم به سرمایه گذار فراهم می کند.
- سرمایه گذاری های رشد برای سرمایه گذاری طولانی مدت است. سرمایه گذاری های رشد معمولاً ریسک بالاتری نسبت به سرمایه گذاری های ایمنی یا درآمدی دارند.
- حدس و گمان خطرناک ترین سرمایه گذاری است. با ریسک بالا معمولاً امکان دستاوردهای بالاتر به وجود می آید.
سرمایه گذاری معوق مالیاتی
اگر می خواهید سرمایه گذاری های شما سریعتر ترکیب شوند ، لازم نیست خطرات بیشتری را به همراه داشته باشید. کاری که شما می توانید انجام دهید این است که پول را در سرمایه گذاری های معوق مالیاتی ، از جمله حساب های بازنشستگی فردی (IRA) و برنامه های بازنشستگی کاهش حقوق و دستمزد مانند 401 (k) S یا Keoghs قرار دهید.
در بیشتر موارد ، در مبلغی که می توانید هر سال با پرداخت مالیات بپردازید ، یک کلاه یا حد وجود دارد. کارشناسان به شما توصیه می کنند که از این فرصت کاملترین مزیتی را که می توانید بگیرید.
اشکالاتی برای سرمایه گذاری معوق مالیاتی وجود دارد. به طور کلی ، شما باید مجازات و همچنین هرگونه مالیات را پرداخت کنید-اگر قبل از رسیدن به 59 1/2 ، از حساب های معوق مالیات برداشت کنید. و شما معمولاً باید برداشت های اجباری را انجام داده و مالیاتی را که از ابتدای 70 سالگی 1/2 سالگی است ، بپردازید.
اگر نگران داشتن پول کافی هنگام بازنشستگی هستید ، سرمایه گذاری معوق مالیاتی ممکن است بهترین راه برای رسیدن به اهداف خود باشد. و شرایطی وجود دارد که مجازات برداشت از جمله بیماری جدی ، پرداخت شهریه کالج یا قرار دادن پول برای خرید خانه اول شما وجود دارد.
ملاحظات اضافی
همیشه قبل از سرمایه گذاری مقداری از پول خود را برای موارد اضطراری کنار بگذارید. از یک متخصص آموزش دیده و دارای مجوز مشاوره بخواهید.
- در انتخاب سرمایه گذاری خود انتخابی باشید. حق خود را برای گفتن "نه" اعمال کنید
- قبل از خرید در مورد کلیه هزینه ها و هزینه های مربوط به گزینه های سرمایه گذاری خود بپرسید. هزینه ها نرخ بازده شما را کاهش می دهد. بازیابی چنین هزینه هایی ممکن است یک سال یا بیشتر طول بکشد.
- یک برنامه سرمایه گذاری معقول تهیه کنید و آن را دنبال کنید.
- هر شرکت را به دلیل شایستگی خود قضاوت کنید. فقط به دلیل اینکه بخشی از یک صنعت در حال رشد و موفق است ، در یک شرکت سرمایه گذاری نکنید.
- هرگز بر اساس اطلاعات به دست آمده از یک تماس تلفنی ناخواسته یا بر اساس "نکته داغ" سرمایه گذاری نکنید.
- اعتبار هر کسی را که نمی دانید چه کسی پیشنهاد می کند سرمایه گذاری را به شما بفروشد ، بررسی کنید.
- بعد از تدوین یک برنامه سرمایه گذاری معقول ، با آن بچسبید.
نحوه انتخاب سرمایه گذاری ؛هرم ریسک سرمایه گذاری
وقتی تصمیم به سرمایه گذاری پول خود گرفتید ، تصمیم نهایی تنها شماست. خطر سرمایه گذاری نیز مال شماست.
نقاطی که باید قبل از سرمایه گذاری در نظر بگیرید
- عملکرد آینده نگر چیست؟
- بازگشت شما امیدوارید که به دست بیاورید؟
- خطر چیست؟
- آیا می توان سرمایه گذاری را به راحتی فروخته شد یا به پول نقد تبدیل کرد؟آیا هزینه ای برای انجام این کار وجود دارد؟
برخی از انواع متداول سرمایه گذاری
حساب پس انداز بیمه شده
از طریق بانک ها ، انجمن های پس انداز و وام و سایر موسسات مالی در دسترس است. بیمه شده توسط FDIC ، یک آژانس دولتی ؛ایمن و راحت تلقی می شود. مرتبط با بررسی گزینه های دیگر مانند حساب های اکنون.
اوراق بهادار پس انداز ایالات متحده (EE یا HH)
از طریق بسیاری از موسسات مالی و برنامه های پرداخت حقوق و دستمزد در دسترس است. فرصتی را برای شما فراهم کنید تا با خرید اوراق قرضه با تاریخ سررسید تعیین شده با قیمت زیر ارزش چهره ، در دولت ایالات متحده سرمایه گذاری کنید.
گواهی سپرده
گواهینامه های پس انداز در یک مقدار خاص پول برای مدت زمان خاص و با نرخ بهره خاص. یکی از ویژگی های اصلی راحتی است.
مسائل خزانه داری
صورتحساب ، یادداشت ها یا اوراق قرضه در فرقه های 1000 تا 1 میلیون دلار ؛از 30 روز تا بیش از پنج سال پس از صادر شده توسط وزارت خزانه داری.
اوراق قرضه
گواهی بدهی ؛صادر شده توسط شرکت ها یا آژانس های دولتی که وعده پرداخت بهره در تاریخ های خاص را می دهند ، با پرداخت مبلغ اصلی سرمایه گذاری در سررسید.
صندوق سرمایه گذاری مشترک
جایگزین سرمایه گذاری متنوع ؛برای اینکه سرمایه گذاران انفرادی دلارهای استخر که به صورت حرفه ای اداره می شوند ، برای رسیدن به اهداف مختلف سرمایه گذاری.
موجودی
سرمایه گذاری که سهم مالکیت در یک شرکت را نشان می دهد. ارزش سهام ممکن است براساس موفقیت یا موفقیت درک شده شرکت افزایش یا کاهش یابد.
جمع
ممکن است بسته به عرضه و تقاضا ، سکه ، تمبر ، آثار هنری ، کارتهای بیس بال یا موارد دیگری باشد که می توان آنها را خریداری ، نگهداری و فروخته کرد.
کالاها
طلا ، نقره ، سایر فلزات گرانبها و حتی مواد غذایی و چوب که می توانند به صورت قرارداد خریداری شوند تا در مورد خواسته های جهان آینده گمانه زنی کنند ، یا در برابر سرمایه گذاری های فعلی "پرچین" شوند.
در حالی که متداول ترین انواع سرمایه گذاری ها یا "اوراق بهادار" سهام ، اوراق قرضه و صندوق های متقابل است ، اوراق بهادار همچنین می تواند شامل موارد زیر باشد: آینده و گزینه ها ، اعتماد سرمایه گذاری در املاک و مستغلات ، سفته ، مشارکت محدود ، اجاره نفت و گاز و قراردادهای سرمایه گذاری.
گزینه های سرمایه گذاری ذکر شده در بالا به ترتیب نزولی ایمنی نسبی این سرمایه گذاری ها-از کم خطر در بالا تا ریسک بالاتر در پایین رتبه بندی شده است. راه دیگر برای دیدن این موضوع ، تبدیل لیست وارونه و تصور آن به عنوان هرم است.
منابع سرمایه گذار
همه در برابر کلاهبرداری در سرمایه گذاری آسیب پذیر هستند ، بنابراین قبل از سرمایه گذاری در سهام ، اوراق قرضه یا هر نوع سرمایه گذاری ، وقت خود را برای آموزش خود در مورد چگونگی شناخت و جلوگیری از کلاهبرداری می گیرید. منابع ذکر شده در زیر یک روش عالی برای شروع است.
فارکس پرشین...
ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
