- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع

آخرین مطالب
امکانات وب


یادداشت ویرایشگر: سرمایه گذاری های برنامه انعطاف پذیر ، مدیر پول فعال و ارائه دهنده خدمات سرمایه گذاری با مدیریت ریسک ، اولین بار تألیف گسترده ای از نقش طلا در پرتفوی های سرمایه گذاری در سال 2013. این مقاله سفید اخیراً برای سال 2022 به روز شده است و به عنوان ارائه شده استیک تفسیر مهمان در دو بخش در مجله مشاور پیشرو. قسمت اول موضوعات گسترده ای را در رابطه با نحوه سرمایه گذاری در طلا در محیط های خاص بازار بررسی کرد.
ما خوشحالیم که قسمت دوم را در اینجا ارائه می دهیم ، که به نظر می رسد عملکرد گلد در رژیم های کلاسیک از نزدیک به نظر می رسد و نتیجه گیری گسترده ای در مورد تخصیص بهینه طلا برای اوراق بهادار سرمایه گذاری ارائه می دهد. این تجزیه و تحلیل نشان دهنده تخصیص بهینه طلای 20 ٪ است که بازده تنظیم شده با ریسک بالاتری را نسبت به سایر گزینه های دیگر نمونه کارها ایجاد می کند.
عملکرد طلا در رژیم های مختلف اقتصادی
از مثالها و تجزیه و تحلیل های ارائه شده در قسمت اول مشخص است که طلا می تواند بازده مطلوبی را ارائه دهد و به عنوان یک مؤلفه مهم نمونه کارها در برابر تعادل تحت انواع مختلف بازار و شرایط اقتصادی بسیار خاص عمل کند که سرمایه گذاران را نگران کند. اما چگونه طلا تحت رژیم های مختلف اقتصادی کلاسیک عمل می کند؟
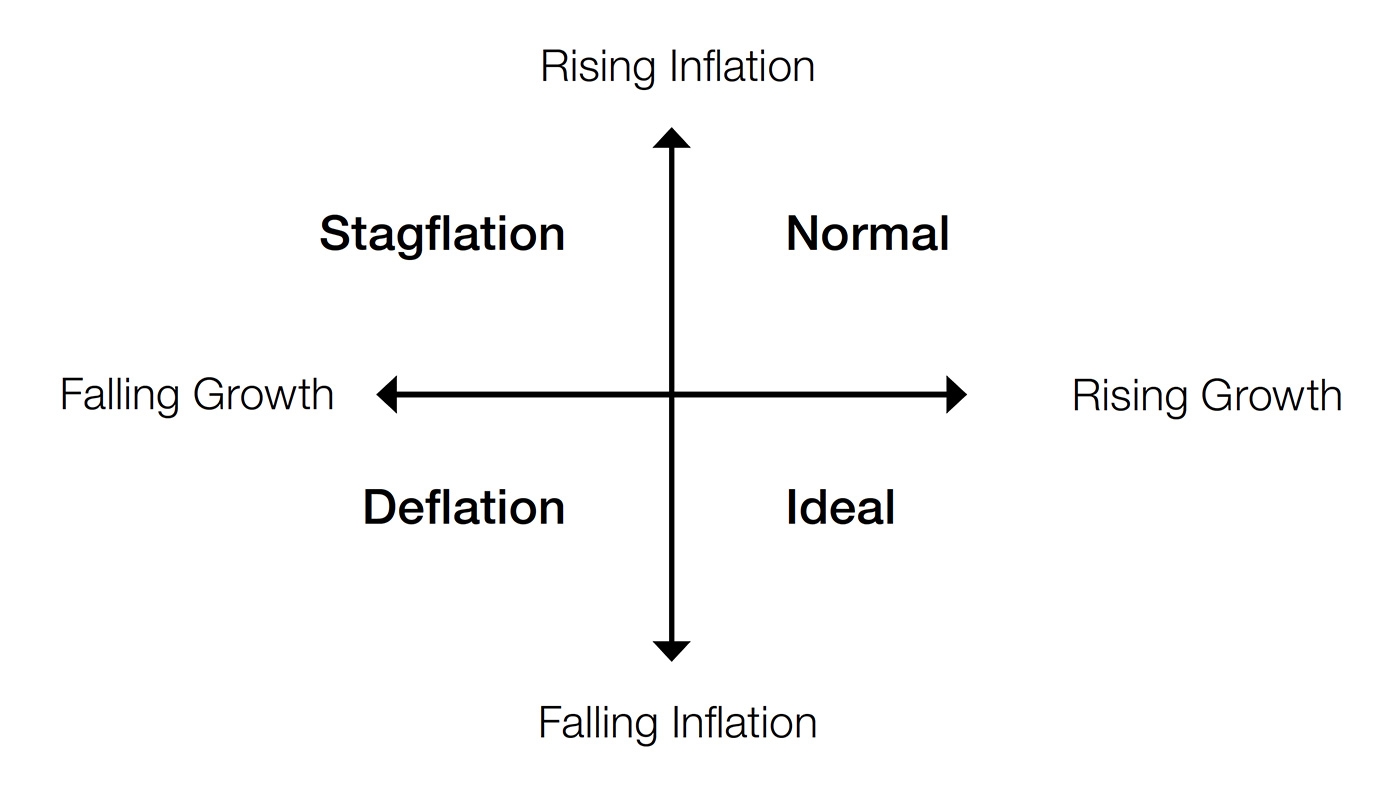
یک مفهوم محبوب در نظریه نمونه کارها مدرن ، رویکرد "همه آب و هوا" برای سرمایه گذاری رژیم اقتصادی است که چهار "ایالت جهان" با افزایش یا کاهش تورم و/یا افزایش یا کاهش رشد اقتصادی مشخص می شود. Bridgewater Associates ، صندوق پرچین بزرگ و بسیار موفق که در قسمت 1 ذکر شده است ، یک نمودار مفهومی ساده برای ضبط این ایده تهیه کرده است (شکل 10).
شکل 10: رژیم های اقتصادی
منبع: اقتباس از نمودار آب و هوا توسط Bridgewater Associates
در تجزیه و تحلیل ما ، ما محیط های مختلفی را که می تواند با تغییر در تورم و رشد اقتصادی مشخص شود ، در نظر گرفتیم و سپس برچسب های شناسایی Bridgewater را به تصویب رساندیم:
- "عادی": نرخ رشد اقتصادی واقعی (تولید ناخالص داخلی) در حال افزایش است و تورم (CPI) در حال افزایش است.
- "ایده آل": نرخ رشد اقتصادی واقعی (تولید ناخالص داخلی) در حال افزایش است و تورم (CPI) در حال کاهش است.
- "رکود": نرخ رشد اقتصادی واقعی (تولید ناخالص داخلی) در حال کاهش است و تورم (CPI) در حال افزایش است.
- "تورم": نرخ رشد اقتصادی واقعی (تولید ناخالص داخلی) در حال کاهش است و تورم (CPI) در حال کاهش است.
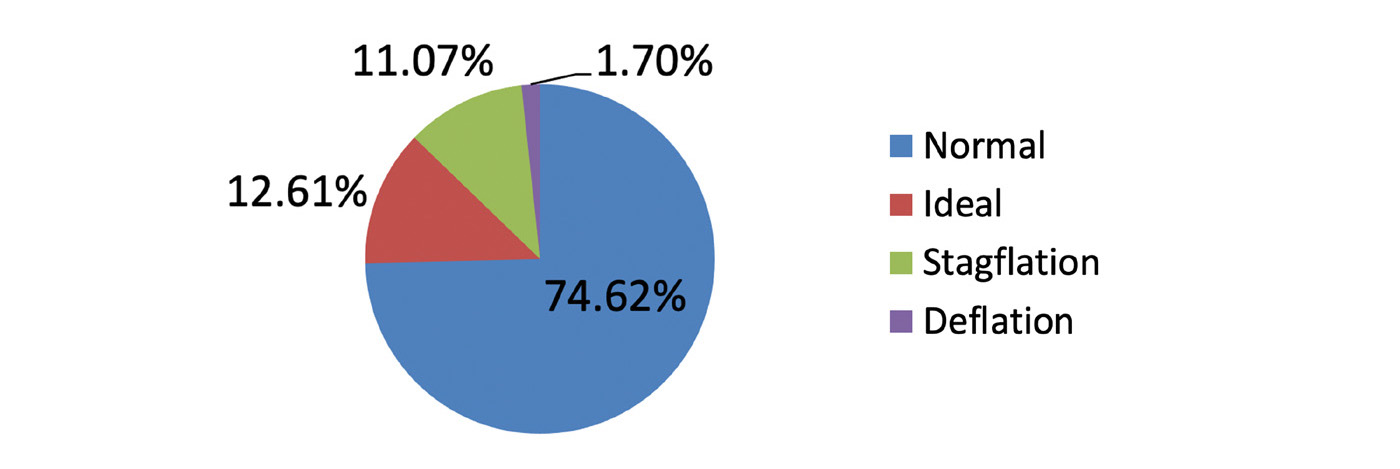
شکل 11 فرکانس نسبی این رژیم های مختلف اقتصادی را در بازه زمانی مطالعه ما نشان می دهد. همانطور که می بینید ، بیشترین وضعیت اقتصادی (74. 62 ٪) اتفاق می افتد ، چیزی بود که ما آن را "عادی" می نامیم ، که با افزایش رشد اقتصادی و افزایش تورم متوسط مشخص می شود. این انتظار می رود زیرا بیشتر بانکهای مرکزی در سراسر جهان تمایل دارند نرخ تورم 2 ٪ -3 ٪ سالانه را هدف قرار دهند ، و دولت ها و صنعت خصوصی بدیهی است که با گذشت زمان سعی در دستیابی به رشد اقتصادی دارند.
شکل 11: فرکانس تاریخی رژیم های مختلف اقتصادی (12/173/31/2021)
منبع: سرمایه گذاری های برنامه انعطاف پذیر
در مقابل ، وضعیت مخالف شدید ، "تورم" ، خوشبختانه ، نسبتاً نادر (1. 70 ٪) رخ داده است. این وضعیت مخرب است که هم رشد اقتصادی و هم تورم در حال کاهش است. ژاپن یک مطالعه موردی مدرن در مورد اثرات مضر از تورم است.(طولانی ترین و قابل توجه ترین دوره تورم در ایالات متحده در دوران رکود بزرگ بود که خارج از چارچوب زمانی مطالعه ما است.) دولت ها به طور کلی سعی می کنند از هر قیمتی از این وضعیت جلوگیری کنند ، حتی اگر این به معنای چاپ پول و ایجاد موقت باشدتورم اضافی
"رکود" وقتی تورم در حال افزایش است و رشد در حال کاهش است. این اتفاق بیش از 11 ٪ از زمان رخ داده است. قابل توجه ترین نمونه از رکود در دهه 1970 بود که تورم زیاد بود ، تا حدی به دلیل بحران انرژی و اقتصاد بارهای سختی را تحمل کرد. ما در بهار سال 2022 به این شرایط بازگشتیم.
سرانجام ، شرایط "ایده آل" در هنگام سقوط تورم است اما رشد اقتصادی قوی و در حال افزایش است. این رژیم فقط کمتر از 13 ٪ از زمان حضور داشت. این یک محیط عالی برای گسترش تجارت و برای سرمایه گذاران در بسیاری از کلاس های دارایی است. بهترین نمونه در تاریخ اخیر ایالات متحده از یک دوره "ایده آل" دهه 1990 است. شرایط ایده آل نیز به تازگی در سال 2019 رخ داده است.
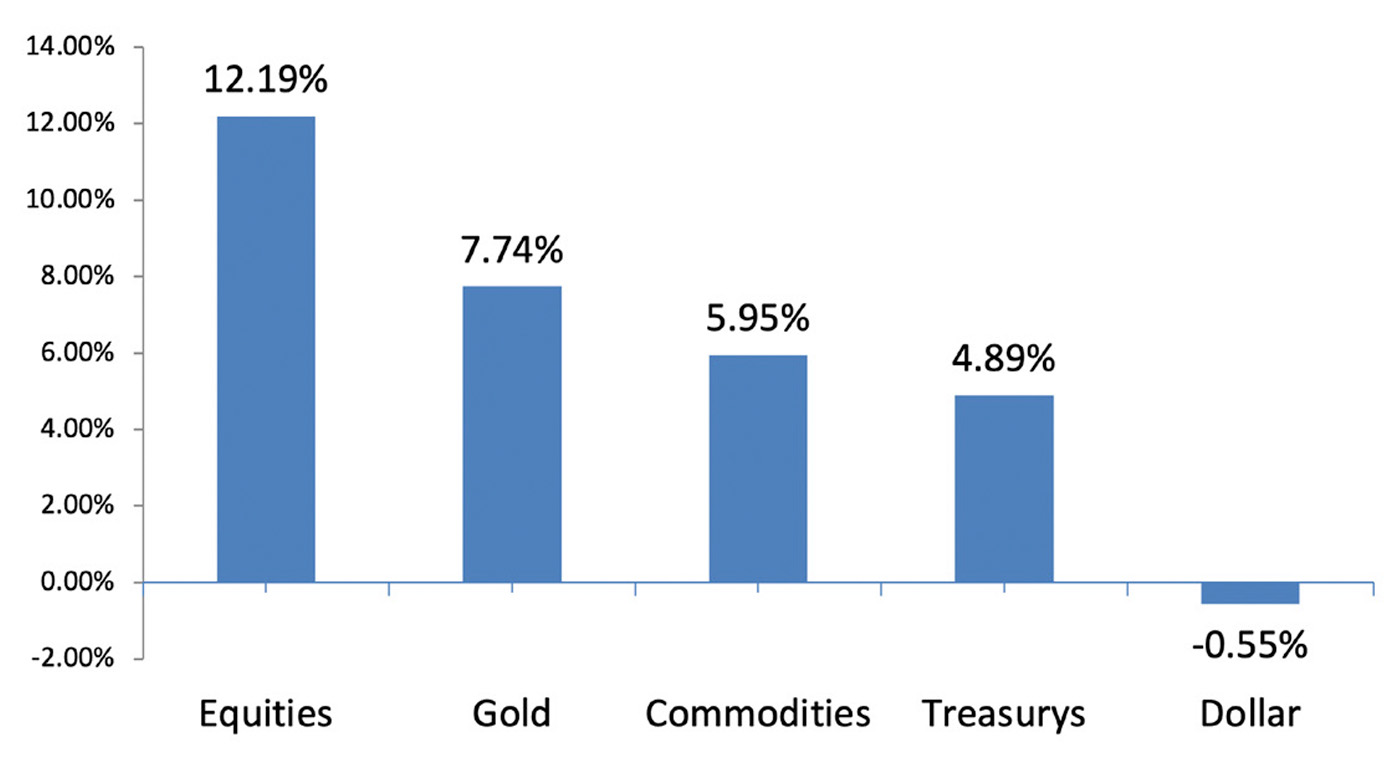
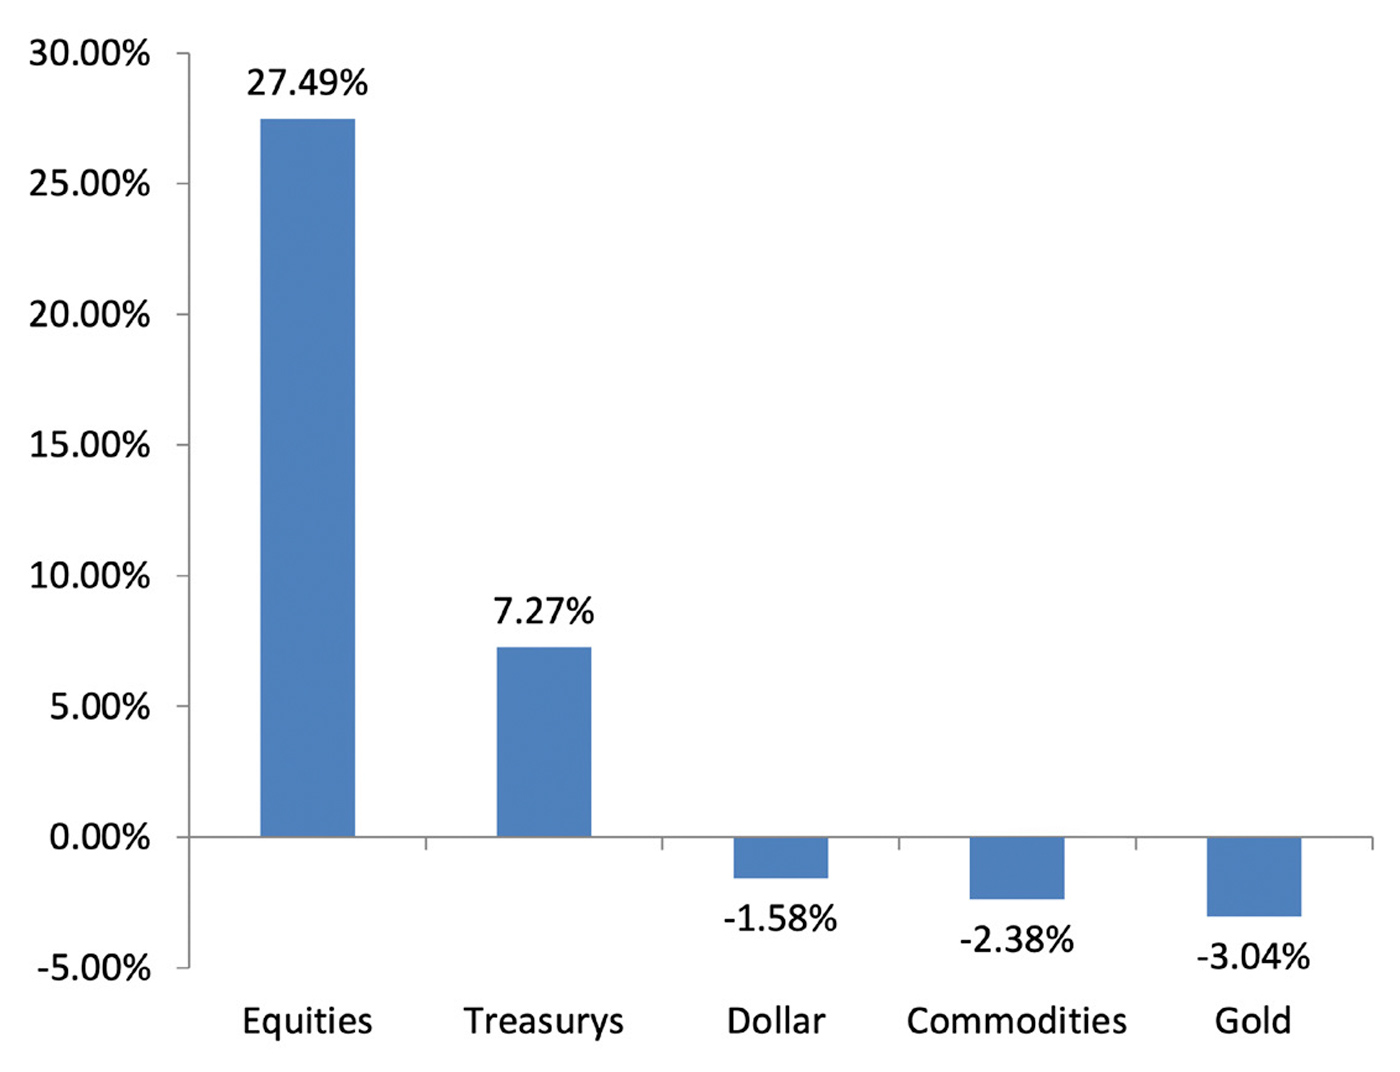
شکل 12 تا 15 عملکرد کلاسهای دارایی قبلاً ارجاع شده ما را در طول هر یک از این رژیم های اقتصادی خلاصه می کند.
شکل 12: عملکرد کلاسهای مختلف دارایی در شرایط اقتصادی "عادی" (12/173/31/2021)
منبع: سرمایه گذاری های برنامه انعطاف پذیر
شکل 13: عملکرد کلاسهای مختلف دارایی در شرایط اقتصادی "ایده آل" (12/173/31/2021)
منبع: سرمایه گذاری های برنامه انعطاف پذیر
شکل 14: عملکرد کلاسهای مختلف دارایی در شرایط اقتصادی "رکود" (12/173/31/2021)
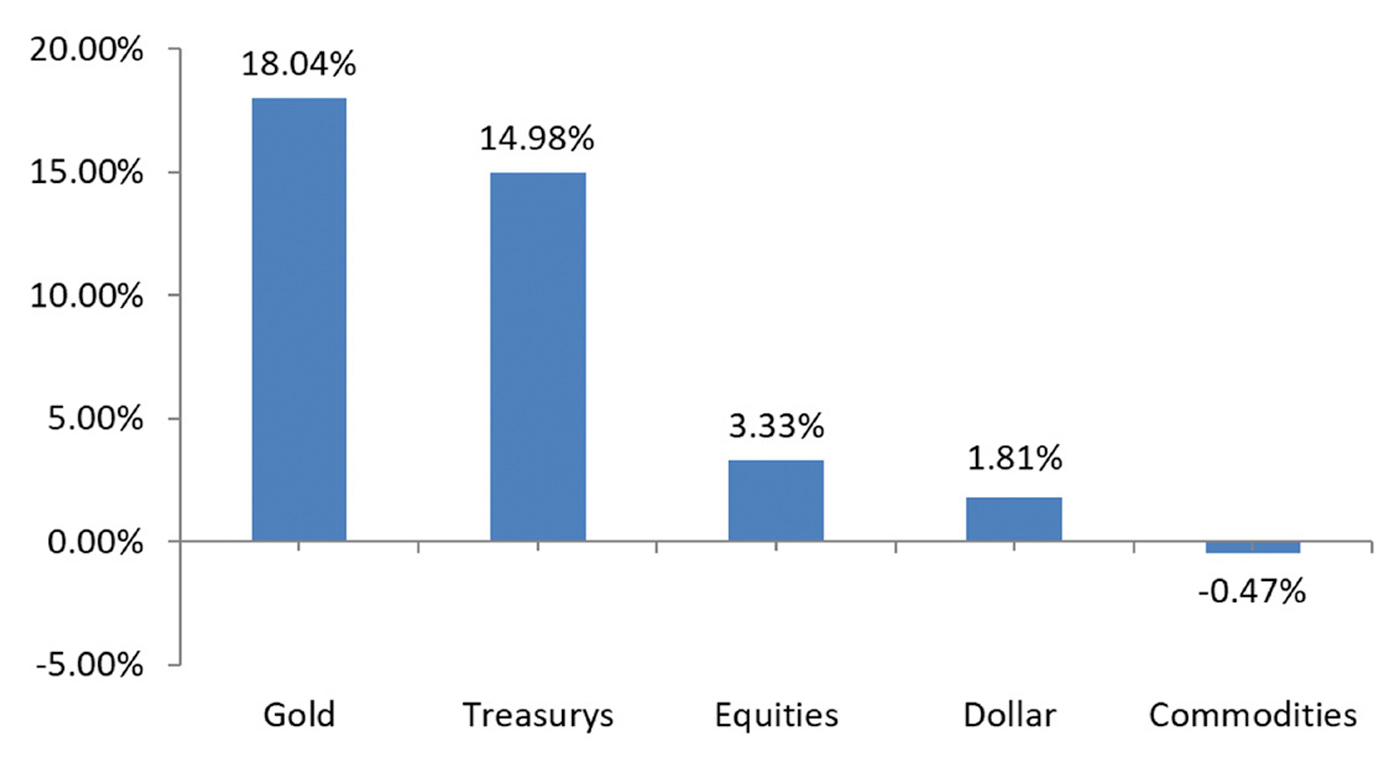
منبع: سرمایه گذاری های برنامه انعطاف پذیر
شکل 15: عملکرد کلاسهای مختلف دارایی در شرایط اقتصادی "تورم" (12/173/31/2021)
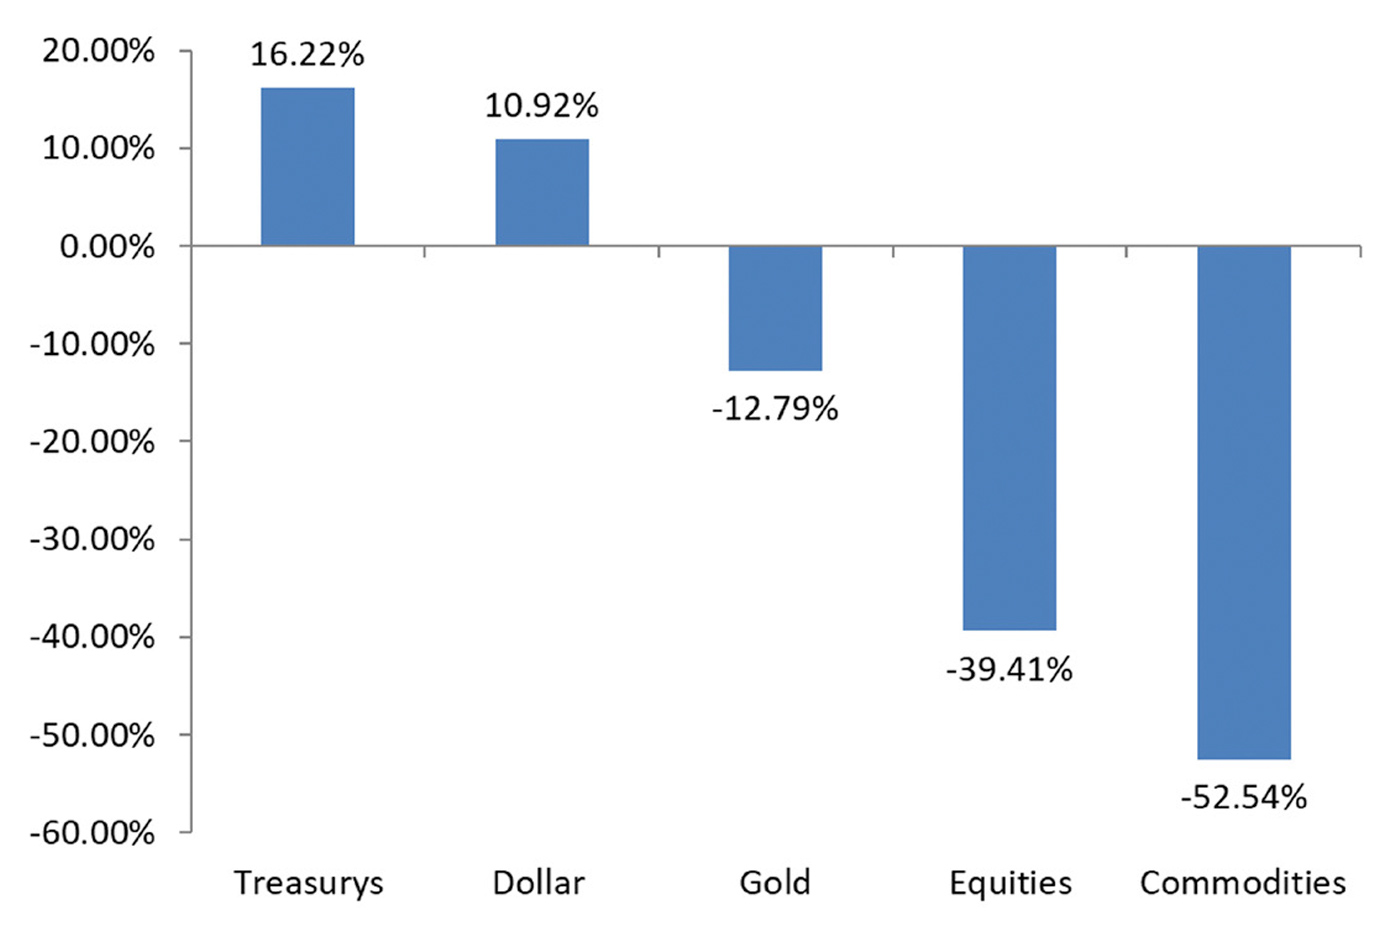
منبع: سرمایه گذاری های برنامه انعطاف پذیر
چندین مورد از این تجزیه و تحلیل مربوط به طلا وجود دارد:
- در رایج ترین شرایط اقتصادی "عادی" ، طلا از نظر میانگین بازده سالانه در رده دوم سهام قرار گرفت.
- در شرایط "ایده آل" ، سهام بهترین عملکرد را ارائه می داد.
- در مواقع "رکود" ، طلا بازده برتر به هر کلاس دارایی دیگر را ارائه داد.
- شرایط اقتصادی "ایده آل" کمی بیشتر از "رکود" (13 ٪ در مقابل 11 ٪) اتفاق می افتد. در تمام رژیم های غیر از "ایده آل" ، طلا در بین کلاس های دارایی در رده های برتر قرار می گیرد. در شرایط "ایده آل" ، سهام کم تحرک طلا به میزان قابل توجهی. با این حال ، در دوره های "رکود" ، سود سالانه 18. 04 ٪ طلا در مقابل سود سهام 3. 33 ٪ مطمئناً یک آمار قانع کننده است.
- کاهش قیمت بدترین زمان برای طلا بود ، اگرچه این کالاها و سهام را از آن فراتر می برد.
این ، یک بار دیگر ، پرونده را برای طلا به عنوان یک تنوع مهم نمونه کارها تقویت می کند. طلا در بیشتر شرایط بازار بازده مثبت را ارائه می داد. طلا در عملکرد 86 ٪ از زمان در چارچوب زمانی مطالعه ما ، شماره یک یا شماره دو بود. طلا ممکن است در مواقع عادی و رشد از سهام بهتر نباشد ، اما در مواقع استرس بازار و سناریوهای خاص تورم از سهام بسیار بهتر است. از آنجا که چنین زمانهایی در بین بزرگترین بازده منفی برای سبد سهام سنتی بوده است ، طلا می تواند تأثیر قابل توجهی در نوسانات بلند مدت نمونه کارها داشته باشد.
نقش طلا در اوراق بهادار سرمایه گذاری
این تفسیر میهمان دو قسمتی توسط سرمایه گذاری برنامه انعطاف پذیر ، بررسی می کند که چرا سرمایه گذاران باید تخصیص نمونه کارها خود را به طلا تجدید نظر کنند.
طلا به عنوان یک متنوع در مقابل سایر کلاس های دارایی
تجزیه و تحلیل ارائه شده نشان می دهد که طلا می تواند در چندین رژیم مختلف اقتصادی تنوع ایجاد کند ، که هر یک در جایی در افق اقتصادی آینده قرار دارد. اما چگونه طلا در رابطه با کلاسهای دارایی سنتی مانند سهام و اوراق قرضه حرکت می کند؟
همانطور که در شکل 16 نشان داده شده است ، طلا همبستگی کمی با سهام و اوراق قرضه فراهم کرده است و به طور همزمان با کلاس های دارایی سنتی حرکت نکرده است.
شکل 16: طلا در مقابل سهام در مقابل اوراق
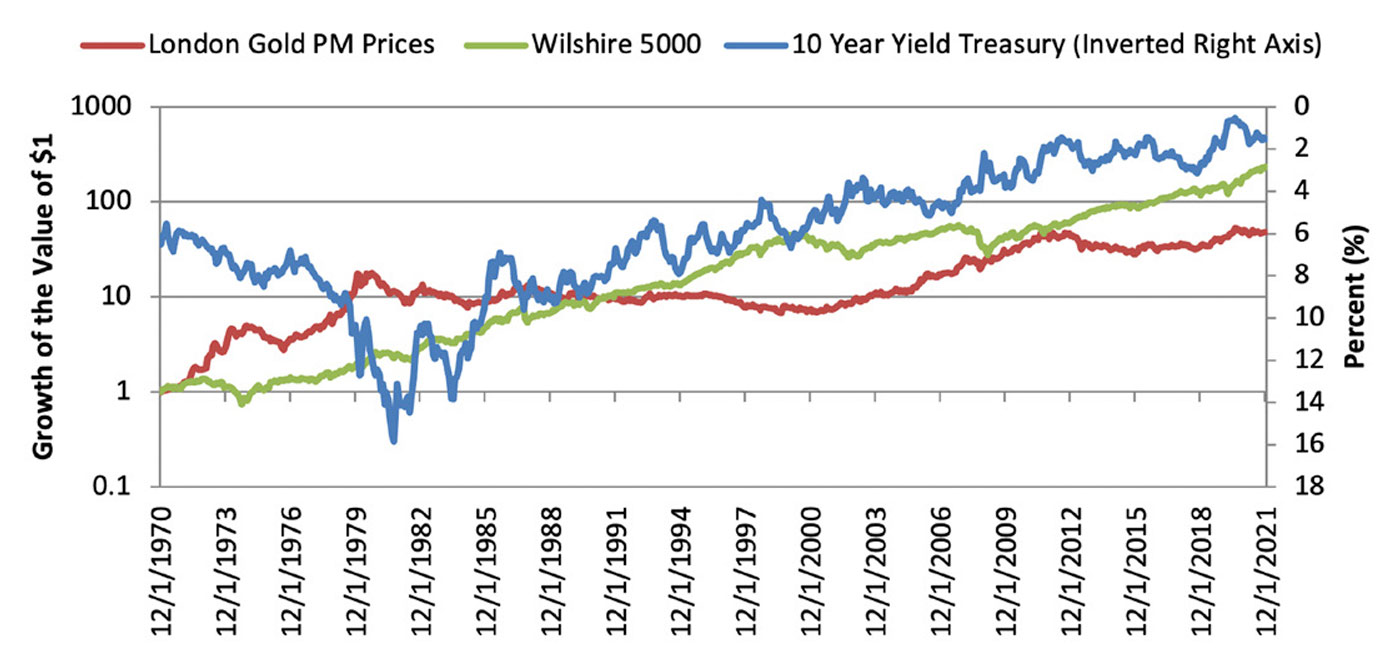
منبع: سرمایه گذاری های برنامه انعطاف پذیر
یکی از اقدامات آماری مورد استفاده برای ضبط این رابطه ضریب همبستگی است که بین 1 ت ا-1 متغیر است. ضریب 1 نشان می دهد که دارایی ها در پشت سر هم حرکت می کنند ، در حالی ک ه-1 نشان می دهد که دارایی ها به روشی مخالف یا متناوب حرکت می کنند. جدول 1 همبستگی طلا را برای مجموعه اصلی کلاسهای دارایی نهادی نشان می دهد.
جدول 1: طلا به عنوان یک متنوع - ماتریس همبستگی برای دارایی های اساسی (فوریه 1973 - دسامبر 2021)
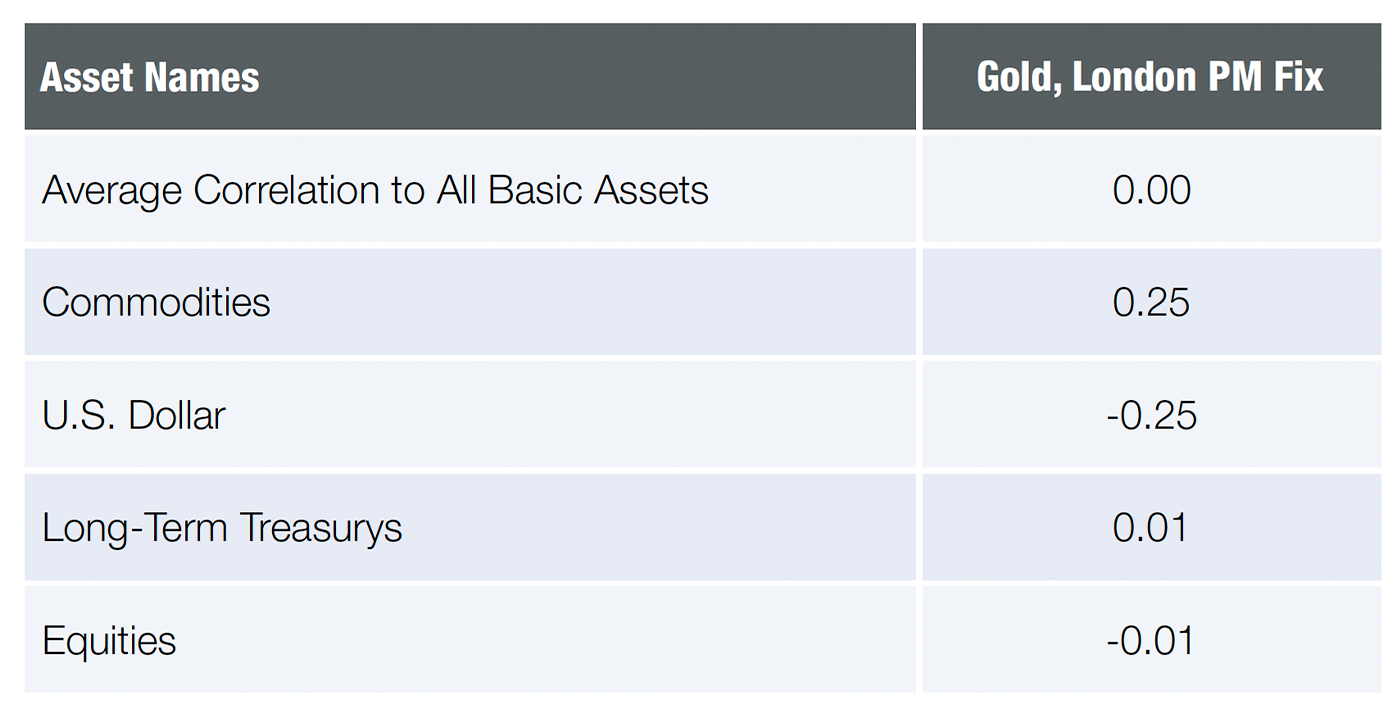
منبع: سرمایه گذاری های برنامه انعطاف پذیر
طلا همبستگی متوسط 0 داشت ، که تقریباً هیچ رابطه/وابستگی با سایر کلاسهای اساسی دارایی وجود ندارد. طلا بالاترین همبستگی را با شاخص آینده CRB داشت ، که انتظار می رود به این دلیل که این نشان دهنده قرار گرفتن در معرض بخش کالاها است ، که شامل طلا است. دومین رابطه بلند بین طلا و کلاس دارایی دیگر با دلار آمریکا بود که باید انتظار داشته باشد که طلا نسبت به ارزش دلار قیمت داشته باشد. هنگامی که ارزش دلار کاهش می یابد ، طلا با ارزش تر می شود و بالعکس. بدیهی است ، طلا یک تنوع عالی برای یک سبد کلاسهای دارایی اساسی است.
گرفتن قرار گرفتن در معرض طلا در یک سبد سرمایه گذاری
سهام معدن طلا یا سهام شرکت هایی که در درجه اول در تجارت معدن سنگ معدن کار می کنند ، اغلب در دسترس هستند - و محبوب تر در اوراق بهادار سرمایه گذاری - از خود طلای فیزیکی. یک رابطه به طور کلی پذیرفته شده بین سهام معدن طلا و سنگ معدن طلا وجود دارد زیرا شرکت های معدنکاری طلا حق مواد معدنی موجود در زمین را دارند. با این حال ، هزینه های قابل توجهی برای استخراج و پالایش طلا وجود دارد ، و قیمت طلا می تواند و اغلب سودآوری را برای سهام معدن طلا نشان می دهد. این رابطه به این معنی است که سهام معدن طلا نسبت به قیمت طلا به طور قابل توجهی حساس تر است. در این بخش رابطه بین سهام معدن طلا و طلا بیش از دو دهه بررسی خواهد شد.
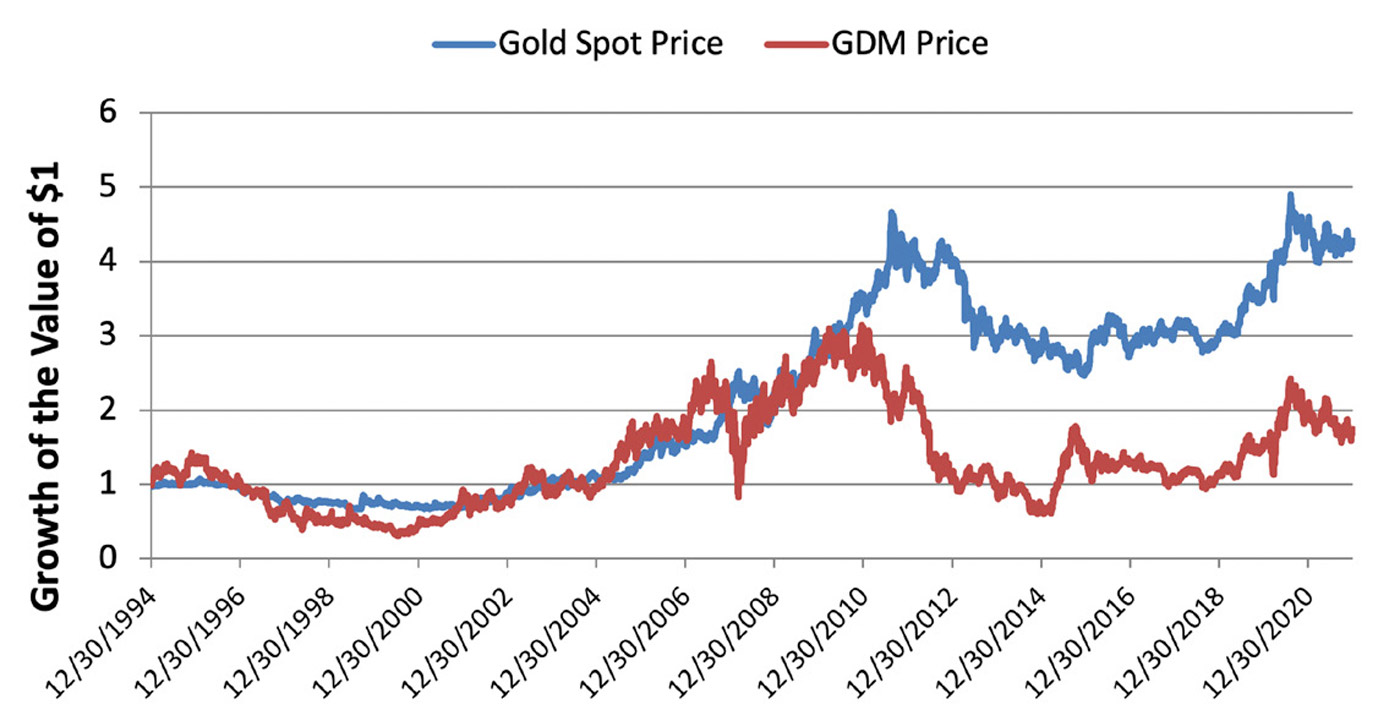
اول ، رابطه بین قیمت نقطه طلا و بازده سهام معدن طلا باید از طریق دامنه همبستگی بررسی شود. این دو رابطه مثبت دارند: وقتی قیمت یکی بالا می رود ، قیمت دیگر نیز افزایش می یابد. با این حال ، میزان افزایش فرد به عنوان تابعی از افزایش دیگر ، ارزش بررسی دارد. از سال 1994 تا 2021 ، همبستگی بین طلا و شاخص معدنچیان طلای NYSE ARCA کمتر از 10 ٪ بود ، که نشان دهنده ارتباط کمی و بدون آن بود. رابطه بین شاخص معدنچیان طلا و طلا ممکن است به اندازه تصور متعارف قوی نباشد. علاوه بر این ، بازده در همان دوره به شدت متفاوت بود. شکل 17 رشد یک دلار از سال 1994 (سال اول سهم معدن طلا ETF) تا 2021 را برای شاخص طلا و معدنچیان طلا نشان می دهد.
شکل 17: شاخص طلا در مقابل معدنچیان
منبع: سرمایه گذاری های برنامه انعطاف پذیر
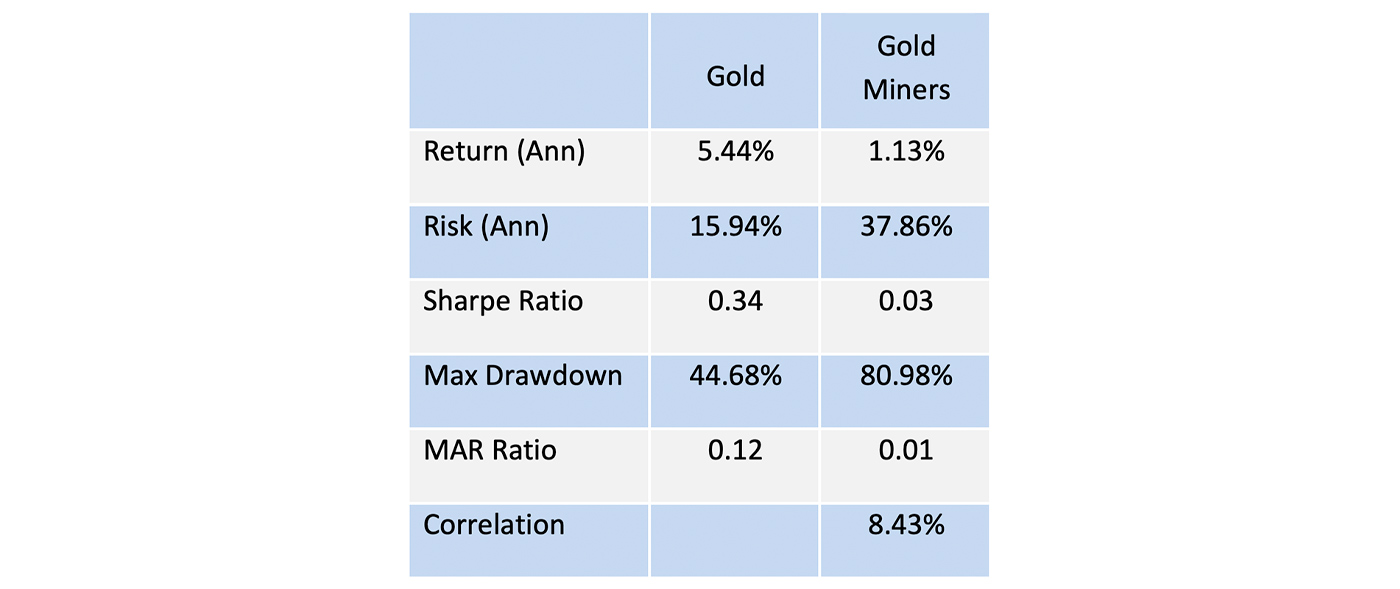
واضح است که طلا بیش از دو دهه سرمایه گذاری با ارزش تر بوده است. جدول 2 چندین آمار مورد استفاده برای مشاهده ریسک و بازده در یک زمینه نمونه کارها را نشان می دهد. جدول نشان می دهد که نگه داشتن طلا بر معدنچیان طلا چقدر مفیدتر است.
جدول 2: شاخص طلا در مقابل معدنچیان طلا - استاتیک (1994-2021)
منبع: سرمایه گذاری های برنامه انعطاف پذیر
قرار گرفتن در معرض سالانه بازده سالانه برای معدنچیان طلا در یک سبد سرمایه گذاری ممکن است در دستیابی به تنوع مفید باشد ، اما نگه داشتن طلا به جای سهام معدن طلا می تواند راهی برای گرفتن پتانسیل صعودی اضافی در عین حال کاهش خطر باشد. در مقایسه با سهام معدن طلا ، طلا کمتر از نیمی از ریسک سالانه و بازده سالانه که بیش از چهار درصد بالاتر از 28 سال است ، دارد و این باعث می شود که در یک نمونه کار در یک نمونه کارها انتخاب شود.
تخصیص نمونه کارها بهینه به طلا
شورای جهانی طلای مطالعه ای را در سال 2022 منتشر کرد که نشان می دهد سرمایه گذاران نهادی برای دستیابی به تنوع بهتر ، سرمایه گذاری های جایگزین را پذیرفته اند و طلا از این تغییر بهره مند شده است. این مطالعه ادعا می کند که تقاضای سرمایه گذاری جهانی به طور متوسط 10 ٪ در سال افزایش یافته است. این مطالعه می افزاید: "تجزیه و تحلیل ما نشان می دهد که اضافه کردن بین 4 تا 15 ٪ در طلا به میانگین اوراق بهادار فرضی طی یک دهه گذشته ، بسته به ترکیب و منطقه ، بازده تنظیم شده ریسک را افزایش می دهد."
اما آیا طلا باعث افزایش بازده تنظیم شده برای یک نمونه کارها معمولی تر شده است؟تخصیص بهینه به طلا برای چنین نمونه کارها چه بوده است؟این سؤالات مهمتر از یافتن تخصیص بهینه در سراسر جهان گسترده از کلاسهای دارایی است که بیشتر در اوراق بهادار بازنشستگی برگزار می شود.
اول ، ما "معمولی" را تعریف می کنیم: رایج ترین نمونه کارها یکی از مواردی است که شامل 60 ٪ تخصیص به سهام و تخصیص 40 ٪ به اوراق قرضه است ، یا آنچه که ادبیات ممکن است به عنوان یک "نمونه کارها متعادل" سنتی از آن یاد شود.
به عنوان آزمایش قدرت متنوع سازی احتمالی طلا ، ما می توانیم از این نمونه کارها معمولی استفاده کنیم و یک تخصیص درصد متغیر را به طلا اضافه کنیم تا مشخص کنیم آیا می توانیم بازده تنظیم شده ریسک را افزایش دهیم. ما سهام موجود در نمونه کارها را با شاخص کل بازار سهام Vanguard نمایندگی خواهیم کرد و برای اوراق قرضه ، از شاخص بازده کل 10 ساله خزانه داری استفاده خواهیم کرد.
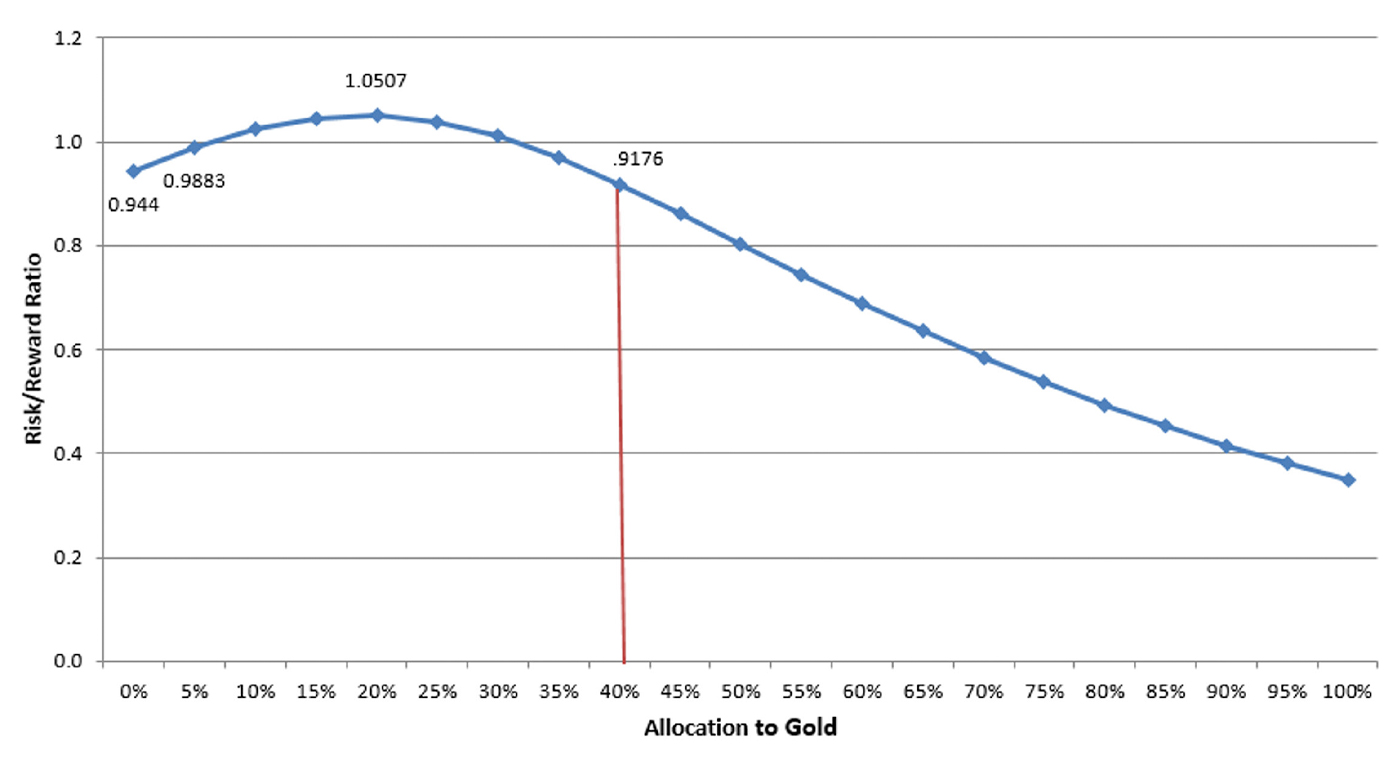
شکل 18 نسبت بازده تنظیم شده ریسک (SharpE) را به عنوان تابعی از تخصیص به طلا از سال 1973 تا 2021 نشان می دهد. برای مرجع ، یک نمونه کارها متعادل متشکل از 60 ٪ سهام و 40 ٪ اوراق قرضه دارای نسبت شارپ 0. 944 در طول بازه زمانی است. بشر
شکل 18: نسبت ریسک-پاداش به عنوان تابعی از تخصیص به طلا برای یک سرمایه گذار متعادل (12/173/31/2021)
منبع: سرمایه گذاری های برنامه انعطاف پذیر
بنابراین ، تمام "نقاط" سمت چپ از خط عمودی پرتفوی هستند که از نظر بازده تنظیم شده ریسک حاکم هستند. در مجالس مالی ، این پرتفوی ها در "مرز کارآمد" قرار دارند.
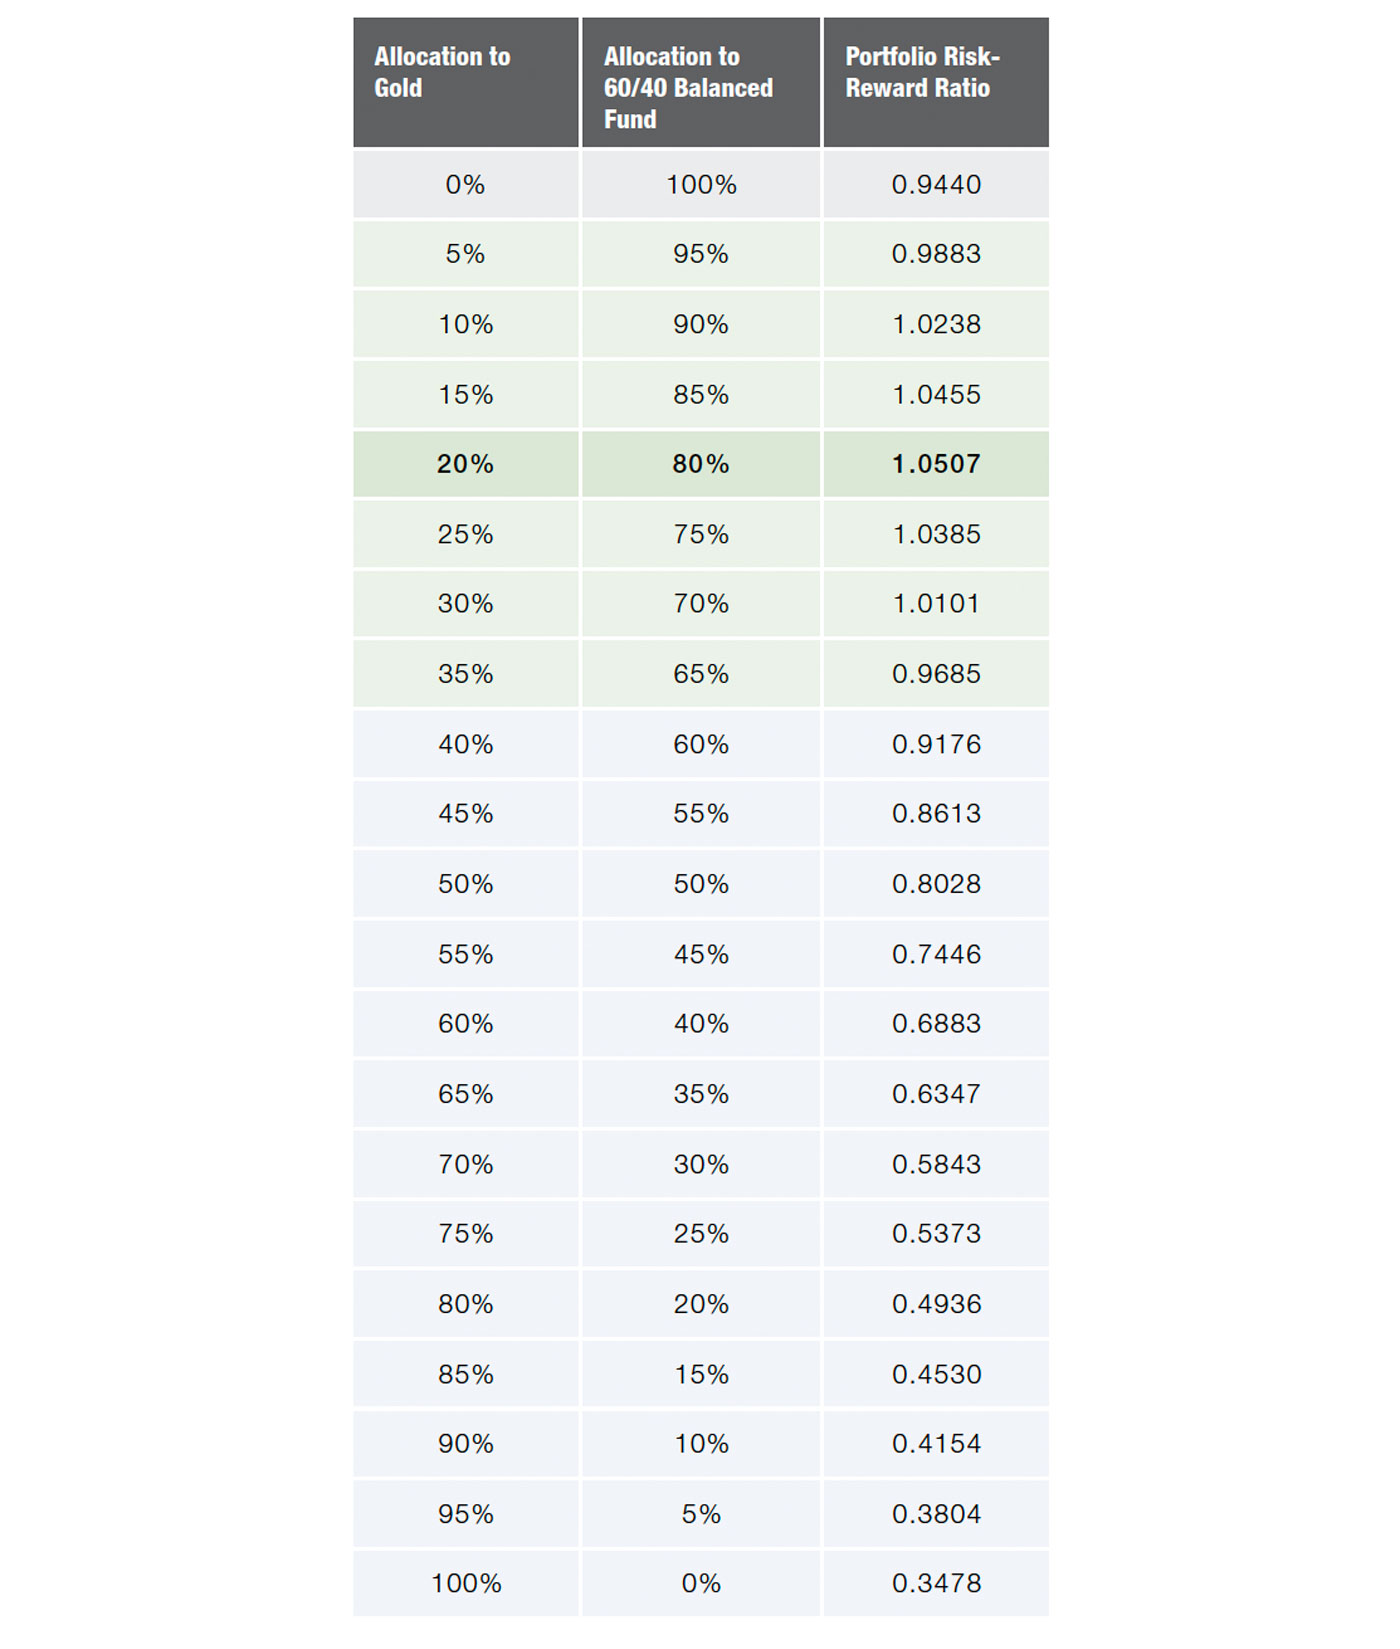
در جدول 3 یک شکست کامل تر نشان داده شده است ، و نقاط داده برای سطوح مختلف تخصیص به طلا و نسبت کل ریسک-ریسک نمونه کارها را ارائه می دهد. تمام اوراق بهادار با تخصیص به طلا از 5 ٪ تا 35 ٪ از نظر نسبت پاداش ریسک نسبت به یک صندوق متعادل سنتی برتر بوده اند.
همانطور که در جدول 3 نشان داده شده است ، امکان اختصاص 35 ٪ به طلا در یک نمونه کارها امکان پذیر است و هنوز هم نسبت ریسک برتر به یک نمونه کارها که فقط یک صندوق متعادل را در اختیار دارد ، دارد. این همچنین نشان می دهد که تخصیص بهینه از دیدگاه پاداش ریسک ، تخصیص 20 ٪ به طلا و 80 ٪ به یک نمونه کارها متعادل بوده است.
جدول 3: نسبت ریسک-پاداش اوراق بهادار با تخصیص های مختلف به طلا و یک صندوق متعادل
منبع: سرمایه گذاری های برنامه انعطاف پذیر
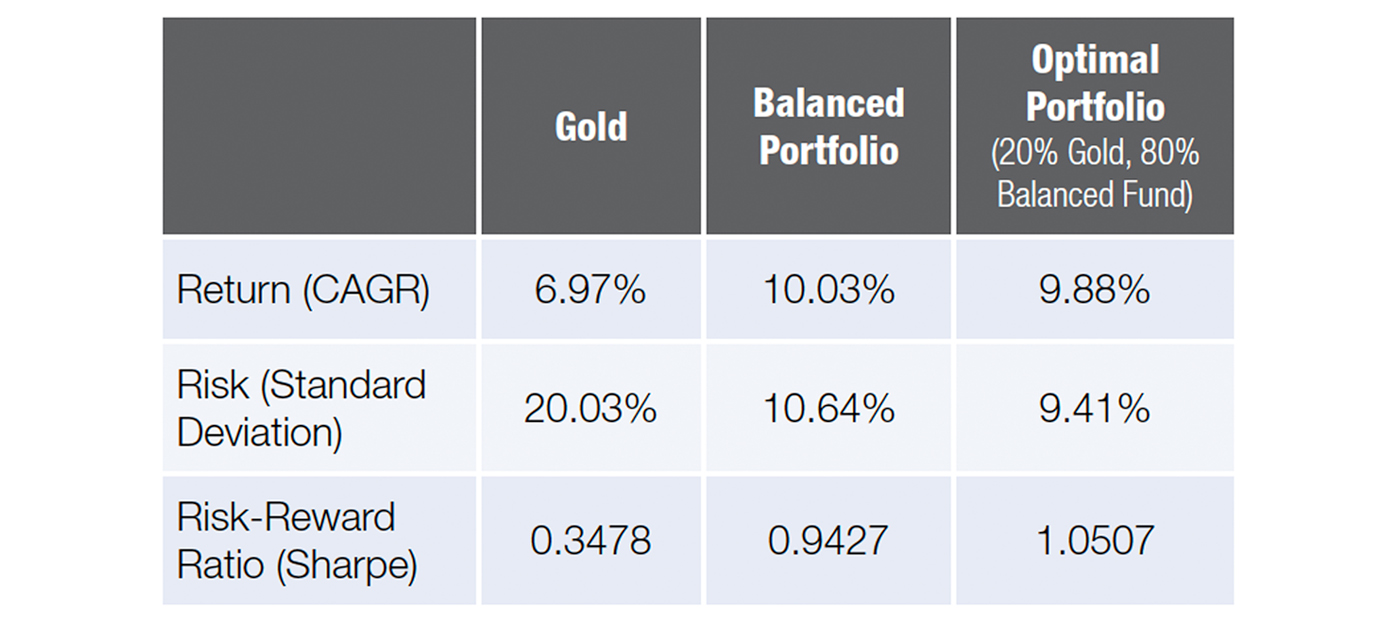
این 5 درصد کمتر از حد مطلوبی است که برای اولین بار این مقاله را در سال 2013 منتشر کردیم - از 25 درصد به 20 درصد کاهش یافت. تنوع نسبت به بازده در ایجاد بهترین پرتفوی تعدیل شده با ریسک اهمیت نسبتاً کمتری پیدا کرده است، بخش عمده ای از آن که به قدرت نسبی در سهام نسبت داده می شود (به استثنای سال 2018 که در آن S& P عملکرد منفی داشت). جدول 4 این "پرتفوی بهینه" را با طلا و سبد متوازن مقایسه می کند.
جدول 4: طلا در مقابل سبد متوازن در مقابل «پرتفوی بهینه»
منبع: سرمایه گذاری های برنامه انعطاف پذیر
با نگاهی به جدول 4، می بینیم که این پرتفوی بهینه که شامل طلا می شود تقریباً همان بازده پرتفوی متوازن، ریسک کمتر به صورت سالانه و بازده تعدیل شده بر اساس ریسک بالاتر از "فقط طلا" یا سنتی "متعادل" است. نمونه کارها."
در سال 2022، بسیاری از مفسران سهام متوازن را مرده اعلام کردند. استدلال آنها این است که با افزایش تهاجمی نرخ ها توسط فدرال رزرو، هم قیمت سهام و هم قیمت اوراق قرضه کاهش می یابد. بنابراین، قابل ذکر است که سبد متوازن سنتی (همانطور که در بالا تعریف شد) در پنج ماهه اول سال 11. 37 درصد کاهش داشته است، در حالی که پرتفوی بهینه تنها 9. 81 درصد کاهش داشته است.
نظرات پایانی در مورد شواهد
مطالعه ما نشان می دهد که افزودن طلا به یک سبد متوازن معمولی در طیف گسترده ای از تخصیص ها از نظر افزایش بازده تعدیل شده با ریسک سودمند بوده است. در طول دوره زمانی مورد مطالعه، تخصیص بهینه در یک سبد متوازن در واقع 20 درصد به طلا و 80 درصد به یک سبد متوازن بوده است که نشان دهنده نتیجه تقریباً 50 درصد سهام، 30 درصد اوراق قرضه و 20 درصد طلا است. در واقع، سرمایه گذاران می توانستند تا 35 درصد را بر اساس تحلیل های تاریخی به طلا اختصاص دهند و همچنان بالاتر از یک صندوق متوازن صرفاً در مرز پرتفوی کارآمد قرار بگیرند.
به نظر می رسد هر دو محدوده بهینه (20٪) و محدوده بالای پرتفوی کارآمد (35٪) درصد نسبتاً بالایی از طلا را در مقایسه با 5٪ تخصیص قانون سرانگشتی که به نظر می رسد تعداد زیادی از مشاوران مالی مشترک آن هستند، شامل شود. اما یک سابقه وجود دارد."پرتفوی دائمی" توسط هری براون، وزن برابر (25٪) بین سهام، اوراق قرضه، پول نقد و طلا را به عنوان بهینه در رژیم های مختلف اقتصادی توصیه می کند. ما معتقدیم که شواهد ارائه شده در این کاغذ سفید قویاً نشان می دهد که «عقل متعارف» رایج کنونی نقش بالقوه طلا در پرتفوی را برای یک سرمایه گذار معمولی در درازمدت کم رنگ می کند.
به روز رسانی های 2020 و 2021 برای طلا
در سال 2020 ، قیمت نخست وزیر لندن حدود 24. 6 ٪ به دست آورد در حالی که فدرال رزرو نرخ بهره معیار را از 1. 55 ٪ در شروع 2020 به 0 ٪ در پاسخ به بحران Covid-19 کاهش داد. سهام در سال 2020 عملکرد ستاره ای داشت و S& P بیش از 18 ٪ بازگشت. در سال 2021 ، فدرال رزرو نرخ ها را 0 ٪ و طل ا-4 ٪ بازگرداند ، در حالی که سهام بیش از 28 ٪ بازگشت.
همانطور که ری دالیو در پست LinkedIn خود از سال 2019 اشاره می کند ، سرمایه گذاران باید از آنچه در اجرای 12 ساله گاو نر کار کرده است ، دوباره به استراتژی خود بپردازند. از آنجا که نرخ بهره از زمان بحران مالی پایین مانده بود ، فدرال رزرو ریسک را تقویت کرده بود تا دارندگان دارایی های مالی به خوبی جبران شوند. با این حال ، همچنین در این مدت ، میزان بدهی شرکت ها و دولت افزایش یافته است ، و بانک های مرکزی را ملزم به پایین نگه داشتن نرخ بهره می کند. این روندها اخیراً معکوس شده اند. با توجه به این نکته ، دالیو فکر می کند که درآمدزایی بدهی و استهلاک ارز در افق است و طلا به طور معمول در این محیط های بازار یک پرچین خوب بوده است.

به مقاله مرتبط مراجعه کنید: مشاوران موفق در مورد مزایای اصلی مدیریت سرمایه گذاری برون سپاری
هر سرمایه گذار باید تخصیص فعلی نمونه کارها خود را به طلا تجدید نظر کند
بر اساس مطالعه ما ، به نظر می رسد بیشتر سرمایه گذاران احتمالاً در طیف گسترده ای از گزینه های سرمایه گذاری و به طور خاص در طلا به عنوان یک کلاس دارایی بلند مدت مورد سرمایه گذاری قرار می گیرند. تحقیقات نشان می دهد که تخصیص به طلا در دراز مدت می تواند تا 35 ٪ باشد ، در حالی که هنوز بازده تنظیم ریسک بهتری در محیط های مختلف بازار نسبت به نمونه کارها سنتی "60/40 متعادل" ارائه می دهد.
سرمایه گذاران نگران حفظ سرمایه در مواقع ریسک کلان اقتصادی و بازده بهینه شده در زمان های مطلوب باید به شدت طلا را به عنوان یک عنصر کلیدی نمونه کارها در نظر بگیرند. در طولانی مدت ، طلا مزایای گسترده ای از (الف) تقاضای بازار در حال انجام در مواجهه با عرضه محدود را ارائه می دهد.(ب) محافظت تاریخی در برابر حوادث شدید بازار ، دوره های بالای تورم و ارزهای کم ارزش.(ج) یک مؤلفه آزمایش شده از زمان تنوع نمونه کارها. و (د) نقدینگی و تطبیق پذیری از نظر بسیاری از اشکال مالکیت ممکن برای یک سرمایه گذار.
عقاید بیان شده در این مقاله نظرات نویسنده است و لزوماً نمایانگر نظرات مجله مشاور مشاور پیشگیرانه نیست. این نظرات فقط برای اهداف آموزشی ارائه می شود.
در این مقاله گزیده ای از مقاله سفید "نقش طلا در اوراق بهادار سرمایه گذاری" ارائه شده است. مقاله کامل - از جمله لیستی از داده های منبع - می توان در اینجا یافت.
عملکرد گذشته نتایج آینده را تضمین نمی کند. ذاتی در هر سرمایه گذاری پتانسیل ضرر و همچنین سود است. لیستی از کلیه توصیه های ارائه شده در مدت زمان بلافاصله قبل از 12 ماه ، بنا به درخواست کتبی در دسترس است.
این مقاله سفید فقط برای اهداف اطلاعاتی ارائه شده است و نباید به عنوان شاخص عملکرد آینده ، پیشنهادی برای فروش ، درخواست پیشنهاد خرید یا توصیه ای برای هرگونه امنیت مورد استفاده یا تفسیر قرار گیرد. سرمایه گذاری های برنامه انعطاف پذیر ، آموزشی ویبولیتین ، نمی توانند مناسب بودن یا ارزش بالقوه هر سرمایه گذاری خاص را تضمین کنند. اطلاعات و داده های مندرج در اینجا از منابعی که گمان می رود قابل اعتماد باشند ، بدست آمده است ، اما این امر نمی تواند تضمین شود. قبل از سرمایه گذاری ، لطفاً ADV Part 2A و قسمت 2A پیوست 1 را بخوانید و درک کنید.
مقاله سفید اصلی ، که توسط برنامه های انعطاف پذیر برنامه در نوامبر 2013 منتشر شده است ، توسط دیوید وارادی ، دیوید ویسمر و جری سی واگنر نوشته شده است. مقاله سفید به روز شده ، که در ژوئیه 2022 منتشر شد ، توسط جری سی واگنر ، جیسون تید ، تیم هانا و سام شیران تجدید نظر شد. انعطاف پذیر plan. com
از سال 1981 ، سرمایه گذاری های برنامه انعطاف پذیر (FPI) به حفظ و رشد ثروت از طریق مدیریت ریسک پویا اختصاص داده شده است. FPI یک برنامه مدیریت دارایی کلید در دست (TAMP) است ، به این معنی که مشاوران می توانند بسیاری از استراتژی های مدیریت ریسک FPI را در یک حساب واحد دسترسی و ترکیب کنند. حساب های مستقر در هزینه FPI می توانند پرتفوی متنوع از استراتژی های فعال شده در کلاس های دارایی ، بدهی و دارایی های جایگزین را در مجموعه ای از سیستم عامل های مختلف ارائه دهند. FPI همچنین به مشاوران ابزار سرمایه گذاری انتاریس برای کمک به تنظیم معیارهای واقع بینانه و سفارشی برای مشتریان و اندازه گیری منظم پیشرفت کمک می کند. انعطاف پذیر plan. com
فارکس پرشین...
ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
