- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع
آخرین مطالب
امکانات وب


نرخ بهره طی یک دهه گذشته به پایین ترین سطح تاریخی رسیده است و سؤالاتی را در مورد چگونگی تأثیر چنین محیطی بر رفتار ریسک پذیر سرمایه گذار ایجاد می کند. این ستون از آزمایش های سرمایه گذاری تصادفی در ایالات متحده و هلند برای پاسخ به این سؤالات استفاده می کند. نتایج نشان می دهد که نرخ بهره پایین منجر به تخصیص قابل توجهی بیشتر به سمت دارایی های پرخطر در هر دو نمونه می شود. مکانیسم های احتمالی مربوط به روانشناسی سرمایه گذار ، از جمله وابستگی مرجع و شادی است.
اشتراک گذاری
نویسندگان

ویله زیلسترا
افسر نظارت ، مرکز تخصص مرجع هلندی برای بازارهای مالی

Yueran MA
دانشیار مالی و کاترین و دانشکده دانشکده گرانت سوئیک دانشگاه هاروارد
تأثیر نرخ بهره پایین در بازارهای مالی در سالهای اخیر یک مسئله اصلی بوده است ، زیرا بانک های مرکزی در بسیاری از کشورها نرخ را به پایین ترین سطح تاریخی کاهش داده اند (برنانک 2013 ، استین 2013 ، راجان 2013 ، پاول 2017). یک سؤال که به طور گسترده مورد بحث قرار گرفته است این است که آیا چنین نرخ بهره پایین ممکن است اشتیاق بیشتری را برای ریسک در بازارهای مالی ایجاد کند ، که اغلب به عنوان "رسیدن به بازده" یا "کانال ریسک پذیر" سیاست پولی گفته می شود. این سؤال مورد توجه سیاست گذاران ، محققان و سرمایه گذاران است. به عنوان مثال ، مرجع هلندی برای بازارهای مالی (AFM) "جستجوی عملکرد در یک محیط کم بهره" را به عنوان یکی از ده خطر برتر در برنامه نظارتی 2017 خود معرفی کرد. از نظر مثبت ، افزایش ریسک ممکن است به تقویت بازارهای سرمایه و تحریک اقتصاد کمک کند و به عنوان مکانیسم انتقال اضافی سیاست پولی عمل کند. با این حال ، همچنین ممکن است چالش هایی برای ثبات مالی ایجاد کند.
چرا ممکن است سرمایه گذاران به بازده برسند؟تعدادی از مطالعات این سؤال را از طریق لنزهای اصطکاک نهادی ، مانند مشکلات نمایندگی یا شرایط بودجه واسطه های مالی بررسی می کنند. در حالی که اصطکاک نهادی بسیار مهم است ، ممکن است کل داستان نباشد. به نظر می رسد که رفتار به دنبال رفتار در بین افراد و خانوارها رایج است ، اما این مکانیسم های سطح فردی بسیار کمتر درک می شوند.
در مقاله اخیر ، ما شواهدی ارائه می دهیم که رسیدن به بازده محدود به موسسات نیست (لیان و همکاران 2018). در عوض ، می توان آن را با ترجیحات و روانشناسی هدایت کرد و از نحوه درک و ارزیابی افراد بازده و تجارت در محیط های مختلف نرخ بهره ناشی می شود.
نتیجه اولیه در ایالات متحده
برای مستندسازی این رفتار به روشی تمیز ، ما با یک آزمایش تصادفی ساده شروع می کنیم. در گروه درمانی 1 ، شرکت کنندگان سرمایه گذاری بین یک دارایی بدون ریسک با 5 ٪ بازده و دارایی خطرناک با بازده متوسط 10 ٪ را در نظر می گیرند (بازپرداخت های خطرناک تقریباً با نوسانات 18 ٪ توزیع می شوند و به 9 نتیجه گسسته کوتاه می شوند). در گروه درمانی 2 ، شرکت کنندگان سرمایه گذاری بین یک دارایی بدون ریسک با 1 ٪ بازده و یک دارایی خطرناک با 6 ٪ بازده متوسط را در نظر می گیرند (توزیع بازده اضافی یکسان است). به عبارت دیگر ، ما حق بیمه خطر (یعنی میانگین بازده اضافی) و نسبت شارپ دارایی خطرناک را ثابت می کنیم و فقط یک تغییر رو به پایین در نرخ بهره بدون ریسک ایجاد می کنیم. شرکت کنندگان به طور تصادفی به یکی از دو شرط اختصاص داده می شوند و 200 شرکت کننده در هر شرایط.
ما شواهد محکمی پیدا می کنیم که افراد در شرایط پایین نرخ بهره به طور قابل توجهی بیشتر در دارایی پرخطر سرمایه گذاری می کنند. این یافته در بین چندین هزار شرکت کننده از سکوی مکانیکی ترک آمازون (نماینده جمعیت عمومی ایالات متحده) و همچنین 400 دانش آموز دانشکده بازرگانی هاروارد MBA وجود دارد. 1 نتایج همچنین به طور مداوم در تنظیمات مختلف (سؤالات فرضی و آزمایش های تشویقی) وجود دارد. میانگین سهم سرمایه گذاری در دارایی های پرخطر در تمام این موارد حدود 8 درصد افزایش می یابد ، همانطور که در شکل 1 نشان داده شده است.
شکل 1 تفاوت در میانگین تخصیص به دارایی پر مخاطره ، وضعیت نرخ پایین با نرخ پایین


توجه: این طرح تفاوت بین میانگین تخصیص در دارایی خطرناک بین وضعیت نرخ بهره پایین (1 ٪ نرخ بدون ریسک ، میانگین بازده 6 ٪ در دارایی پرخطر) و وضعیت نرخ بهره بالا (5 ٪ نرخ بدون ریسک را نشان می دهد.، بازده متوسط 10 ٪ در دارایی خطرناک). هر آزمایش دارای 400 شرکت کننده است که به طور تصادفی به یکی از دو شرایط نرخ بهره اختصاص داده می شود. اولین تنظیم یک آزمایش فرضی در مورد Mturk است ، که در آن شرکت کنندگان سرمایه گذاری 100000 دلار کل پس انداز را در نظر می گیرند. تنظیم دوم یک آزمایش تحریک آمیز در Mturk است ، که در آن شرکت کنندگان موقوفات آزمایشی را سرمایه گذاری می کنند. تنظیم سوم یک آزمایش تحریک آمیز مشابه با دانشجویان HBS MBA است.
تصمیم سرمایه گذاری در هر مورد ، ساده ترین مسئله تجزیه و تحلیل واریانس را نشان می دهد ، جایی که راه حل نباید بر اساس معیار میانگین متغیر کتاب درسی تحت تأثیر نرخ ریسک قرار گیرد. اثر درمانی نیز به طور طبیعی در چارچوب های عمومی تر توضیح داده نمی شود ، جایی که گریز از خطر مطلق در ثروت ضعیف است.
علاوه بر این ، در آزمون های بیشتر ، ما همچنین در نحوه پاسخگویی تصمیمات سرمایه گذاری به نرخ بهره ، غیرخطی قابل توجهی می یابیم. هنگامی که ما نرخ ریسک را ا ز-1 ٪ تا 15 ٪ در شرایط مختلف تغییر می دهیم (نگه داشتن بازده اضافی دارایی خطرناک و 5 ٪ حق بیمه خطر مانند گذشته) ، می فهمیم که رسیدن به بازده به ویژه به عنوان علاقه تلفظ می شودنرخ زیر هنجارهای تاریخی کاهش می یابد ، اما وقتی نرخ بهره به اندازه کافی زیاد باشد ، از بین می رود. شکل 2 میانگین تخصیص به دارایی خطرناک در هر شرایط نرخ بهره در هر آزمون را نشان می دهد. این الگوی غیر خطی حتی برای توضیح با استفاده از یک چارچوب معمولی سخت تر است.
شکل 2 میانگین تخصیص به دارایی پرخطر در شرایط مختلف نرخ بهره
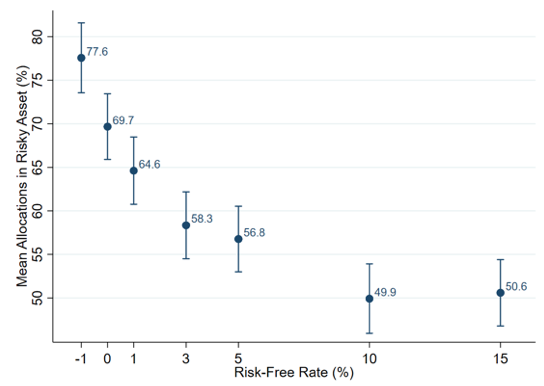

توجه: این طرح میانگین تخصیص در دارایی پرخطر در شرایط مختلف نرخ بهره را نشان می دهد. هر شرط دارای 200 شرکت کننده ، از پلت فرم Mturk است و آنها موقوفات تجربی را سرمایه گذاری می کنند. محور x میزان ریسک را در هر شرایط نشان می دهد. میانگین بازده بیش از حد در دارایی خطرناک در همه شرایط 5 ٪ است. محور y میانگین تخصیص به دارایی خطرناک است. نوار عمودی فاصله اطمینان 95 ٪ را برای میانگین تخصیص نشان می دهد.
تکثیر در هلند
یافته های موجود در ایالات متحده اخیراً توسط AFM در هلند تکرار شد. همانطور که قبلاً ذکر شد ، AFM "جستجوی بازده" را به عنوان یکی از ده خطرات برتر در برنامه نظارتی 2017 خود معرفی کرد. تنظیم کننده ها مایل به درک چگونگی تغییر اشتها در محیط های نرخ بهره کم و منفی هستند.
برای اطلاع رسانی ملاحظات نظارتی ، AFM آزمایش را در بین 900 شهروند هلندی که از یک صفحه مصرف کننده آنلاین AFM تهیه شده است ، 2 با استفاده از نسخه فرضی پروتکل اصلی ترجمه شده به هلندی ، تکرار کرد. ما قبل از تکرار تماس داشتیم تا در مورد طرح و عبارت بحث کنیم تا بتوانیم مطالعه اصلی را تا حد امکان وفادارانه تقلید کنیم. شرکت کنندگان به طور تصادفی به شرایطی با نرخ بهره از 1 ٪ به 10 ٪ اختصاص می یابند (نگه داشتن بازده اضافی دارایی خطرناک و 5 ٪ حق بیمه خطر مانند گذشته).
شکل 3 نتایج موجود در نمونه هلندی (الماس قرمز) را نشان می دهد. دوباره دستیابی قابل توجهی برای عملکرد و غیر خطی قابل توجهی وجود دارد. این الگوی در شرایط مختلف نرخ بهره برای ایالات متحده و هلند مشابه است. تخصیص مطلق در دارایی های پرخطر در نمونه هلندی تا حدودی پایین تر است ، هر دو به دلیل اینکه آزمایش هلندی یک سؤال فرضی است و به این دلیل که شرکت کنندگان هلندی احتمالاً به طور کلی نسبت به همتایان آمریکایی خود از ریسک بیشتری برخوردار هستند.
شکل 3 میانگین تخصیص به دارایی پرخطر در شرایط مختلف نرخ بهره ، نمونه هلندی


توجه: این طرح میانگین تخصیص در دارایی پرخطر در شرایط مختلف نرخ بهره را نشان می دهد. در نمونه هلندی (الماس قرمز) ، هر شرایط دارای 150 شرکت کننده از پانل مصرف کننده AFM است و آنها یک مشکل سرمایه گذاری فرضی را در نظر می گیرند. دایره های آبی روشن همانطور که در شکل 2 نشان داده شده است در نمونه ایالات متحده است. میانگین بازده بیش از حد در دارایی خطرناک در همه شرایط 5 ٪ است. محور y میانگین تخصیص به دارایی خطرناک است. نوار عمودی فاصله اطمینان 95 ٪ را برای میانگین تخصیص نشان می دهد.
مکانیسم های احتمالی
در لیان و همکاران.(2018) ، ما دو دسته مکانیسم را که برای درک رفتار در سطح فردی به دنبال رفتاری که مستند می کنیم ، مهم هستند ، تجزیه و تحلیل می کنیم. مکانیزم اول این مشاهدات را ضبط می کند که افراد ممکن است نقاط مرجع برای بازده سرمایه گذاری ، به ویژه در مورد تجربیات گذشته را تشکیل دهند. هنگامی که نرخ بهره زیر سطح مرجع قرار می گیرد ، مردم احساس ناراحتی می کنند و مایل به سرمایه گذاری در دارایی های پرخطر برای جستجوی بازده بالاتر می شوند. این مشاهدات به دیدگاه مردمی در بین سرمایه گذاران متصل می شود که 1 ٪ نرخ بهره در مقایسه با آنچه که به آنها عادت کرده اند بسیار پایین هستند. 3 مشاهده همچنین حاکی از یک پیامدهای جدید است که میزان دستیابی به بازده در هنگام پایین بودن نرخ بهره ممکن استبستگی به محیط اقتصادی قبلی دارد.
دسته دوم مکانیسم فرض می کند که رسیدن به بازده می تواند تحت تأثیر شادی بازده متوسط بالاتر در دارایی خطرناک در محیط های مختلف نرخ بهره قرار بگیرد. به طور خاص ، بازده متوسط 6 ٪ نسبت به 1 ٪ بازده بدون ریسک ممکن است نسبت به 5 ٪ بازده بدون ریسک ، از 10 ٪ بازده متوسط بیشتر باشد. اگر نرخ ریسک 80 ٪ باشد و دارایی خطرناک با 85 ٪ بازده متوسط باشد ، بازپرداخت های اضافی ممکن است تقریباً بی اهمیت به نظر برسد. این مشاهدات مربوط به "نظریه شادی" بوردالو و همکاران است.(2013) ؛همچنین به پدیده ای که مستند است ، که اغلب به آن قانون وبر گفته می شود ، متصل می شود که مردم تمایل دارند محرک ها را با نسبت ها ارزیابی کنند.
هر دو مکانیسم به درک غیر خطی قابل توجهی در رسیدن به عملکرد کمک می کنند. ما همچنین آزمایش های اضافی را برای بررسی هر مکانیسم به طور خاص طراحی می کنیم. برای نقاط مرجع وابسته به تاریخ ، می فهمیم که تاریخ سرمایه گذاری تأثیر قابل توجهی در تصمیمات سرمایه گذاری دارد-به عنوان مثال ، هنگامی که شرکت کنندگان ابتدا تصمیمات سرمایه گذاری را در شرایط نرخ بهره بالا می گیرند و سپس در شرایط پایین نرخ بهره تصمیم می گیرند ، آنها بیشتر سرمایه گذاری می کننددر دارایی خطرناک در شرایط کم نرخ. برای شادی ، ما تصمیمات سرمایه گذاری را هنگام ارائه بازپرداخت با استفاده از بازده ناخالص ارائه می دهیم (به عنوان مثال به جای گفتن 6 ٪ ، می گوییم که برای هر واحد سرمایه گذاری شده 1. 06 واحد دریافت می کند). از آنجا که نسبت ها کوچک می شوند و میانگین بازده بالاتر دارایی خطرناک بسیار کمتر برجسته می شود ، به ویژه در شرایط نرخ بهره کم ، خطر کم شدن خطر کاهش می یابد و رسیدن به عملکرد نیز تضعیف می شود.
خلاصه و پیامدهای
علاوه بر شواهد تجربی ، ما همچنین شواهد پیشنهادی را با استفاده از داده های تاریخی در مورد تخصیص سرمایه گذاری خانوارهای آمریکایی از چندین منبع مختلف ارائه می دهیم. در حالی که در داده های مشاهده ای چالش های زیادی برای آزمایش ها وجود دارد (به عنوان مثال ، درک مردم از بازده و خطرات در بازارهای سرمایه آسان نیست ، یا پیدا کردن تغییرات بزرگ برون زا در نرخ بهره که در آن همه چیز برابر است) ، الگوی کلی است. و بزرگی مطابق با آنچه در آزمایشات می یابیم.
دستیابی ذاتی برای تمایلات عملکرد در سطح فردی می تواند از چند طریق بر بازارهای مالی تأثیر بگذارد.
- اول ، برای تصمیمات خانوارها و سرمایه گذاران پایان دهنده مرتبط است. تصمیمات نهادها نیز اغلب تحت تأثیر ترجیحات مشتری خود قرار می گیرند.
- دوم ، عملکرد به دنبال رفتار سرمایه گذاران نهایی ، که ممکن است جریان را به مؤسسات مالی سوق دهد ، ممکن است برخی از اصطکاک های نهادی را نیز تشدید کند (به عنوان مثال اصطکاک عملکرد نسبی مورد مطالعه Feroli و همکاران 2014).
- سوم ، مکانیسم های سطح فردی نیز ممکن است بر متخصصان مالی تأثیر بگذارد. به نظر نمی رسد که این رفتار با آموزش ، ثروت و تجربه سرمایه گذاری کاهش می یابد و در بین دانشجویان MBA که در موسسات مالی کار کرده اند بسیار قابل توجه است.
برای تنظیم کننده هایی مانند AFM ، درک رفتار به دنبال عملکرد در سطح فردی به ترسیم بهتر بخش های بازار کمک می کند که با دستیابی به عملکرد می توانند تحت تأثیر قرار بگیرند. اصطکاک نهادی ممکن است تصویر کامل نباشد. همچنین نظارت بر بازارهای کالاهای مصرفی و تشخیص تمایلات ذاتی سرمایه گذاران حتی در مواردی که اصطکاک نهادی شدید نیست ، مهم است. AFM به طور فعال نظارت پویایی ریسک پذیری و توسعه و بازاریابی محصولات پرخاشگرانه (ER) را کنترل می کند. تلاش ها این تلاش برای اطمینان از حضور سرمایه گذاران در خطرات مورد نظر خود است ، به ویژه هنگامی که مصرف کنندگان پس انداز را از سپرده هایی که تحت پوشش یک طرح ضمانت سپرده برای سرمایه گذاری هایی که تحت پوشش قرار نمی گیرند ، دور می کنند. یافته های موجود در این تحقیق ، این شهود را تأیید می کند که مصرف کنندگان به احتمال زیاد برای گزینه های سرمایه گذاری جایگزین در یک محیط با نرخ بهره پایین خرید می کنند. AFM در مورد مقایسه های ناعادلانه احتمالی در تبلیغات و بازاریابی محصولات سرمایه گذاری در ژوئیه 2017 هشدار داد. برای توانمندسازی مصرف کنندگان هلندی ، تنظیم کننده ها همچنین یک لیست چک از سؤالات را منتشر کرده اند که هنگام تصمیم گیری در مورد سرمایه گذاری در نظر گرفته شده است. روی هم رفته ، این مطالعه به AFM در مأموریت خود کمک می کند تا بازارهای مالی عادلانه و شفاف را ارتقا بخشد و به یک سیستم مالی مرفه و پایدار در هلند کمک کند.
یادداشت نویسندگان: نظرات بیان شده در اینجا درباره نویسندگان است و لزوماً نمایانگر مؤسساتی نیست که با آنها وابسته هستند.
منابع
Beanke ، B S (2013) ، "نظارت بر سیستم مالی" ، سخنرانی در 49 مین کنفرانس سالانه ساختار بانکی و رقابت ، بانک مرکزی فدرال رزرو شیکاگو.
Bordalo ، P ، N Geaioli and A Shleifer (2013) ، "Salience and Consumer" ، مجله اقتصاد سیاسی 121: 803-843.
Bordalo ، P ، N Geaioli و A Shleifer (2017) ، "حافظه ، توجه و انتخاب" ، مقاله کار.
Celerier ، C و B Vallee (2017) ، "پذیرایی از سرمایه گذاران از طریق طراحی امنیتی: نرخ تیتر و پیچیدگی" ، مجله فصلنامه اقتصاد ، آینده.
Dellavigna ، S ، A Lindner ، B Reizer and J F Schmieder (2017) ، "جستجوی شغل وابسته به مرجع: شواهد از مجارستان" ، مجله فصلنامه اقتصاد 132: 1969-2018.
Feroli ، M ، A K Kashyap ، K L Schoenholtz and H Song Shin (2014) ، "Tantrums بازار و سیاست های پولی" ، مقاله کار.
Kahneman ، D and D T Miller (1986) ، "تئوری هنجار: مقایسه واقعیت با گزینه های آن" ، بررسی روانشناختی 93: 136-153.
Kahneman ، D and A Tversky (1979) ، "تئوری چشم انداز: تجزیه و تحلیل تصمیم در معرض خطر" ، Econometrica 47: 263-291.
لیان ، C ، Y MA و C Wang (2018) ، "نرخ بهره پایین و ریسک گرفتن: شواهدی از تصمیمات سرمایه گذاری فردی" ، مقاله کار.
پاول ، جی ح (2017) ، "نرخ بهره پایین و سیستم مالی" ، در 77 مین نشست سالانه انجمن دارایی آمریکا.
Rajan ، R (2013) ، "گامی در تاریکی: سیاست پولی غیر متعارف پس از بحران" ، سخنرانی یادبود اندرو کراکت ، بانک برای شهرک های بین المللی.
استین ، جی (2013) ، اظهارات در بازگرداندن ثبات مالی خانوار پس از سمپوزیوم تحقیقات بزرگ رکود اقتصادی ، بانک مرکزی فدرال رزرو سنت لوئیس.
نهادهای پایان
[1] در بین شرکت کنندگان در جمعیت عمومی ، حدود 75 ٪ تحصیلات دانشگاهی یا بالاتر از آن و 60 ٪ در بازار سهام شرکت می کنند. در بین شرکت کنندگان در MBA ، 40 ٪ در موسسات مالی کار کرده اند و 80 ٪ در بازار سهام شرکت می کنند.
[2] The panel was founded in 2014 and is used by the AFM to study household investment decisions in financial markets. The respondents are primarily male (81%), highly educated, and older (mean age is 61; the interquartile range is 54 to 70). About half of the panel-members invest in the stock market, in contrast to less than one in five in the general population in the Netherlands. Respondents don’t receive financial incentives, but do have high response rates (generally>50 ٪).
[3] وابستگی مرجع یکی از ویژگی های شناخته شده تصمیم گیری است (Kahneman and Tversky 1979) ، و افزایش نقاط تحقیقاتی به اهمیت نقاط مرجع وابسته به تاریخ (Kahneman and Miller 1986 ، Bordalo et al. 2017 ، Dellavigna et al. 2017).
[4] به نظر نمی رسد چنین داده هایی برای پرونده هلندی در دسترس باشد.
[5] Celerier و Vallee (2017) نرخ بهره پایین و محبوبیت محصولات خرده فروشی ساختاری در اروپا را تجزیه و تحلیل می کنند.
فارکس پرشین...
ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
