- بازار خرس می تواند خیلی بیشتر از آنچه انتظار دارید طول بکشد
- پیمایش در انتقال دیجیتال ، حفظ یک سیستم پرداخت پایدار
- 5 موردی که باید در مورد تماس های Marrgin بدانید
- رشته های اروپایی از شکاف ارزش گذاری ایالات متحده اخلاق دارند
- ارز Tron چیست؟
- تأثیر کاهش کمی دولت بر طلا و نقره
- بیت کوین از 30 هزار دلار عبور کرد و قیمت جدیدی را برای سال 2023 تعیین کرد.
- Thinkorswim® Web
- مبدل ارز Travelex
- بهترین میانگین های متحرک برای استراتژی های معاملاتی متقاطع
آخرین مطالب
امکانات وب


هنگامی که ما آخرین بار LP انتقال انرژی را تحت پوشش قرار دادیم (NYSE: ET) به سهام ترجیحی نگاه کردیم و برای هر دو مجموعه سهام بر ارزش عادلانه ای قرار گرفتیم.
سهام ترجیحی یک شرکت خوب برای درآمد است. آنها باید ایمن بمانند و ایمنی درک شده آنها باید حتی در سطوح متوسط دلهره در سال 2022 بهبود یابد. ریسک کلیدی یکی دیگر از دستیابی است که باعث افزایش نسبت اهرم می شود. ما فکر می کنیم در حال حاضر این یک خطر بسیار کم است اما با افزایش سهام مشترک ET ممکن است افزایش یابد. در حال حاضر اینها کم ارزش هستند و ما هدف قیمت خود را برای سال 2022 به 12. 00 دلار افزایش می دهیم.
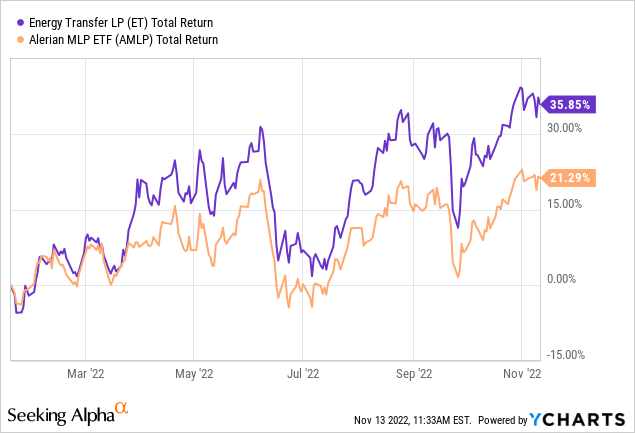
سهام با چشم انداز ما موافقت کرد و کمی زودتر از آنچه انتظار می رفت ، به هدف 1 ساله قیمت رسیده است. همچنین از ALPS ALERIAN MLP ETF (AMLP) بهتر عمل کرده و با افزایش توزیع جامد به سرمایه گذاران پاداش داده است.
ما نتایج اخیراً منتشر شده را بررسی می کنیم و به شما می گوییم که چرا ما تمایلی به افزایش هدف قیمت خود در این مورد نداریم. ما همچنین به سهام ترجیحی که ممکن است با توجه به یک رزرو فدرال فدرال هولناک ، یک گزاره جالب توجه در ریسک ارائه دهد ، نگاه می کنیم.
Q3-2022
Q3-2022 ET بسیار قوی بود که منجر به افزایش راهنمایی EBITDA تقریباً 13. 0 میلیارد دلار برای سال شد.
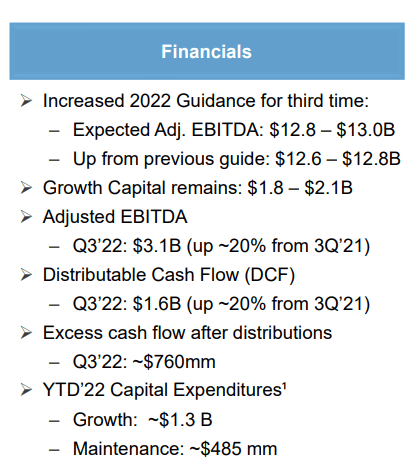
این ستاره در حال بازاریابی بود زیرا ET گسترش گسترده ای را در سراسر صفحه فرو ریخت.
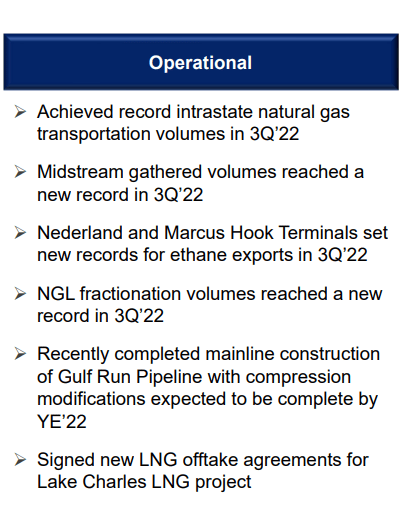
همچنین از حجم گاز طبیعی که به بالاترین زمان رسیده است ، افزایش یافته است. ET به لطف معامله فعال ، توانست به طور کامل در رونق صادرات شرکت کند. توزیع مطرح شد ، و مدیریت ET هدایت می کند که اولویت آنها این است که سرمایه گذاران را به سطح پیش از ارزش برگردانند.
در اکتبر 2022 ، انتقال انرژی از توزیع سه ماهه نقدی 0. 265 دلار برای هر واحد مشترک (1. 06 دلار سالانه) برای سه ماهه منتهی به 30 سپتامبر 2022 خبر داد. این توزیع نشان دهنده افزایش بیش از 70 درصدی در سه ماهه سوم 2021 است. سطح با هدف نهایی بازگرداندن توزیع به سطح قبلی 0. 305 دلار در هر واحد مشترک در هر سه ماهه (1. 22 دلار سالانه) در حالی که متعادل کردن هدف اهرم مشارکت ، فرصت های رشد و خرید واحد است ، به صورت سه ماهه ارزیابی می شود.
منبع: بیانیه مطبوعاتی ET Q3-2022
همان روشهای قدیمی
ET به آرامی تعداد سرمایه خود را به دست آورده است و اکنون انتظار دارد Capex رشد 2. 0 میلیارد دلار برای سال گذشته باشد.
برای سال کامل سال 2022 ، ما انتظار داریم که هزینه های سرمایه رشد نزدیک به سطح بالای دامنه ما 1. 8 میلیارد دلار تا 2. 1 میلیارد دلار باشد. بیش از 90 ٪ از هزینه های سرمایه رشد 2022 ما شامل پروژه هایی است که از قبل بصورت آنلاین یا انتظار می رود قبل از پایان سال 2023 ، با بازده بسیار جذاب ، به صورت آنلاین و جریان نقدی کمک کنند. ما چشم انداز سرمایه رشد 2023 خود را در تماس با درآمد سه ماهه چهارم خود ارائه خواهیم داد.
منبع: بیانیه مطبوعاتی ET Q3-2022
این شامل خرید سیستم جمع آوری گاز وودفورد اکسپرس میانی با قیمت 485 میلیون دلار در طول Q3-2022 نیست. البته ، تعداد کمی در اینجا وجود دارد که به اندازه کافی پیر هستند که به یاد داشته باشید که قرار بود Capex رشد برای 2022-2023 کوچکتر باشد ، به روش کوچکتر.
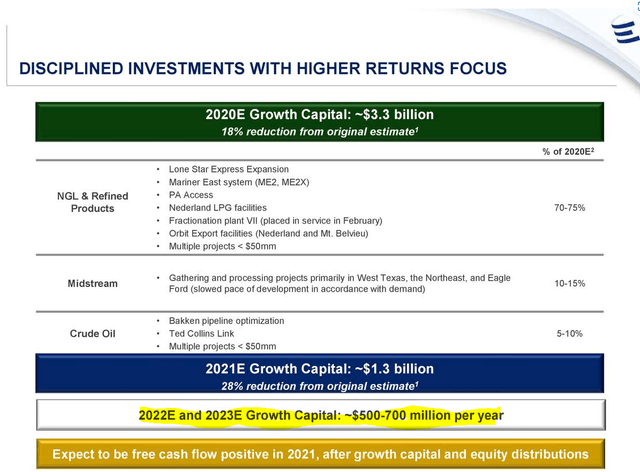
در آن زمان استدلال این بود: "ما نمی توانیم پروژه های 2020 را که در حال تکمیل هستند ، متوقف کنیم ، اما شما در سال 2022 و بعد از آن نظم و انضباط ما را تماشا می کنید". هکتار هکتارهمه ما برای آن یکی افتادیم. ما قصد داریم شرط بندی کنیم 2023 شماره Capex ذهن شما را به هم می زند. تخصیص سرمایه ضعیف ET از طریق چرخه های بالا و پایین ادامه می یابد. بله ، توزیع مطرح شده است و ما به احتمال زیاد در مقطعی از سال 2023 به نرخ قدیمی خواهیم رسید. ET هنوز به اهداف اهرم خود نرسیده است و ما نمی بینیم که ارتقاء اعتباری با این نوع هزینه ها اتفاق می افتد.
ارزش
اگر از جریان نقدی قابل توزیع یا DCF چندگانه استفاده کنید ، ET به صورت مستقل ارزان به نظر می رسد. با انتظار 7. 0-7. 5 میلیارد دلار DCF در سال ، عملکرد DCF در رابطه با سرمایه بازار خود آبدار به نظر می رسد.
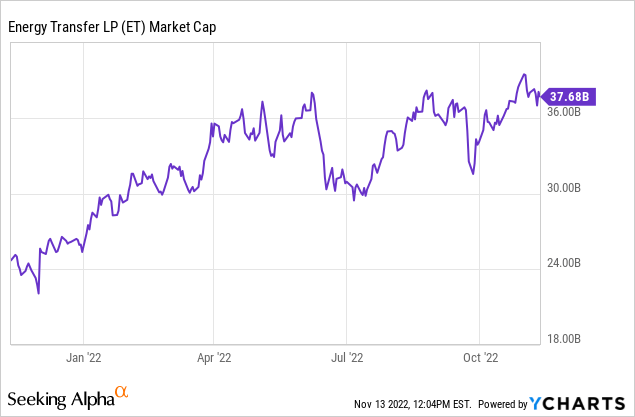
یکی از دلایلی که از این امر هیجان زده نشوید این است که DCF CAPEX رشد را حساب نمی کند و رشد Capex از لحاظ تاریخی Zilch را برای DCF در هر واحد انجام داده است.
تعدیل شده ET برای بدهی خود در مورد جایی است که از نظر تاریخی بوده است. این مطابق با Plains All Pipeline LP (PAA) و DCP Midstream LP (DCP) است. همانطور که انتظار می رود ، ET همچنان به تجارت 1. 5-2. 0x چند برابر پایین تر از شرکای محصولات سازمانی (EPD) ادامه می دهد ، بنگاهی که معتقدیم نظم و انضباط بسیار بیشتری را نشان می دهد.
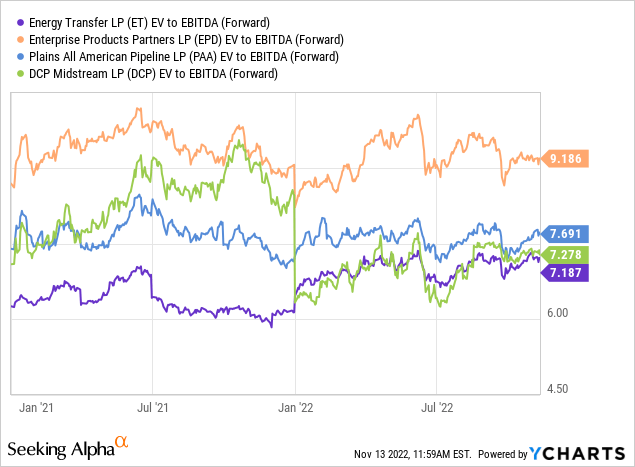
مطمئناً ، رتبه بندی مجدد بالاتر امکان پذیر است ، اما ما وزن زیادی به آن نمی دهیم ، مگر اینکه ET شروع به نشان دادن انضباط سرمایه کند. تمام این پروژه هایی که در حال حاضر بسیار آبدار به نظر می رسند ، احتمالاً وقتی که چرخه بعدی و دارایی های میان instream یک بار دیگر از تقاضا فراتر می رود ، ظالمانه به نظر می رسد.
اشتراکات دلخواه
ET دارای سه سهام ترجیحی ذکر شده است.
1) انتقال انرژی LP 7. 375 ٪ PFD Sr C (NYSE: ET. PC)
2) انتقال انرژی LP 7. 625 ٪ PFD واحد D (NYSE: ET. PD)
3) انتقال انرژی LP 7. 60 ٪ Cum PFD E (NYSE: ET. PE)
هر سه با سری C با اولین تاریخ قابل تماس هستند. در صورت عدم نامگذاری ، هر سه نیز در آن تاریخ ها مجدداً توزیع می کنند.
در 15 و بعد از 15 مه 2023 ، توزیع در واحد C واحدهای ترجیحی برای هر دوره توزیع با درصدی از ترجیح انحلال 25. 00 دلار برابر با نرخ شناور سالانه سه ماهه سه ماهه به علاوه گسترش 4. 530 ٪ در سال جمع می شود.
در و بعد از 15 اوت 2023 ، توزیع در واحد D واحدهای ترجیحی برای هر دوره توزیع با درصد از ترجیح انحلال 25. 00 دلار برابر با نرخ شناور سالانه سه ماهه سه ماهه به علاوه گسترش 4. 738 ٪ در سال جمع می شود.
در و بعد از 15 مه 2024 ، توزیع در واحدهای ترجیحی سری E برای هر دوره توزیع با درصدی از ترجیح انحلال 25. 00 دلار برابر با نرخ شناور سالانه سه ماهه سه ماهه به علاوه گسترش 5. 161 ٪ در سال جمع می شود.
جنبه جالب اینجاست که بر اساس نرخ صندوق های فدرال پیش بینی شده ، ET. PC بیش از 9. 25 ٪ در PAR و بیش از 10 ٪ با قیمت فعلی به دست می آورد.
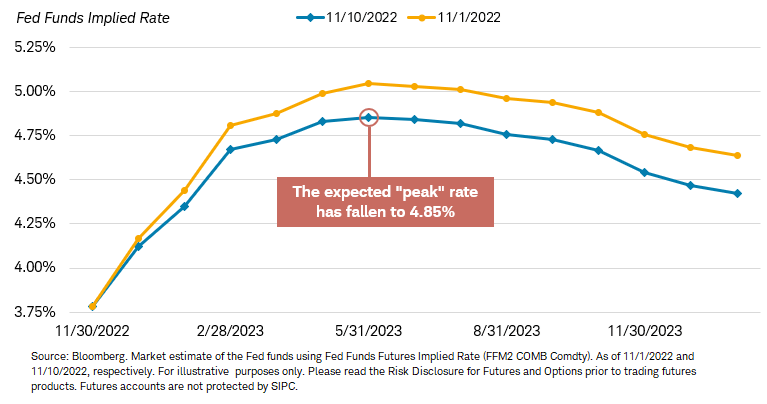
اگر نمودار بالا دقیق باشد ، ET. PD و ET. PE باید با نرخ های مشابه شروع به شناور کنند. این عملکرد بسیار بالایی برای یک شرکت دارای درجه سرمایه گذاری است. بازده اوراق قرضه طولانی مدت ET نیز حدود 300 نقطه پایه زیر این است.
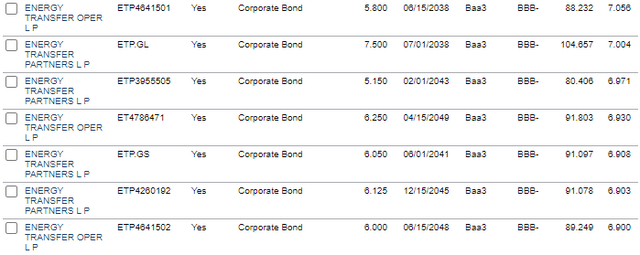
سهام ترجیحی فضای بین حقوق صاحبان سهام و بدهی را اشغال می کند ، و آژانس های رتبه بندی به آنها 50 ٪ اعتبار را به عنوان سهام عدالت می بخشد. گفته می شود ، حتی با در نظر گرفتن بازده ترکیبی از اوراق قرضه بلند مدت (7 ٪) و سهام (8. 9 ٪ در حال حاضر) ، هزینه ترجیحی کمی گران به نظر می رسد. البته اگر پیش بینی نرخ اوج فدرال فدرال دقیق باشد ، این هزینه می تواند با گذشت زمان کاهش یابد ، اما در تئوری که باید از هزینه سرمایه ET در بدهی و سهام مشترک نیز بهره مند شود.
کدام یک بازخرید می شود؟
ET-PE بزرگترین پیشنهاد با 700 میلیون دلار برجسته است. اگر این کار اول بود ، می گفتیم که این یک اطمینان مجازی است که بازخرید می شود. این اطمینان از اندازه آن و گسترش بسیار زیاد بر روی LIBOR ناشی می شود. متأسفانه ، ET-PC در ابتدا به دست می آید و 450 میلیون دلار در مقابل 400 میلیون دلار برای ET-PD دارد. ما فکر می کنیم ET در مورد هر دو مورد به عنوان یک نهاد واحد تصمیم می گیرد و هر دو بازخرید می شوند یا هیچ یک از آنها. با توجه به چشم انداز ما در مورد نرخ بهره ، ما فکر می کنیم هر دو فراخوانده می شوند. اگر این مورد به نظر برسد ، ET. PC بازده کل بسیار برتر به رستگاری را ارائه می دهد.
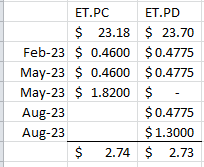
هر دو در مورد کل دلار مشابه ارائه می دهند ، اما ET. PC این کار را با استقرار پایین تر و در یک جدول زمانی سریعتر انجام می دهد (تا مه 2023 ، در مقابل اوت 2023). بازده سالانه 24 ٪ به نظر می رسد یک تنظیم خوب است. ET. PE هنوز هم یک مجموعه جالب در اینجا است زیرا می تواند در حدود زمان بازخرید ET. PC تجمع کند. همچنین در هنگام شناور بالاترین میزان گسترش به LIBOR را دارد ، بنابراین ممکن است که اگر ET فقط 1 از 3 را بازخرید کند ، می تواند ET. PE باشد.
حکم
اقدامات ET باید از نزدیک مورد توجه قرار گیرد زیرا نشانه هایی وجود دارد که نشان می دهد راه های قدیمی هزینه در حال بازگشت است. این شرکت به طور کلی یک پروژه سرمایه را ندیده است که نتوانسته است از نظر تاریخی نه بگوید. این رفتار یک وقفه کوچک و اجباری پس از Covid-19 را به خود اختصاص داد. متأسفانه ، آن زمان گذشته است. Midstream کلاس دارایی ضعیف تر برای ما نسبت به بالادست باقی مانده است و بازده ما در طی 12-15 ماه گذشته این موضوع را اثبات کرده است. در میان MIDSTREAM ، ET یک تخصیص دهنده سرمایه زیر متوسط است و ما فقط اگر بسیار ارزان باشد ، آن را انتخاب می کنیم. در حال حاضر ، با توجه به چشم انداز ما برای یک فدرال رزرو نسبتاً ناخوشایند نسبت به اجماع ، سهام ترجیحی جذاب به نظر می رسد.
لطفاً توجه داشته باشید که این مشاوره مالی نیست. ممکن است مثل آن به نظر برسد ، مانند آن به نظر می رسد ، اما با کمال تعجب ، اینگونه نیست. از سرمایه گذاران انتظار می رود که دقت خود را انجام دهند و با یک حرفه ای که اهداف و محدودیت های خود را می داند ، مشورت کنند.
آیا به دنبال بازده واقعی هستید که باعث کاهش نوسانات نمونه کارها می شود؟
نمونه کارها درآمدهای محافظه کار بهترین سهام ارزش را با بالاترین حاشیه ایمنی هدف قرار می دهد. نوسانات این سرمایه گذاری ها با استفاده از بهترین گزینه های قیمت کاهش می یابد. نمونه کارها تماس تحت پوشش ما به منظور کاهش نوسانات ضمن تولید 7-9 ٪ بازده طراحی شده است.
ما روی خانه بودن تمرکز می کنیم و طرف مقابل قمارباز را می گیریم.
سطح ریسک برای هر تجارت ، همراه با ردیابی شفاف عملکرد ارائه می شود.
روش ما را کاوش کنید و چرا گزینه ها ممکن است برای اهداف بازنشستگی شما مناسب باشد.
این مقاله توسط نوشته شده است
فارکس پرشین...
ما را در سایت فارکس پرشین دنبال می کنید
برچسب :
نویسنده : الیزابت امینی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
